住宅ローンを払えない場合の選択肢と期限|返済条件の変更、任意売却、個人再生及び自己破産の比較
住宅ローンの引落しができず、金融機関から督促の電話や書面が届くようになった。物価の上昇や金利の見直しで毎月の返済額が重くなり、ボーナス払いの月を乗り切れそうにない。勤務先の業績悪化や事業の不振で収入が減り、カードローンで住宅ローンの返済を補っている。このような状況で本記事をお読みの方が多いと存じます。
結論から申し上げます。住宅ローンの滞納は、時間の経過とともに選ぶことのできる方法が減っていきます。滞納が始まった直後であれば返済条件の変更の交渉ができますが、保証会社による代位弁済の後は一括の返済を求められ、さらに競売の手続が進むと、任意売却も個人再生も使うことができなくなる時期が来ます。どの方法を選ぶかよりも先に、現在どの段階にいるのかを確かめることが重要です。
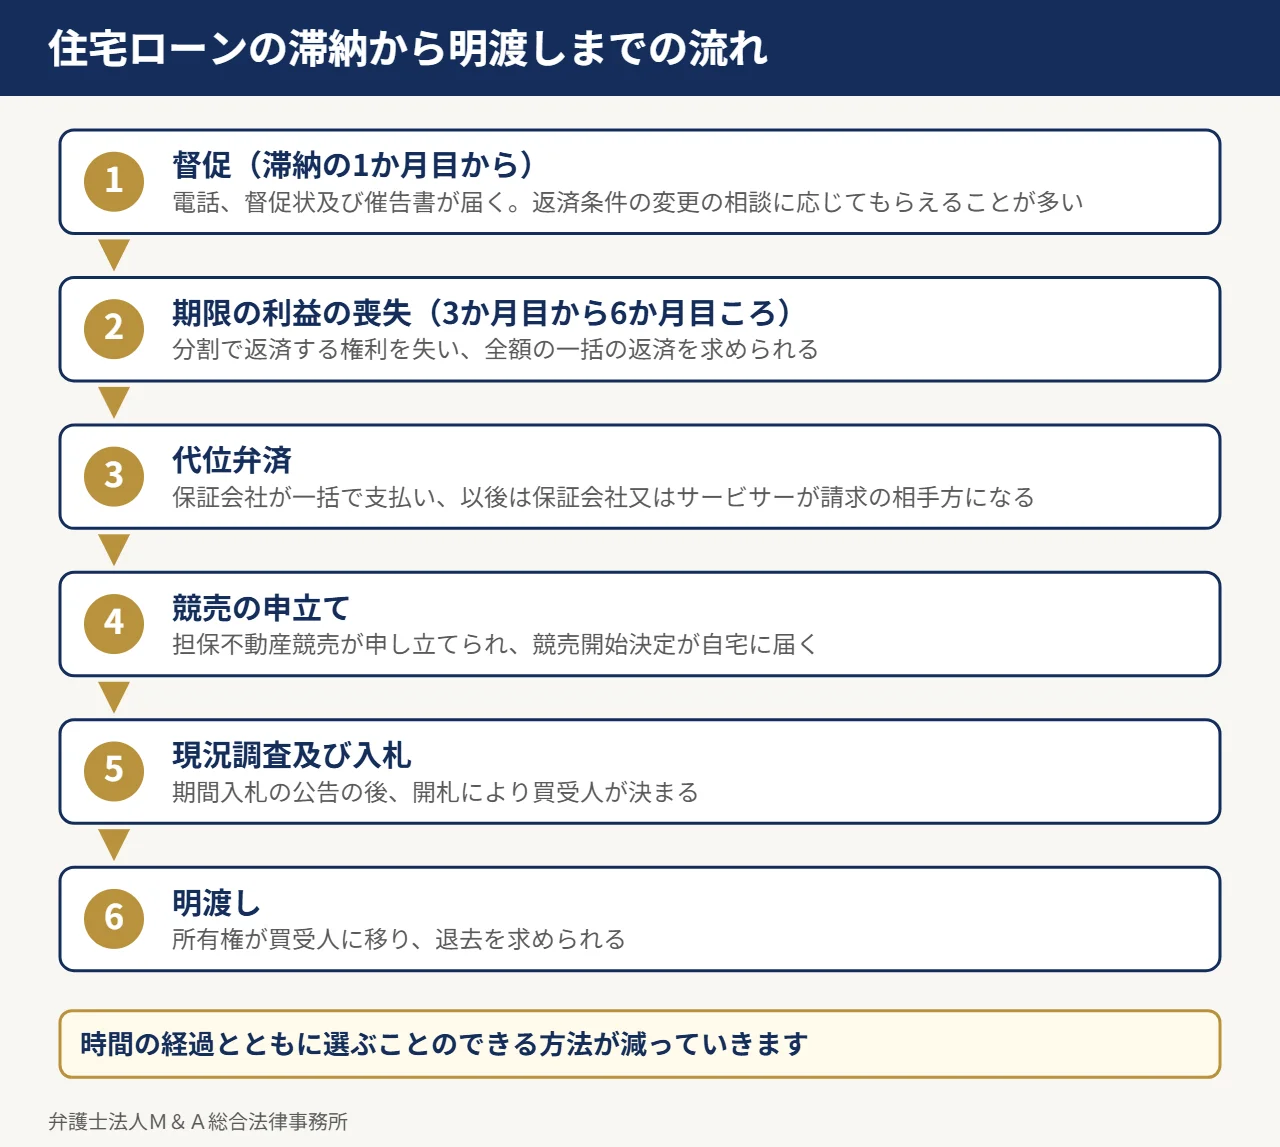
住宅ローンを滞納した後の流れ
住宅ローンを滞納した場合、一般に次の順序で手続が進みます。期間は金融機関、保証会社及び裁判所によって異なりますので、目安としてお読みください。
| 段階 | 時期の目安 | 起きること |
|---|---|---|
| 督促 | 滞納の1か月目から | 電話、督促状及び催告書が届きます。この段階では、返済条件の変更の相談に応じてもらえることが多くあります。 |
| 期限の利益の喪失 | 滞納の3か月目から6か月目ころ | 分割で返済する権利を失い、残りの元金及び利息の全額について一括の返済を求められます。 |
| 代位弁済 | 期限の利益の喪失の後 | 保証会社が金融機関に一括で支払い、以後は保証会社又はその委託を受けた債権回収会社(サービサー)が請求の相手方になります。 |
| 競売の申立て | 代位弁済の後、数か月以内 | 抵当権に基づき、裁判所に担保不動産競売が申し立てられ、競売開始決定が自宅に届きます。 |
| 現況調査及び入札 | 競売開始決定から半年から1年ほど | 執行官及び評価人が自宅を調査し、期間入札の公告の後、開札により買受人が決まります。 |
| 明渡し | 代金の納付の後 | 所有権が買受人に移り、退去を求められます。応じない場合は引渡命令による強制執行を受けます。 |
住宅ローンを払えない場合の4つの選択肢
住宅ローンの返済が難しくなった場合の方法は、大きく次の4つに分かれます。自宅を残したいのか、手放してもよいのか、住宅ローン以外の借入金がどの程度あるのかによって、適した方法が異なります。
| 方法 | 自宅 | 住宅ローン以外の債務 | 使える時期 |
|---|---|---|---|
| 返済条件の変更 | 残る | 減らない | 期限の利益の喪失の前 |
| 任意売却 | 手放す | 残った住宅ローンを含めて別に整理が必要 | 競売の開札の前まで |
| 個人再生(住宅資金特別条項) | 残る | 大幅に減る | 代位弁済から6か月以内の申立て |
| 自己破産 | 原則として手放す | 免責により支払義務がなくなる | 時期の制限は少ない |
返済条件の変更
返済期間の延長、一定期間の元金の据置き、ボーナス払いの廃止等を金融機関に求める方法です。収入の減少が一時的であり、条件を変えれば返済を続けられる見込みがある場合に向いています。期限の利益を失った後は、金融機関が条件の変更に応じる余地は小さくなります。
任意売却
抵当権者である金融機関又は保証会社の同意を得て、競売によらずに市場で自宅を売却し、その代金を返済に充てる方法です。競売よりも市場の価格に近い金額で売却できることが多く、引越しの時期を調整しやすい利点があります。売却の代金で住宅ローンの全額を返済できない場合、残った債務は担保のない債務として残ります。詳しくは任意売却の解説をご覧ください。
個人再生(住宅資金特別条項)
裁判所の手続により、住宅ローンはそのまま(又は返済期間を延ばして)支払い続け、住宅ローン以外の借入金を大幅に減らす方法です。自宅を残したい方にとって中心となる方法ですが、保証会社が代位弁済をした日から6か月を経過すると使えなくなる等の厳格な要件があります。詳しくは住宅資金特別条項の解説をご覧ください。
自己破産
裁判所の免責許可の決定により、借入金の支払義務を免れる方法です。自宅は破産財団に属し、破産管財人が売却するのが原則です。住宅ローン以外の借入金が多く、収入から返済を続けることができない場合に検討します。詳しくは自己破産と持ち家の解説をご覧ください。
経営者の方に特有の注意点
会社の借入金について代表者が連帯保証をしている場合、会社の資金繰りの悪化と住宅ローンの返済の困難が同時に起きることが少なくありません。この場合、会社の整理と代表者個人の整理を別々に考えると、自宅を守る機会を失うことがあります。
- 会社が法的整理又は私的整理を行う場合、「経営者保証に関するガイドライン」により、一定の要件の下で保証債務を整理し、華美でない自宅を手元に残すことが検討できます。
- 自宅に会社の借入金のための根抵当権が設定されている場合、住宅資金特別条項は使えません。自宅の担保の状況を最初に確かめる必要があります。
- 会社の破産と代表者の自己破産は、同時に申し立てることが一般的です。順序を誤ると、費用と時間が二重にかかります。
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
連帯保証人、ペアローン及び離婚の場合
住宅ローンに配偶者や親族が連帯保証人となっている場合、借主が個人再生や自己破産をしても、連帯保証人の支払義務は残り、金融機関又は保証会社から連帯保証人に一括の請求がされます。夫婦が別々に借りるペアローンでは、それぞれが相手の借入れの連帯保証人を兼ねていることが多く、一方の手続が他方に直ちに影響します。離婚の際に住宅ローンの名義と自宅の居住者が分かれる場合も、返済が滞ったときの影響を事前に整理しておく必要があります。
弁護士に相談する時期
選択肢が最も多いのは、滞納が始まる前、又は滞納が始まった直後です。次のいずれかに当たる場合は、早期にご相談ください。
- 住宅ローンの返済のために、カードローン等の別の借入れをしている
- 期限の利益の喪失の通知又は代位弁済の通知が届いた
- 担保不動産競売の開始決定が届いた
- 会社の借入金の連帯保証をしており、会社の資金繰りが悪化している
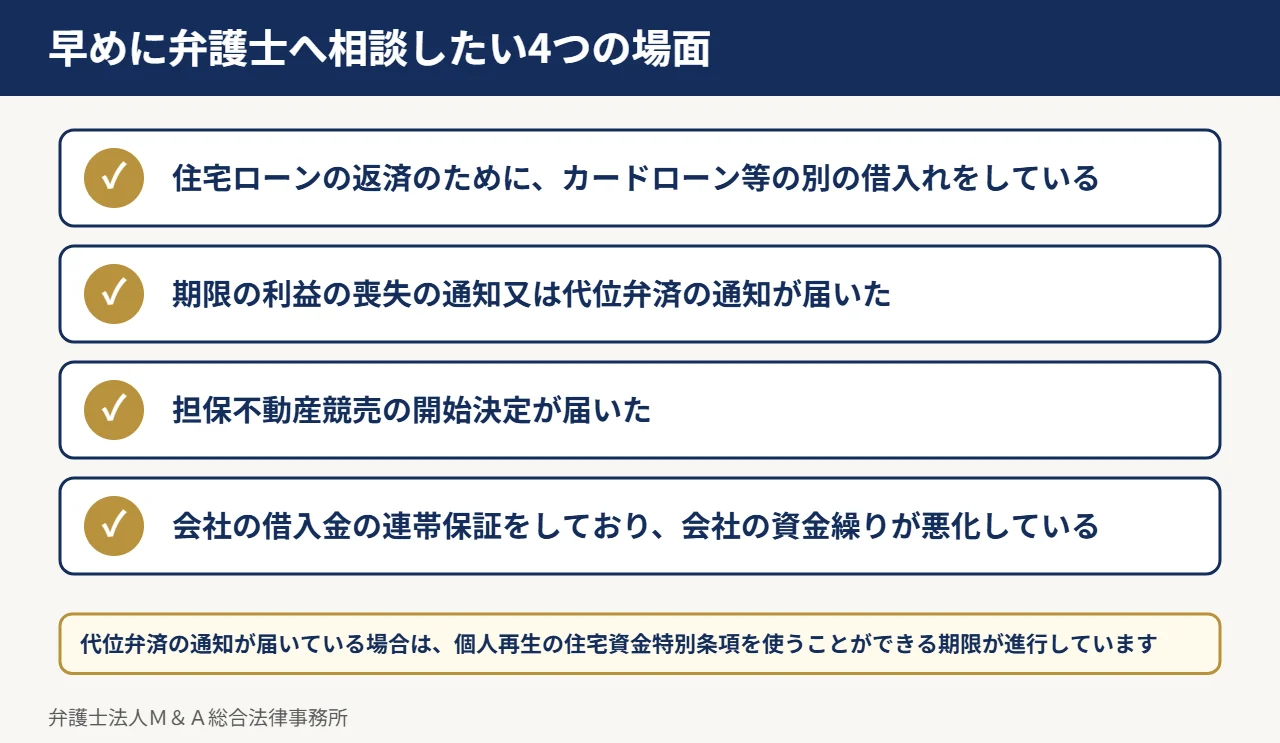
代位弁済の通知が届いている場合は、個人再生の住宅資金特別条項を使うことができる期限が進行しています。競売の開始決定が届いている場合は、任意売却に充てることができる時間が限られています。通知書の日付を確かめ、お手元に置いたうえでお問い合わせください。
住宅ローンと自宅に関するご相談
弁護士法人M&A総合法律事務所 電話番号 03-6435-8418
受付時間 8時00分から21時00分まで(土曜・日曜・祝日を含みます)
出典
- 民法第136条(期限の利益及びその放棄)。期限の利益の喪失の事由は、金銭消費貸借契約の約款により定められます。
- 民事執行法第45条(開始決定等)、第188条(不動産担保権の実行の手続)、第83条(引渡命令)
- 民事再生法第196条(定義)、第198条(住宅資金特別条項を定めることができる場合等)、第221条第1項(小規模個人再生の手続開始の要件等)
- 破産法第34条(破産財団の範囲)、第78条(破産管財人の権限)、第252条第1項(免責許可の決定の要件等)
- 経営者保証に関するガイドライン(経営者保証に関するガイドライン研究会、平成25年12月公表)
状況別の関連する解説
住宅ローン・借金の返済に関する解説を、状況別に整理しています。
滞納から競売までの段階別の対応
- 住宅ローンの返済条件の変更(リスケジュール)の交渉
- フラット35の返済が苦しい場合
- 住宅ローンを滞納すると何か月で競売になるか
- 期限の利益の喪失と一括請求の通知が届いた場合
- 代位弁済の通知が届いた場合にすべきこと
- 競売開始決定が届いた後にできること
自宅を残す・住み続ける方法
- 個人再生の住宅資金特別条項とは
- 任意整理で住宅ローン以外の借金を整理し自宅を残す方法
- リースバックで自宅に住み続ける方法と注意点
- 親族に自宅を買い取ってもらう方法(親族間売買)
- 自己破産した場合の持ち家の取扱い及び持ち家を残す方法
任意売却
個人再生・自己破産
家族・離婚・保証人
住宅ローン以外の借入金
経営者・個人事業主の方
この記事の位置付け
本ページは、住宅ローンの返済が苦しくなった個人及び経営者の方の自宅と債務の整理に関する解説の中核となるページです。個別の手続は、次の関連ページをご覧ください。
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容及び対応の進め方は、次のご案内のページに整理しています。あわせてご覧ください。
当事務所の弁護士費用は、弁護士費用の頁をご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
長島大野常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件に関与し、2023年(令和5年)10月には最高裁判所において株式買取請求権に関する逆転判決を得ました。現在は弁護士法人M&A総合法律事務所の代表弁護士を務めています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継、企業法務及び不動産に関する法律問題
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書