事業再生・債務削減・法人破産に専門特化経営者保証の整理にも対応
資金繰りにお悩みの経営者の皆様へ
- 資金繰りが苦しく、返済にお困りではありませんか。
- その資金繰り、諦める前に、
一度ご相談ください - こんなお困りごとは
ありませんか - その資金繰りと連帯保証、諦める前に、一度ご相談ください
- 資金繰りが苦しいこと自体は、会社の終わりではありません
- 会社の行き先は、3つの道に分かれます
- まず、資金繰り表と債権者一覧を作ります
- その資金繰りと連帯保証、諦める前に、一度ご相談ください
- 経営者保証は、自宅と生活を残す道があります
- 最終的には、会社と経営者の再出発を実現します
- 採り得る手段の一覧
- この場面で、やってはならない6つの対応
- よくある御質問
- その資金繰り、諦める前に、
一度ご相談ください - ご相談から解決までの流れ
- 弁護士費用
- 当事務所の代表弁護士
- 代表弁護士の近著
- 関連するご案内
- 事務所概要
- ご相談・お問い合わせ
資金繰りが苦しく、返済にお困りではありませんか。
私的整理、民事再生、会社分割、M&A、廃業、法人破産、サービサーとの交渉。会社を残す道と、傷を浅くして終える道の両方を、初回のご相談で示します。
元日本最大の法律事務所出身事業再生・倒産に注力日本全国対応
弁護士法人M&A総合法律事務所会社にも、経営者にも、次の一歩を。
代表弁護士 土屋 勝裕東京弁護士会所属
資金繰りが苦しく、返済にお困りではありませんか 弁護士法人M&A総合法律事務所
こんなお困りごとは
ありませんか
- 毎月の返済が売上を圧迫している
- 返済条件の変更(リスケジュール)を何年も繰り返している
- 税金や社会保険料を滞納している
- 取引先への支払を遅らせるようになった
- 金融機関から期限の利益の喪失や一括返済を告げられた
- 債権がサービサーに譲渡されたと通知が来た
- 経営者個人が連帯保証をしている
- 自宅を残せるかどうかが不安である
- 従業員の給与を払えるかが不安である
- 廃業したいが借入れが残るので踏み切れない
- 金融機関や税理士から「破産しかない」と言われた
- 事業は誰かに引き継いでもらいたい
1つでも当てはまるなら、ご自身で動かれる前にご相談ください。
「銀行への返済を条件変更で何年も続けてきましたが、もう限界です。私個人も連帯保証をしており、自宅を失うのではないかと夜も眠れません。従業員の生活を思うと、閉めるとも言い出せず…」
諦める前に、一度ご相談ください。必ず解決できますから、一緒に頑張りましょう。
資金繰りに追われる毎日を、そのまま続ける必要はありません。
資金繰りが苦しいことは、会社の終わりを意味しません。選べる手続が複数あります。
資金繰りが苦しいこと自体は、会社の終わりではありません
債務の返済が困難になった会社が採り得る手続は、法人破産だけではありません。裁判所を通さずに債権者との合意によって返済条件を変更し又は債務を減免する私的整理、裁判所の監督の下で再生計画により債務を圧縮して事業を継続する民事再生(民事再生法)、収益性のある事業を会社分割又は事業譲渡によって新会社若しくは第三者へ移し、旧会社を清算する第二会社方式、事業を引き継ぐ買主を見つけるM&A、借入れが残ったまま会社を閉じる廃業及び法人破産(破産法)があります。
いずれの手続を選べるかは、事業に収益性が残っているか、手元資金があと何箇月持つか、債権者が誰か(金融機関か、サービサーか、取引先か、公租公課か)、担保及び経営者保証の状況によって決まります。したがって、まず行うべきことは「破産するかどうか」を決めることではなく、これらの事実を資料によって確かめることです。
会社の行き先は、大きく3つの道に分かれます。
会社の行き先は、3つの道に分かれます
当事務所では、ご相談の初回に、会社の状況を次の3つの道に当てはめて見通しを申し上げます。
会社を残す
私的整理(中小企業活性化協議会等の手続を含みます)、特定調停又は民事再生により、返済条件を変更し若しくは債務を圧縮して、現在の会社のまま事業を続けます。事業に収益性があり、運転資金が確保できる場合の道です。
事業を引き継ぐ
会社分割若しくは事業譲渡による第二会社方式、又はM&Aにより、収益性のある事業を新会社若しくは第三者へ移します。事業と従業員の雇用を守りつつ、過剰な債務を旧会社に残して整理する道です。
傷を浅くして終える
廃業(解散及び清算)又は法人破産により会社を終えます。経営者保証については、経営者保証に関するガイドラインによる整理又は経営者個人の破産により、再出発の基盤を残すことを目指します。
どの道を選べるかは、資金繰り表と債権者一覧で決まります。
まず、資金繰り表と債権者一覧を作ります
最初に行うのは、今後6箇月程度の資金繰り表の作成です。売掛金の入金、買掛金及び給与の支払、借入金の返済、税金及び社会保険料の納付を月ごとに並べ、手元資金がいつ尽きるか(資金枯渇日)を測ります。この日までに交渉又は申立てを終える必要がありますので、資金枯渇日が、選べる手続と着手の順序を決めます。
次に、債権者一覧を作ります。金融機関ごとの借入残高、担保の有無、保証協会の保証の有無、経営者保証の有無、サービサーへ譲渡された債権、取引先への買掛金、滞納している税金及び社会保険料を漏れなく書き出します。金融機関のみが債権者であれば私的整理が現実的であり、取引先を巻き込まざるを得ないのであれば民事再生又は第二会社方式を検討することになります。
お手元に決算書、借入金の返済予定表、通帳があれば足ります。整っていなくても構いません。ご相談の中で当事務所が一緒に作ります。
ここまでの見通しは、借入れの状況を伺えば、初回のご相談でお伝えできます。
経営者個人の連帯保証は、自宅と生活を残す道があります。
経営者保証は、自宅と生活を残す道があります
会社の債務を経営者個人が連帯保証している場合、会社の整理と同時に、経営者個人の保証債務をどう整理するかが最大の関心事となります。経営者保証に関するガイドラインは、一定の要件を満たす保証人について、破産手続によらずに保証債務を整理し、その際に、一定期間の生計費に相当する現預金及び華美でない自宅を残すことを検討できる枠組みを定めています。この枠組みによる整理は、原則として信用情報機関に登録されません。
ガイドラインの要件を満たさない場合であっても、経営者個人の破産手続においては、自由財産(破産法第34条第3項及び第4項)として一定の財産を手元に残すことができ、免責許可の決定(破産法第252条)を得れば保証債務の支払義務を免れます。会社の手続と経営者個人の手続とを一体として設計することにより、経営者の再出発の基盤を確保します。
最終的な着地点は、会社と経営者の双方の再出発です。
最終的には、会社と経営者の再出発を実現します
手続を選ぶことそのものが目的ではありません。多くの場合、ご相談者が真に望まれるのは、従業員と取引先への迷惑を最小限にとどめ、経営者個人の生活を守り、可能であれば事業を次へつなぐことです。
資金繰り表と債権者一覧によって会社の実態を把握し、3つの道のいずれを採るかを定めたうえで、金融機関及びサービサーとの交渉、第二会社方式又はM&Aの相手方の選定、裁判所への申立てを、資金枯渇日から逆算した順序で進めます。サービサーへ譲渡された債権については、債権の取得価額を踏まえた減額交渉又は買戻しの交渉を行い、消滅時効が完成している債権については時効を援用します。
採り得る手段の一覧
| 手段 | 内容 | 留意点 |
|---|---|---|
| 返済条件の変更(リスケジュール) | 金融機関に対し、元本の返済の据置き又は返済期間の延長を求めます | 資金繰りの一時的な改善にとどまります。抜本的な再生の計画と併せて行います |
| 私的整理(中小企業活性化協議会等の手続を含みます) | 裁判所によらず、金融機関との合意により返済条件を変更し又は債務の一部を免除させます | 対象は原則として金融機関の債権に限られ、取引先を巻き込みません。全金融機関の同意が要ります |
| 経営者保証に関するガイドラインによる保証債務の整理 | 一定の要件の下、破産によらずに経営者個人の保証債務を整理し、一定の生計費及び華美でない自宅を残すことを検討します | 会社の整理と同時に進めます。原則として信用情報機関に登録されません |
| 特定調停 | 簡易裁判所の調停手続を利用して、債権者との間で返済条件を調整します(特定債務等の調整の促進のための特定調停に関する法律) | 債権者の数が少なく、合意の見込みがある場合に適しています |
| 民事再生 | 裁判所の監督の下、再生計画により債務を圧縮し、現在の会社のまま事業を継続します(民事再生法) | 手続中の運転資金の確保と、債権者の多数の同意が要ります。取引先にも知られます |
| 会社分割又は事業譲渡による第二会社方式 | 収益性のある事業を新会社へ移し、過剰な債務を旧会社に残して旧会社を清算します(会社法第757条以下、第467条) | 債権者を害する態様で行えば詐害行為又は否認の対象となります。金融機関の理解を得て行います |
| M&Aによる事業の承継 | 事業を第三者へ譲渡し、譲渡代金を債務の弁済に充て、従業員の雇用を引き継ぎます | 赤字会社又は債務超過会社であっても、事業に価値があれば買主は見つかります。時間の余裕があるうちに着手します |
| サービサーとの減額交渉及び買戻し | 債権回収会社へ譲渡された債権について、一括での減額弁済又は関係者による買戻しを交渉します | サービサーの債権の取得価額を踏まえて交渉します。消滅時効が完成している債権は時効を援用します |
| 廃業(解散及び清算) | 株主総会の決議により解散し、清算手続により債権債務を整理して会社を終えます(会社法第471条、第475条以下) | 債務超過の場合は通常の清算ができず、特別清算又は破産によります |
| 法人破産 | 裁判所に破産手続開始の申立てを行い、破産管財人が財産を換価して債権者に配当します(破産法) | 支払不能又は債務超過が開始の原因です(破産法第15条、第16条)。申立費用と予納金の確保が要ります |
| 経営者個人の破産及び免責 | 経営者個人について破産手続開始の申立てを行い、免責許可の決定により保証債務の支払義務を免れます(破産法第252条) | 自由財産として一定の財産を手元に残せます(破産法第34条)。会社の手続と一体として設計します |
上記の各手段は、本ページの各節において述べた内容を一覧に整理したものです。どの手段から着手するかは、資金枯渇日、債権者の構成及び資料の有無によって異なります。
この場面で、かえって不利になる対応があります。順に申し上げます。
この場面で、やってはならない6つの対応
金融機関への返済を優先して、税金と社会保険料を後回しにする
税金及び社会保険料は、法人破産をしても消えず、滞納処分により売掛金や預金が差し押さえられます。資金繰りが苦しいときこそ、公租公課の納付と分納の相談を先に行います。
特定の債権者にだけ返済する
支払不能の状態で一部の債権者にだけ返済しますと、後に破産手続において否認され(破産法第162条)、受け取った債権者が返還を求められます。親族や知人からの借入れの返済も同様です。
会社や個人の資産を親族の名義に移す
債権者を害する財産の処分は、詐害行為取消し(民法第424条)又は否認の対象となり、経営者個人の免責が認められない事由(破産法第252条第1項第1号)にもなります。
新たな借入れやファクタリングで返済を回す
高い手数料の資金調達で返済を続けますと、傷が深くなり、会社を残す道も事業を引き継ぐ道も失われます。資金調達の前に、手続の選択をご相談ください。
サービサーからの請求を放置する、又は安易に一部を支払う
放置すれば訴訟提起や差押えに進みます。他方で、消滅時効が完成している債権の一部を支払いますと、債務の承認により時効を援用できなくなります(民法第152条)。回答する前にご相談ください。
従業員に何も告げずに、突然会社を閉める
未払の給与及び退職金は破産手続においても優先されますが、手続を設計せずに閉めますと、従業員の生活と再就職に重大な影響を与えます。閉める場合にも、順序があります。
よくいただくご質問に、順にお答えいたします。
よくある御質問
各質問をお押しいただきますと、回答が開きます。
金融機関や税理士から「破産しかない」と言われました。本当にそうでしょうか。
資金繰り表と債権者一覧を見なければ判断できません。事業に収益性が残っており、手元資金が数箇月持つのであれば、私的整理、第二会社方式又はM&Aによって会社若しくは事業を残せる場合があります。法人破産は、他の道を検討した後の最後の選択肢です。
会社が法人破産をすると、経営者も自己破産をしなければなりませんか。
必ずしもそうではありません。経営者個人の保証債務について、経営者保証に関するガイドラインによる整理ができる場合には、破産によらずに整理し、一定の生計費及び華美でない自宅を残すことを検討できます。要件を満たさない場合には、経営者個人の破産及び免責により再出発の基盤を確保します。
自宅を残すことはできますか。
経営者保証に関するガイドラインによる整理では、華美でない自宅を残すことを検討できます。自宅に住宅ローンが残っている場合には、住宅ローンの返済を継続しつつ自宅を残す方法を検討します。事案によりますので、初回のご相談で見通しをお伝えします。
取引先や従業員に知られずに相談できますか。
ご相談の段階で外部に知られることはありません。私的整理は金融機関のみを対象としますので、取引先に知られずに進めることも可能です。民事再生及び法人破産は公告されますので、公表の時期と従業員への説明の方法を、事前に設計します。
サービサーから、元本の全額と遅延損害金を一括で払えという請求書が届きました。どうすればよいですか。
回答する前にご相談ください。サービサーは債権を額面より低い価額で取得していることが多く、一括での減額弁済又は買戻しの交渉の余地があります。最後の返済から長期間が経過している場合には、消滅時効を援用できることがあります。一部でも支払いますと時効を援用できなくなりますので、支払う前にご相談ください。
今すぐ支払えない請求があります。何から手を付けるべきですか。
まず、支払の期限が迫っているものと、交渉の余地があるものとを切り分けます。給与、社会保険料、税、取引先への支払、金融機関への返済では、遅れたときの影響が大きく異なります。順序を誤りますと事業の継続そのものが難しくなりますので、資金繰りの見通しを一覧にしたうえで、優先順位を定めることから始めます。
費用はどの程度かかりますか。
事案の内容により異なります。着手金及び報酬金の基準は弁護士費用一覧のページのとおりです。法人破産の場合には裁判所への予納金が別途要りますので、資金繰り表の中で費用の確保の時期も含めて、初回のご相談でご説明します。
ご相談から解決までの流れ
事情の確認
借入れの状況と資金繰りの経緯を伺います
方針の確定
残す・引き継ぐ・終えるのいずれかを定めます
資料の作成
資金繰り表と債権者一覧を一緒に作ります
交渉・申立て
資金枯渇日から逆算して順序を設計します
解決・再出発
会社と経営者の双方の再出発を実現します
弁護士費用
弁護士費用の額は、弁護士費用一覧のページをご覧ください。
初回のご相談において、費用の見込みを具体的に申し上げます。ご相談は事前予約制です。
当事務所の代表弁護士
- 長島・大野・常松法律事務所を経て、弁護士法人M&A総合法律事務所を開設。
- 慶應義塾大学ビジネス・スクールとペンシルバニア大学ウォートン・スクールにおいて、トランプ大統領の娘イヴァンカさんと同じクラスでM&Aファイナンス理論・株式価値評価理論・交渉理論を専攻。
- 平成23年、株式買取請求権に関する事件において最高裁判所で逆転の判断を得る。
代表弁護士の近著
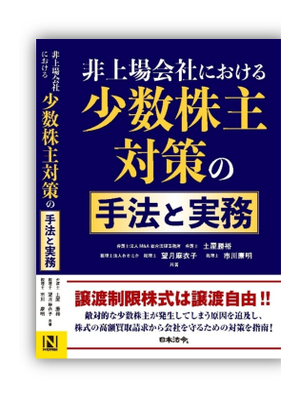
非上場会社における少数株主対策の手法と実務
譲渡制限株式は譲渡自由! 敵対的少数株主の施策
非上場の会社及び同族会社では、名義株主が存在し、相続の繰り返しや節税対策等により株式が分散しやすく、少数株主が発生いたします。その少数株主が敵対的となりますと、株主総会の議決に影響を与え、株式を高値で会社に買い取らせ、経営陣を特別背任で刑事告訴するといった事態が生じます。本書は、敵対的な少数株主及び悪質な株式買取業者の実態と、株式評価における法務と税務の違いを解説し、会社に潜在するリスクを掘り起こして、平時及び有事の対応を示すものです。
目次 第1章 敵対的少数株主問題とは/第2章 敵対的少数株主問題と譲渡制限株式/第3章 敵対的少数株主問題と少数株主権/第4章 敵対的少数株主問題の「有事」対策/第5章 少数株主対策における株式価値評価/第6章 少数株主対策における課税関係/第7章 少数株主対策における留意点/第8章 敵対的少数株主問題の「平時」対策/第9章 敵対的少数株主問題と類似の問題
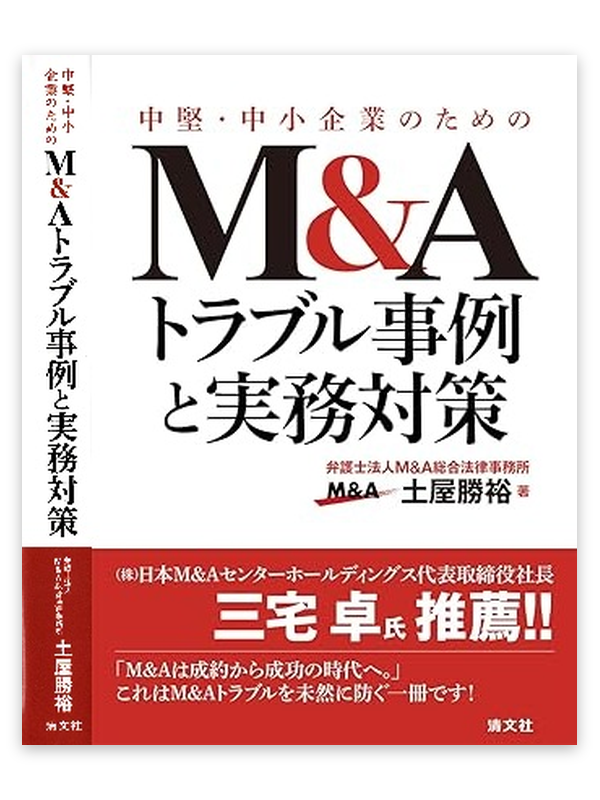
中堅・中小企業のためのM&Aトラブル事例と実務対策
M&Aは成約から成功の時代へ
中小企業におけるM&Aは、事業承継の有力な手段として広く普及しています一方で、その過程及び成立後において多様なM&Aトラブルが発生しています。悪質な買主による資産の流出、M&A対価の不払い、M&A仲介手数料及びM&A仲介会社をめぐる紛争、株主及び株式の帰属をめぐる対立、表明保証条項違反及びコベナンツ違反を理由とする責任追及、役員退職慰労金の支給拒否並びに役員責任追及に至るまで、その内容は広範に及びます。本書は、実際に紛争化した事例を基礎として法的構造を整理し、実務上の対応を解説するものです。
目次 第1章 悪質な買主のM&Aトラブル/第2章 M&A対価不払いのM&Aトラブル/第3章 M&A仲介手数料及びM&A仲介会社のトラブル/第4章 株主及び株式のM&Aトラブル/第5章 表明保証条項違反のM&Aトラブル/第6章 コベナンツ違反のM&Aトラブル/第7章 役員退職慰労金の支給拒否のM&Aトラブル/第8章 役員責任追及のM&Aトラブル/資料 株式譲渡契約書等
本書籍の記載は、一般的な法制度及び実務の解説であり、個別の事案について一定の結果を保証するものではありません。
事務所概要
- 名称
- 弁護士法人M&A総合法律事務所
- 所在地
- 〒105-6017 東京都港区虎ノ門4丁目3番1号
森トラスト城山トラストタワー17階 - 電話番号
- 03-6435-8418
- 受付時間
- 8:00~21:00(土日祝含む)
ご相談・お問い合わせ
受領した情報の秘密は厳守いたします。
ご送信いただいた情報は、ご相談への対応の目的にのみ使用いたします。
受領した情報の秘密は、弁護士法上の守秘義務に基づき厳守いたします。