任意売却の後に残った住宅ローンの返済と交渉|残債の分割・和解・債務整理
▶ 住宅ローンを払えない場合の選択肢と期限|返済条件の変更、任意売却、個人再生及び自己破産の比較
任意売却で自宅を売却したが、売却の代金では住宅ローンを返しきれず、数百万円から一千万円以上の残債が残った。保証会社や債権回収会社から返済の案内が届いているが、どう対応すればよいか分からない。このような状況で本記事をお読みの方が多いと存じます。
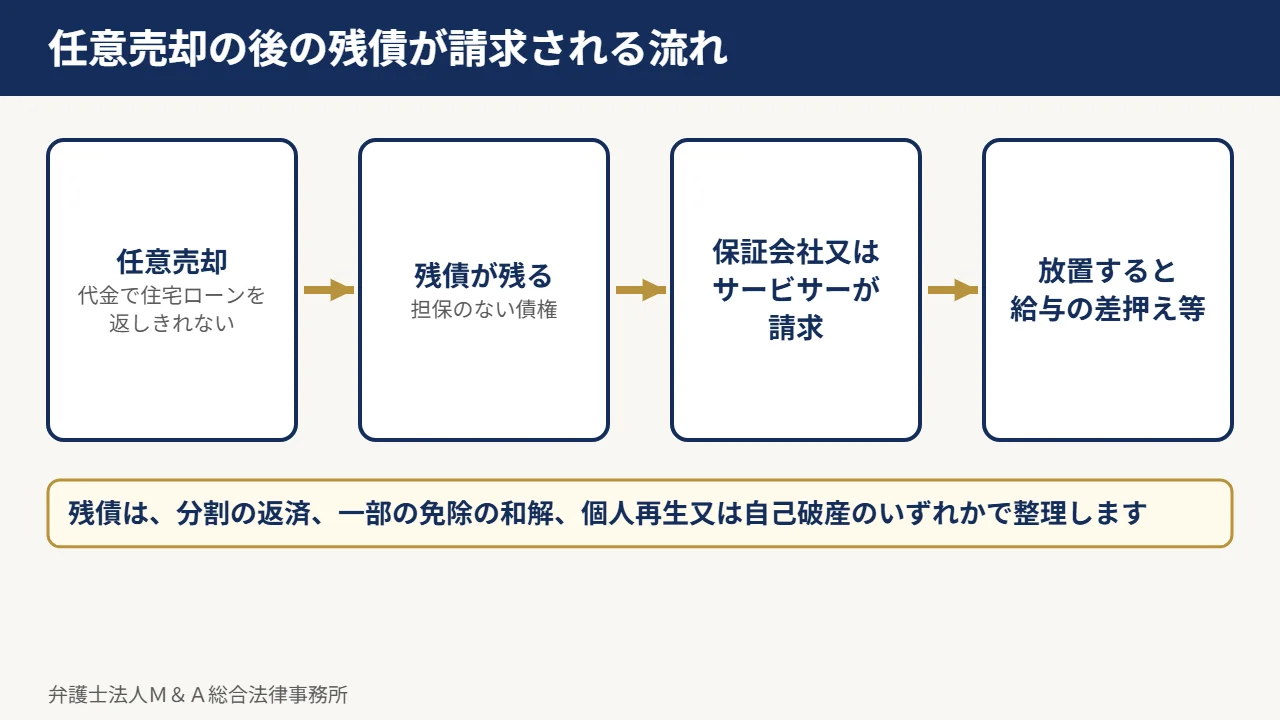
結論から申し上げます。任意売却の後の残債は、収入に応じた分割の返済、一括の支払による一部の免除の和解、個人再生又は自己破産のいずれかで整理します。放置すると給与の差押え等に進むため、売却の前後で方針を決めておくことが重要です。
残債はどのように請求されるか
任意売却の後に残った住宅ローンは、担保のない債権として残ります。多くの場合、保証会社又はその委託を受けた債権回収会社(サービサー)が請求の相手方となります。債権回収会社は、債権管理回収業に関する特別措置法に基づき法務大臣の許可を受けた会社です。
残債の整理の方法
| 方法 | 内容 | 向いている場合 |
|---|---|---|
| 分割の返済 | 月々の返済額を協議して返済を続けます。 | 安定した収入があり、残債の額が収入に見合う場合 |
| 一部の免除の和解 | 一定額をまとめて支払うことで、残額の免除を受けます。 | 親族の援助等で一定のまとまった資金を用意できる場合 |
| 個人再生 | 残債を含む借入金を法律の定める額まで減らします。 | 残債が大きく、収入から一定額を返済できる場合 |
| 自己破産 | 残債を含む借入金の支払義務の免除を受けます。 | 返済を続けることが難しい場合 |
連帯保証人がいる場合
住宅ローンに連帯保証人がいる場合、残債について連帯保証人にも請求されます。借主が自己破産をしても連帯保証人の支払義務は残ります(破産法第253条第2項)。連帯保証人を含めた整理の方法を、売却の前に検討しておく必要があります。
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
交渉で注意すること
- 収入と支出を示し、無理のない返済額を提示すること
- 和解の内容は必ず書面で取り交わすこと
- 特定の債権者にだけ返済を続けることは、後に自己破産をする場合に問題となること
よくあるご質問
残債を放置するとどうなりますか
支払督促や訴訟を経て、給与や預金の差押えを受けるおそれがあります。
時効で消えることはありますか
権利を行使できる時から5年等の消滅時効の定めがありますが(民法第166条第1項)、債権者は訴訟等により時効の完成を妨げることが通常であり、時効を前提とした対応はおすすめしません。
借入金と自宅に関するご相談
弁護士法人M&A総合法律事務所 電話番号 03-6435-8418
受付時間 8時00分から21時00分まで(土曜・日曜・祝日を含みます)
出典
- 債権管理回収業に関する特別措置法第3条(営業の許可)
- 破産法第253条第2項(免責許可の決定の効力等)
- 民法第166条第1項(債権等の消滅時効)
この記事の位置付け
本ページは、住宅ローン・借入金の返済が苦しくなった個人及び経営者の方の債務と自宅の整理に関する解説のうちの一つです。全体像は、次の中核となるページをご覧ください。
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容及び対応の進め方は、次のご案内のページに整理しています。あわせてご覧ください。
当事務所の弁護士費用は、弁護士費用の頁をご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
長島大野常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件に関与し、2023年(令和5年)10月には最高裁判所において株式買取請求権に関する逆転判決を得ました。現在は弁護士法人M&A総合法律事務所の代表弁護士を務めています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継、企業法務及び不動産に関する法律問題
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書