カードローン・リボ払いの返済が苦しい場合|元金が減らない仕組みと任意整理・個人再生・過払金の確認
▶ 住宅ローンを払えない場合の選択肢と期限|返済条件の変更、任意売却、個人再生及び自己破産の比較
毎月決まった額を返済しているのに、カードローン又はクレジットカードのリボ払いの残高がなかなか減らない。返済のために別のカードで借入れをするようになった。このような状況は、債務整理を検討すべき段階に入っている可能性があります。
本記事では、リボ払い及びカードローンの返済が苦しくなる仕組みと、債務整理の方法について解説いたします。
結論から申し上げます。返済のために新たな借入れをしている場合は、早期に債務整理を検討すべきです。住宅ローンを払い続けて自宅を残したい場合でも、任意整理又は個人再生の住宅資金特別条項により、住宅ローン以外の借入金だけを整理することができます。
リボ払いの返済が苦しくなる仕組み
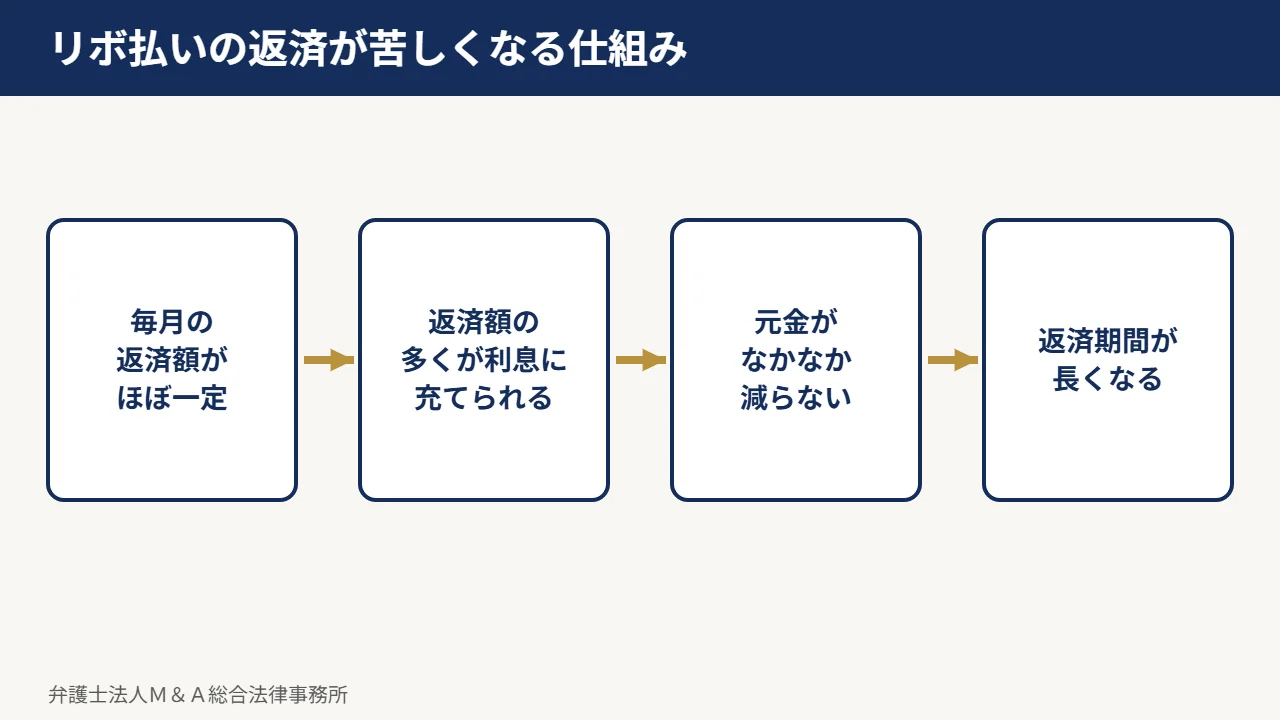
リボ払いは、利用額にかかわらず毎月の返済額がほぼ一定となる支払の方法です。毎月の返済額の多くが利息に充てられるため、利用を重ねると元金がなかなか減らず、返済期間が長くなります。
カードローンについても、最低返済額のみを返済していると、同様に元金の減りが遅くなります。
借入れの上限に関する規制
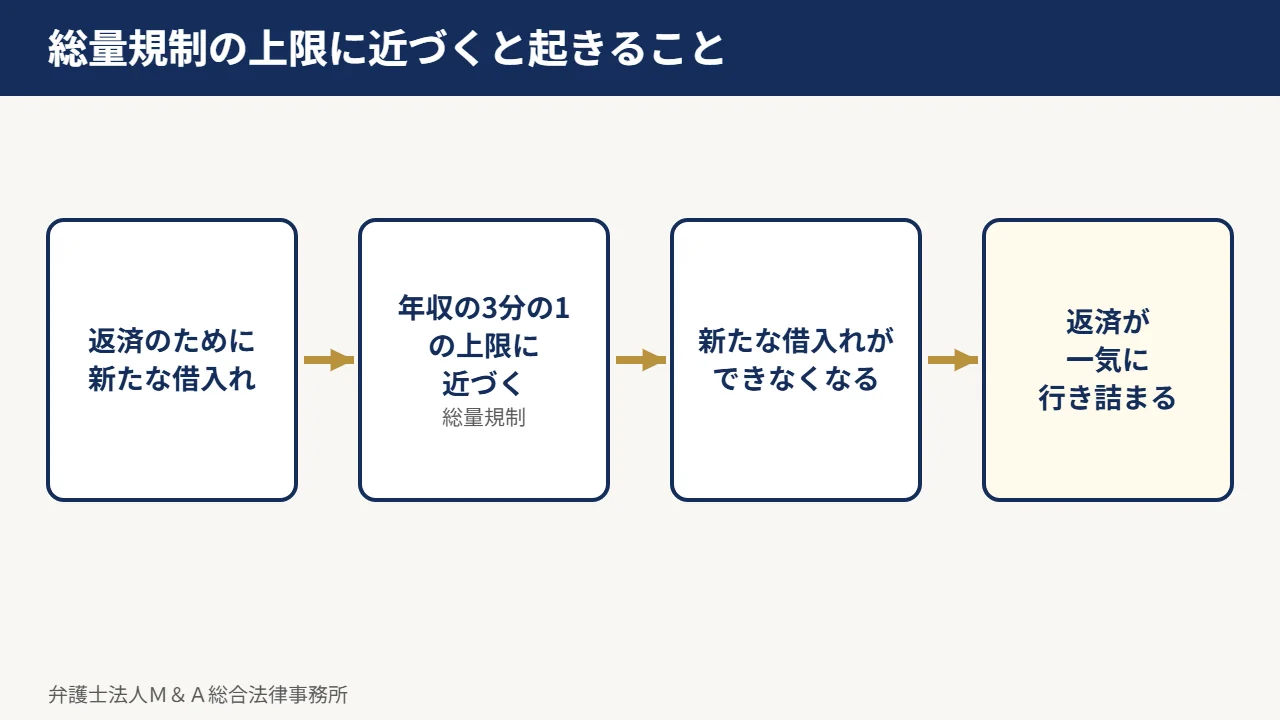
貸金業者からの借入れについては、原則として年収の3分の1を超える貸付けが禁止されています(貸金業法第13条の2、いわゆる総量規制)。総量規制の上限に近づいて新たな借入れができなくなった時点で、返済が一気に行き詰まることが多くあります。
債務整理の方法の比較
| 方法 | 内容 | 自宅 |
|---|---|---|
| 任意整理 | 将来の利息の免除を受け、元金を分割で返済します。 | 住宅ローンを対象から外せば残せます。 |
| 個人再生 | 借入金を法律の基準により大幅に減額し、原則3年で返済します。 | 住宅資金特別条項により残せます。 |
| 自己破産 | 支払不能の場合に、借入金の免責を受けます。 | 原則として手放すことになります。 |
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
過払金の確認
平成22年(2010年)6月の改正貸金業法の完全施行の前から、利息制限法の上限を超える金利で取引をしていた場合には、払い過ぎた利息(過払金)の返還を請求できることがあります。過払金の返還請求権には消滅時効がありますので、古い取引がある場合は早期に確認することが重要です。
弁護士に相談する意味
弁護士が受任の通知を送ると、貸金業者は本人に対する直接の取立てをすることができなくなります(貸金業法第21条第1項第9号)。当事務所では、借入金の全体と住宅ローンの状況を確認したうえで、自宅と生活を守るための方法をご説明いたします。
よくあるご質問
リボ払いの残高だけを整理することはできますか。
任意整理では、整理の対象とする債権者を選ぶことができます。リボ払いの残高のあるクレジットカード会社のみを対象とすることも可能です。
銀行のカードローンも総量規制の対象ですか。
銀行は貸金業法の総量規制の直接の対象ではありませんが、銀行においても返済能力を踏まえた貸付けが求められています。債務整理の対象とすることは可能です。
家族に知られずに債務整理をすることはできますか。
任意整理は裁判所を通さないため、家族に知られずに進められることが多くあります。個人再生及び自己破産では、家計の資料等の準備に家族の協力が必要となる場合があります。
カードローン・リボ払いの返済に関するご相談
弁護士法人M&A総合法律事務所 電話番号 03-6435-8418
受付時間 8時00分から21時00分まで(土曜・日曜・祝日を含みます)
出典
- 貸金業法(昭和58年法律第32号)第13条の2及び第21条第1項第9号
- 利息制限法(昭和29年法律第100号)第1条
この記事の位置付け
本ページは、住宅ローン・借入金の返済が苦しくなった個人及び経営者の方の債務と自宅の整理に関する解説のうちの一つです。全体像は、次の中核となるページをご覧ください。
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容及び対応の進め方は、次のご案内のページに整理しています。あわせてご覧ください。
当事務所の弁護士費用は、弁護士費用の頁をご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
長島大野常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件に関与し、2023年(令和5年)10月には最高裁判所において株式買取請求権に関する逆転判決を得ました。現在は弁護士法人M&A総合法律事務所の代表弁護士を務めています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継、企業法務及び不動産に関する法律問題
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書