民事再生で自主再建する方法!
借入れを抱えて経営が苦しく、このままでは倒産しそうだ。破産するしかないのか、会社を残して立て直す道はないのかと考えている。
本記事は、会社を破産させずに自力で再建する方法として、民事再生を検討している経営者の方に向けたものです。会社の存続が難しく、たたむことも視野に入れている方は、法人破産・廃業|借入金が残っていても会社はたためますをご覧ください。
民事再生では、経営者が退任せずに経営権を維持したまま、再生計画に基づいて債務を減らし、会社を存続させることができます。他方、担保権を行使されるおそれ、債務免除益への課税、信用不安、申立てに資金が必要となる点に注意が必要です。以下、会社更生との違いや再生に失敗した場合の破産手続も含めて順にご説明します。
- 民事再生とは
- 民事再生を利用できる場合
- 手続の流れ
- 担保権の扱い
- 民事再生の利点と難点
- 再生計画が成立しなかった場合
- よくある失敗
- 申立てに必要な費用
- 申立て後の取引先・従業員への対応
- 他の手続との比較
- 個人の再生手続
- 会社更生と比べると、民事再生はどの法人でも使え、経営陣が経営を続けられる一方、担保権は原則として手続の外で行使されます
- 再建型の手続を選べるのは、債務を減らせば本業で利益を出せる見込みがあり、債権者の多数の理解を得られるときです
- 民事再生では、債務の免除を受けた額に法人税が課されることがあるため、税務の手当てを計画に織り込む必要があります
- 申立てが公になると取引先の信用が揺らぐため、申立ての直後の説明と資金の手当てが再建を左右します
- 民事再生が成り立たなかった場合は、多くは破産手続に移り、破産管財人が財産を換価して債権者に配当します
- 開始の後、会社は財産を評定して裁判所に報告し、届け出られた債権を認めるかどうかを認否書で示します
- よくあるご質問
- まとめ
- 民事再生・会社更生の手続と別除権の記事の一覧
- 本記事の根拠条文・裁判例
民事再生とは
民事再生は、経済的に苦境にある債務者について、債権者の多数の同意を得て裁判所が認可した再生計画に基づき、債務の一部の免除や弁済期限の猶予を受けながら、事業の再生を図る裁判所の手続です(民事再生法第1条)。個人も法人も利用でき、株式会社に限られる会社更生と比べて、中小企業が使いやすい手続です。
民事再生の最大の特徴は、手続が始まった後も、原則として従来の経営者がそのまま会社の経営と財産の管理を続けられる点にあります(民事再生法第38条第1項)。裁判所は通常、弁護士を監督委員に選任し、重要な財産の処分や借入れ等には監督委員の同意を要するものとして、手続の公正を確保します。
自主再建型とスポンサー型
民事再生には、会社が自らの事業の収益で再生計画の弁済を行う自主再建型と、スポンサー企業の支援(出資や事業の譲受け)を受けて弁済の原資を確保するスポンサー型があります。自主再建型は経営者と会社が残る一方、計画の履行に確実性が求められます。資金繰りや事業の収益力に不安がある場合は、スポンサー型を並行して検討します。
⇒法的整理による事業の再生(民事再生・会社更生・第二会社方式)の進め方はこちら
民事再生を利用できる場合
再生手続開始の申立ては、債務者に破産手続開始の原因となる事実の生ずるおそれがあるとき、又は事業の継続に著しい支障を来すことなく弁済期にある債務を弁済することができないときにすることができます(民事再生法第21条第1項)。破産の状態に至る前の段階から申し立てられる点が重要です。
他方、裁判所は、手続の費用の予納がないとき、再生計画案の作成若しくは可決の見込み又は再生計画の認可の見込みがないことが明らかであるとき、不当な目的で申立てがされたときなどには、申立てを棄却します(民事再生法第25条)。本業に営業利益を生む力があるか、申立て後の資金繰りが維持できるかが、実際には最も重要な判断の要素です。
資金繰りが行き詰まった会社のM&A・事業譲渡は、次のページでご案内しています。
手続の流れ
申立ての準備
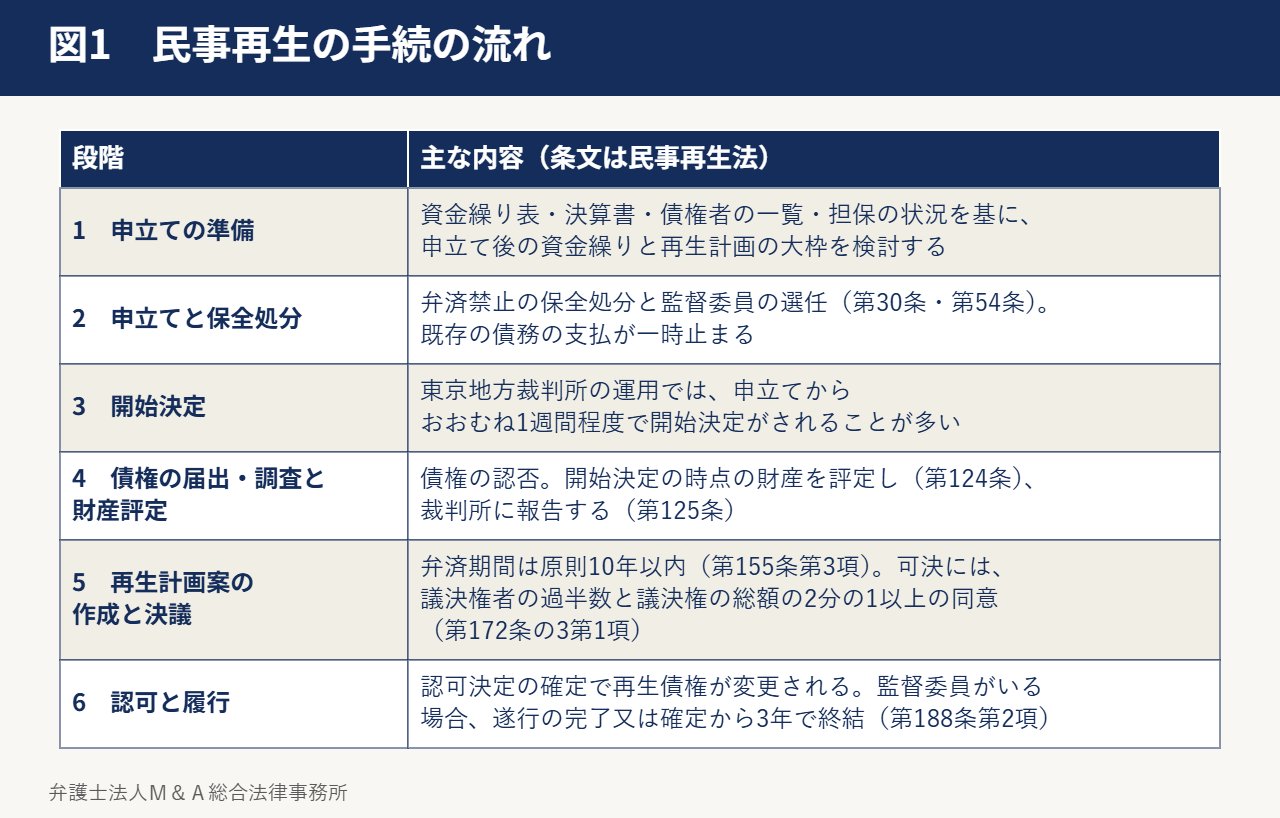
資金繰り表、直近の決算書、債権者の一覧、担保の設定の状況を基に、申立て後の資金繰りの見通しと再生計画の大枠を検討します。申立ての直前に一部の債権者だけに弁済することは避けなければなりません。
申立てと保全処分
申立てと同時に、裁判所は申立て前の原因による債務の弁済を禁止する保全処分を発令し、監督委員を選任するのが通常の運用です(民事再生法第30条・第54条)。これにより、既存の債務の支払が一時止まり、資金繰りに余裕が生まれます。仕入先等への説明会を開き、取引の継続を求めます。
開始決定
申立てに理由があれば、裁判所は再生手続の開始を決定します。東京地方裁判所の運用では、申立てからおおむね1週間程度で開始決定がされることが多いとされています。
債権の届出・調査と財産評定
再生債権者は債権を届け出、会社はその認否を行います。会社は、開始決定の時点の財産を評定し(民事再生法第124条)、財産の状況等を裁判所に報告します(同法第125条)。財産評定は、破産した場合の配当の見込み(清算価値)を示すもので、再生計画の弁済がこれを下回ってはならないという考え方(清算価値保障原則)の基準となります。
再生計画案の作成と決議
会社は、債務の減免や弁済の方法を定めた再生計画案を作成して提出します。再生計画による弁済期間は、特別の事情がある場合を除き、再生計画認可の決定の確定から10年を超えない範囲で定めます(民事再生法第155条第3項)。再生計画案の可決には、議決権者の過半数の同意と、議決権の総額の2分の1以上の同意が必要です(民事再生法第172条の3第1項)。
認可と履行
可決された再生計画を裁判所が認可し、その決定が確定すると、再生債権は計画の定めに従って変更されます。監督委員が選任されている場合、再生計画の遂行が完了したとき、又は認可決定の確定から3年を経過したときに手続は終結します(民事再生法第188条第2項)。
資金繰りと返済の行き詰まりへの対応(私的整理・民事再生・法人破産・サービサー対応)の全体は、次のページでご案内しています。
担保権の扱い
民事再生では、抵当権等の担保権は別除権として、手続の外で行使することができます(民事再生法第53条)。工場や本社の不動産に担保権が設定されている場合、担保権を実行されると事業の継続が難しくなるため、担保権者との間で、担保目的物の価値に相当する額を分割して弁済する別除権協定を結ぶのが一般的です。
協議の時間を確保するために担保権の実行の中止を命じてもらう制度(民事再生法第31条)や、担保目的物の価額に相当する金銭を納付して担保権を消滅させる制度(民事再生法第148条)もあります。
民事再生の利点と難点
利点
- 事業と雇用を維持しながら、過大な債務を減らすことができる。
- 経営者が引き続き経営に当たることができる。
- 債権者の全員ではなく、法定の多数の同意で計画を成立させることができる。
難点
- 申立ては官報に公告され、取引先に知られるため、信用不安による取引条件の悪化や取引の打切りが生じ得る。
- 申立て後は新たな借入れが難しく、仕入れが現金取引となるなど、資金繰りの負担が増える。
- 裁判所に納める予納金や弁護士費用等、まとまった費用が必要となる。
- 債務の免除益に対する課税について、資産の評価損や期限切れ欠損金の利用等の検討が必要となる。
再生計画が成立しなかった場合
再生計画案が否決された場合や、計画の履行が見込めなくなった場合には、再生手続は廃止され、裁判所は職権で破産手続を開始することがあります(民事再生法第250条)。申立ての前の段階で、計画の実現可能性を慎重に見極めることが大切です。
よくある失敗
- 資金が尽きてから申し立て、申立て後の仕入れや給与の支払ができなくなる。
- 主要な担保権者との協議の見通しを立てないまま申し立て、事業用の資産を失う。
- 申立ての直前に親しい取引先や親族からの借入れだけを返済し、否認の対象となる。
申立てに必要な費用
民事再生の申立てには、裁判所に納める予納金と、申立代理人の弁護士費用が必要です。予納金の額は、負債の総額等に応じて各裁判所の基準により定められ、法人の場合は数百万円となることが多くあります。申立て後の運転資金とは別に、手続の費用を確保しておく必要があります。
また、申立て後は仕入れの代金を前払い又は現金で求められることが多く、運転資金の需要が一時的に増えます。売掛金の回収の時期、給与・社会保険料・公租公課の支払の時期を織り込んだ資金繰り表を作成し、申立て後の数か月を乗り切れるかを確かめます。
申立て後の取引先・従業員への対応
申立ての直後は、取引先や従業員に動揺が広がります。取引先には、申立て前の債権は再生計画に従って弁済されること、申立て後の取引による債権は共益債権として随時弁済されること(民事再生法第119条・第121条)を説明し、取引の継続を求めます。
従業員の給料は、再生手続開始後の労働に対するものは共益債権として(民事再生法第119条第2号)、開始前の未払分も一般優先債権として(同法第122条)、再生計画によらずに随時支払われます。従業員に事情を説明し、雇用を維持して事業を続ける方針を伝えることが、事業の価値を守るうえで重要です。
他の手続との比較
会社更生との違い
会社更生は株式会社だけが利用でき、担保権者も手続に取り込んで権利を変更できる点で、より強力な手続です。他方、原則として更生管財人が経営に当たり、手続の費用と期間も大きくなるため、大規模な会社に向いています。
私的整理との違い
私的整理は、金融機関等の対象債権者だけを相手にするため、取引先に知られずに進められます。ただし、対象債権者全員の同意が必要です。民事再生は、法定の多数の同意で計画を成立させられるため、同意しない債権者がいる場合や、取引債権も含めて整理する必要がある場合に適しています。
破産との違い
破産は会社の財産をすべて換価して配当し、会社を消滅させる手続です。民事再生は、事業を続けて将来の収益から弁済するため、債権者にとっても、破産した場合より多くの弁済を受けられることが前提となります。
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
個人の再生手続
経営者個人が保証債務等を抱えている場合、個人について通常の再生手続を利用することができます。住宅ローンのある自宅を残しながら他の債務を減らす住宅資金特別条項や、負債の総額が5,000万円を超えない個人を対象とする小規模個人再生・給与所得者等再生の制度もあります(民事再生法第221条以下)。会社の再生と経営者個人の債務の整理は、一体として検討することが重要です。
会社更生と比べると、民事再生はどの法人でも使え、経営陣が経営を続けられる一方、担保権は原則として手続の外で行使されます
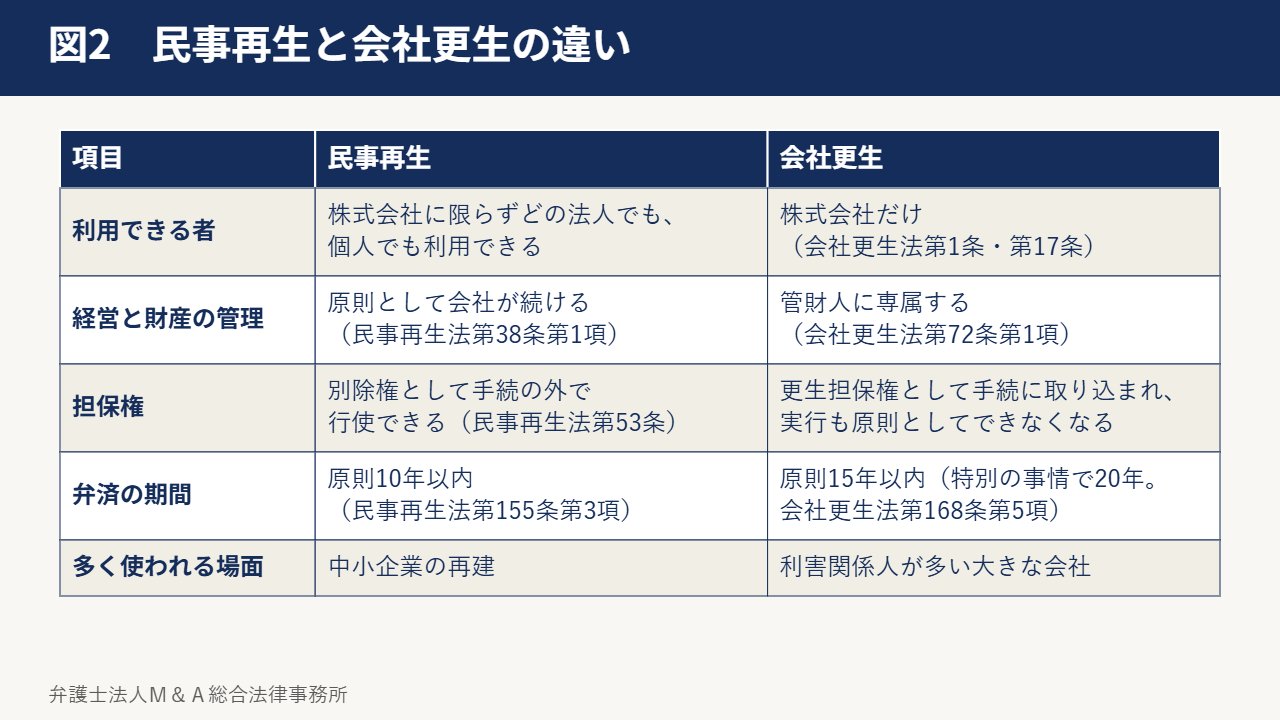
民事再生と会社更生は、いずれも会社を残して再建するための再建型の手続ですが、仕組みが大きく異なります。会社更生は株式会社だけが利用でき(会社更生法第1条・第17条)、開始の決定と同時に裁判所が管財人を選任し(同法第42条第1項)、事業の経営と財産の管理・処分の権利は管財人に専属します(同法第72条第1項)。これに対し民事再生は、株式会社に限らずどの法人でも、また個人でも利用でき、原則として会社が業務と財産の管理を続けます(民事再生法第38条第1項)。中小企業の再建で民事再生が多く使われるのは、このためです。
担保権の扱いの違い
民事再生では、担保権者は別除権者として再生手続によらずに担保権を行使できます(民事再生法第53条)。会社更生では、担保権で守られた債権も更生担保権として手続の中に取り込まれ、更生手続開始の決定があると担保権の実行も原則としてできなくなります(会社更生法第50条第1項・第47条第1項)。担保に入っている財産が事業に欠かせず、担保権者との合意が難しい場合には、会社更生の方が適することもあります。
弁済の期間の違い
再生計画で債務の期限を猶予する場合は、特別の事情がある場合を除き、認可の決定の確定から10年を超えない範囲で期限を定めます(民事再生法第155条第3項)。更生計画では、原則として15年(特別の事情がある場合は20年。担保物の耐用期間が判定できる場合はそれとのいずれか短い期間)を超えてはならないとされています(会社更生法第168条第5項)。会社更生は利害関係人が多い大きな会社で使われることが多く、手続も厳格で、一般に時間と費用がかかります。
再建型の手続を選べるのは、債務を減らせば本業で利益を出せる見込みがあり、債権者の多数の理解を得られるときです
経営が苦しい会社の手続には、会社を残して立て直す再建型と、会社をたたんで財産を分配する清算型があります。会社を残して自分たちで立て直したい場合は、まず再建型を検討します。ただし、再建型は、債務を圧縮すれば本業の収益で残りを返済できることが前提です。財務の状態が極めて悪く、債務を大きく減らしても返済を続けられない場合には、再建型を選んでも計画が立たずに失敗するおそれが高くなります。また、再生計画には債権者の多数の同意が必要なため、債権者との信頼の関係が失われている場合には、計画に賛成を得られないことがあります。
経営陣が退いても会社を残したい場合
経営陣が経営から退くことになっても会社と事業を残したい場合には、スポンサーに事業を引き継ぐ方法や、管財人が経営を担う会社更生の利用も考えられます。どの方法が適するかは、会社の規模、担保の状況、スポンサーの候補の有無によって異なります。
他の方法との組み合わせ
再建型の手続には、民事再生と会社更生のほか、裁判所を使わない私的整理や、裁判所の調停による特定調停もあります。私的整理は対象の債権者を金融機関に限ることで取引先への影響を抑えられますが、対象の債権者全員の同意が必要です。全員の同意が見込めない場合や、取引先への支払もできない状態の場合に、民事再生を選ぶことになります。清算型の手続には、破産と特別清算があります。
民事再生では、債務の免除を受けた額に法人税が課されることがあるため、税務の手当てを計画に織り込む必要があります
再生計画で債務の免除を受けると、免除を受けた額は会社の益金となり、そのままでは法人税の課税の対象となり得ます。再生手続開始の決定があった場合等には、一定の要件のもとで、期限切れのものを含む過去の欠損金を、免除を受けた額等に達するまで損金に算入できる定めがあります(法人税法第59条第2項)。この扱いを使えるかどうか、資産の評価損を計上できるかどうかで納める税額が大きく変わるため、再生計画案を作る段階から税理士と検討し、税金の支払で計画が崩れないようにしておくことが大切です。
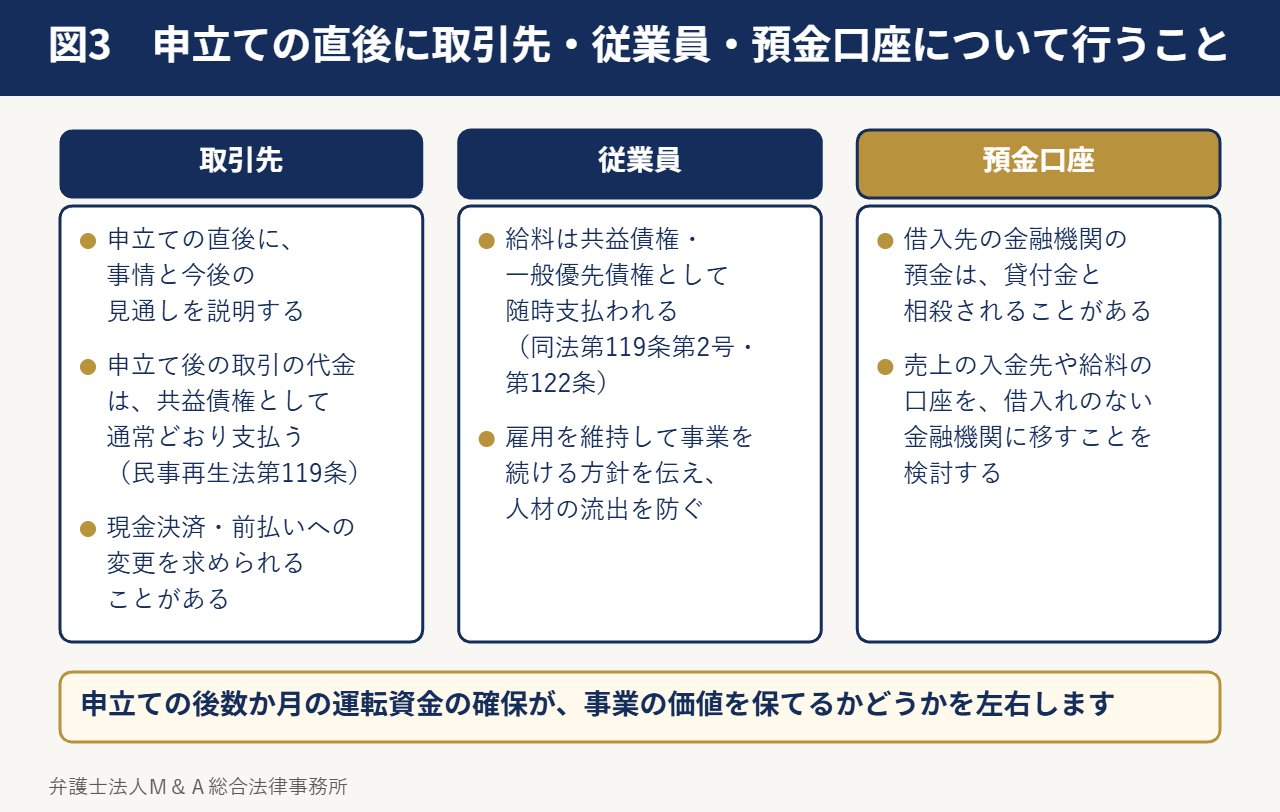
申立てが公になると取引先の信用が揺らぐため、申立ての直後の説明と資金の手当てが再建を左右します
民事再生の申立ては公になり、取引先や金融機関、従業員に知られます。取引先からは、取引の打切りや、現金での決済・前払いへの変更を求められることが少なくありません。申立ての直後に主要な取引先へ事情と今後の見通しを説明し、申立ての後の取引の代金は共益債権として通常どおり支払うこと(民事再生法第119条)を伝えて、取引の継続に協力を求めます。従業員には、給料は一般優先債権として支払われること(同法第122条)を説明し、人材の流出を防ぎます。こうした説明と、申立ての後数か月の運転資金の確保が、事業の価値を保てるかどうかを左右します。
預金口座の管理
借入先の金融機関の口座にある預金は、申立てを機に貸付金と相殺されることがあります。相殺が禁止される範囲は民事再生法第93条に定められていますが、申立ての前に入金された預金は相殺の対象となり得るため、売上の入金先や給料の支払に使う口座を、借入れのない金融機関に移しておくことを検討します。
債権者の理解を得るための準備
再生計画案を可決してもらうには、出席又は書面等で投票した議決権者の過半数と、議決権の総額の2分の1以上の同意の両方が必要です(民事再生法第172条の3第1項)。大口の金融機関の意向が結果を左右するため、申立ての前後から、窮境に至った原因、経営責任のとり方、清算した場合と比べて弁済が多くなることを、資料で丁寧に説明します。再生計画案の作成には、会計と倒産の手続の双方の知識が必要です。
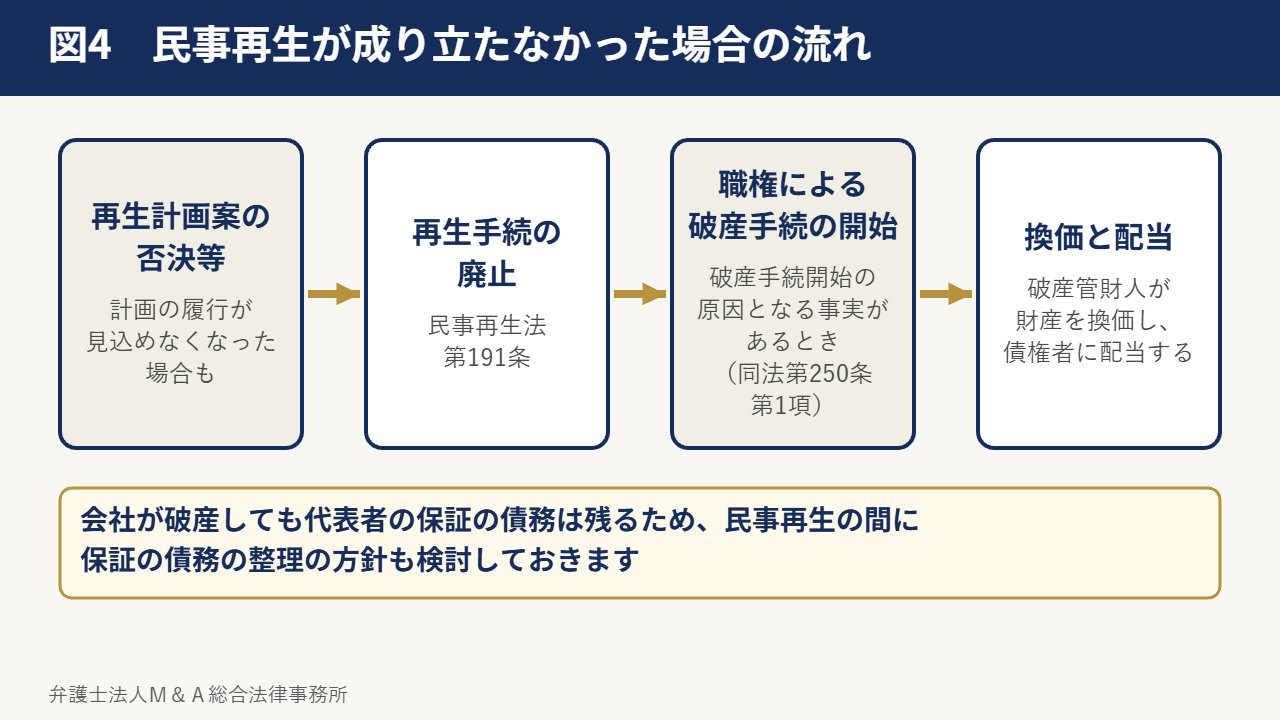
民事再生が成り立たなかった場合は、多くは破産手続に移り、破産管財人が財産を換価して債権者に配当します
再生計画案が否決された場合等には再生手続は廃止され(民事再生法第191条)、会社に破産手続開始の原因となる事実があると認められるときは、裁判所が職権で破産手続を開始することがあります(同法第250条第1項)。破産手続では、裁判所が開始の決定をし(破産法第30条)、同時に破産管財人を選任して、債権の届出の期間や財産の状況を報告する債権者集会の期日等を定めます(同法第31条第1項)。財産の管理・処分の権利は破産管財人に専属し(同法第78条第1項)、破産管財人が財産を換価して回収し、債権者集会で報告をしたうえで、債権者に配当します(同法第193条)。
破産の手続の流れ
- 破産手続開始の申立て:会社又は債権者が裁判所に申し立て、手続の費用を予納します。
- 破産手続開始の決定:裁判所が開始の決定と同時に破産管財人を選任します。
- 財産の換価と回収:破産管財人が不動産・在庫・売掛金等を換価し、回収します。
- 債権者集会:破産管財人が財産の状況や換価の経過を報告します。
- 配当:換価で得た金銭を、優先される債権を払った後に、債権の額に応じて配当します。財産が手続の費用にも足りない場合は、配当をせずに手続が廃止されます(同法第217条)。
破産に移った場合の経営者の保証
会社が破産しても、代表者が会社の借入れを連帯保証している場合、その保証の債務は残ります。会社が民事再生を続けている間に、代表者の保証の債務の整理の方針(経営者保証に関するガイドラインに沿った整理や、代表者自身の破産・個人再生)も検討しておくと、会社の手続が破産に移った場合にも、代表者の生活の再建を遅らせずに進められます。
開始の後、会社は財産を評定して裁判所に報告し、届け出られた債権を認めるかどうかを認否書で示します
再生手続が開始されると、会社は遅滞なく、会社に属する一切の財産について開始の時における価額を評定し、財産目録と貸借対照表を作って裁判所に提出します(民事再生法第124条第1項・第2項)。この評定は、会社を清算した場合に債権者がどれだけ配当を受けられるかを示す基礎となり、再生計画の弁済がそれを上回るかどうかを債権者が判断する材料になります。また、会社は、届け出られた再生債権の内容と議決権について認めるかどうかを記載した認否書を作り、裁判所に提出します(同法第101条)。
認否で争いが生じた場合
届け出た債権を会社が認めなかった場合や、他の債権者が異議を述べた場合には、その債権者は、裁判所に査定の申立てをして債権の内容を確定させることができます(民事再生法第105条第1項)。争いのある債権が大きいと、議決権の額や弁済の額の見通しにも影響するため、申立ての前から取引の記録と契約書を整理しておくことが大切です。
よくあるご質問
民事再生を申し立てると社長は退任しなければなりませんか。
原則として退任する必要はありません。従来の経営者が経営を続け、監督委員の監督を受けながら再生を進めます。ただし、経営の不正等があれば、管財人が選任されることがあります。
経営者の個人保証はどうなりますか。
会社の再生計画で債務が減免されても、保証債務は当然には減りません。経営者保証に関するガイドラインによる保証債務の整理や、経営者個人の再生手続をあわせて検討します。
取引先との取引は続けられますか。
民事再生は事業の継続を前提とする手続であり、取引を続けることができます。申立て後の取引による債権は共益債権として優先的に支払われるため、そのことを取引先に説明して協力を求めます。
民事再生と会社更生のどちらを選べばよいですか。
株式会社以外の法人や、経営陣が経営を続けて再建を進めたい会社は、民事再生を選ぶのが通常です。担保に入っている財産が事業に欠かせず、担保権者との合意が見込めない場合や、利害関係人が多い大きな会社では、管財人が経営を担い担保権も手続に取り込む会社更生が適することがあります(会社更生法第50条・第72条)。
債務の免除を受けると税金がかかりますか。
免除を受けた額は益金となるため、課税の対象となり得ます。再生手続開始の決定があった場合等には、一定の要件のもとで過去の欠損金を損金に算入できる定めがあります(法人税法第59条第2項)。再生計画案を作る段階から税理士と検討してください。
再生計画が否決されたら会社はどうなりますか。
再生手続は廃止され(民事再生法第191条)、破産手続開始の原因となる事実があると認められるときは、裁判所が職権で破産手続を開始することがあります(同法第250条第1項)。
自主再建とスポンサー型のどちらを目指すべきですか。
申立ての後の取引の条件の悪化を織り込んでも本業の収益で弁済を続けられ、経営陣への債権者の信頼が保てるのであれば、自主再建を目指せます。資金や信用が足りない場合や、債権者が経営陣の交代を求める場合には、スポンサーに事業を引き継ぐ方法が現実的です。いずれの場合も、清算した場合よりも債権者への弁済が多くなることを財産の評定の結果で示すことが前提になります。
まとめ
民事再生は、経営者が経営を続けながら、債権者の多数の同意と裁判所の認可により債務を減らし、事業を再生する手続です。成否は、本業の収益力、申立て後の資金繰り、担保権者との協議の見通しにかかっています。資金に余力のある段階から準備を始めることが、自主再建を実現するための要点です。
資金繰りが行き詰まった会社のM&A・事業譲渡は、次のページでご案内しています。
資金繰りと返済の行き詰まりへの対応(私的整理・民事再生・法人破産・サービサー対応)の全体は、次のページでご案内しています。
民事再生・会社更生の手続と別除権の記事の一覧
同じ場面の記事を掲げます。全体の一覧は民事再生とは?手続の流れ、再生計画の要件並びに利点と難点にまとめています。
- 経営不振企業からの事業譲受けの注意点 詐害行為取消権・否認権の危険と買主の対策
- 民事再生と会社更生の違いとは?メリット及びデメリット並びに手続きの流れ
- 民事再生で自主再建する方法!(本ページ)
- 民事再生手続中の会社をM&Aにより取得する場合の注意点 事業譲渡価格の見方とデュー・ディリジェンス
- 倒産手続における債権の取扱いの比較
- 民事再生のメリット及びデメリットと手続の流れ!
- 法的整理による事業の再生
- 私的整理、民事再生及び法人破産の選び方
- 別除権とは?破産・民事再生における担保権の行使方法と不足額責任主義
- 会社更生とは?民事再生との違いと担保権の取扱い
- 財産評定とは?民事再生・会社更生における評価の基準と実務
- 法人・事業の破産手続き・資金繰り支援・会社再建の解説動画【動画】
- 民事再生・会社更生をご検討中の方へ!
- 会社再建の方法及び流れ!
本記事の根拠条文・裁判例
令和8年11月18日時点の法令に基づきます。
- 民事再生法第38条(再生債務者の地位):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_38
- 同法第53条(別除権):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_53
- 同法第101条・第105条(認否書、再生債権の査定の裁判):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_101
- 同法第119条・第122条(共益債権、一般優先債権):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_119
- 同法第124条(財産の価額の評定等):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_124
- 同法第155条(再生計画による権利の変更):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_155
- 同法第172条の3(再生計画案の可決の要件):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_172_3
- 同法第191条・第250条(認可前の手続廃止、職権による破産手続開始の決定):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_191
- 会社更生法第1条・第17条(目的、更生手続開始の申立て):https://laws.e-gov.go.jp/law/414AC0000000154#Mp-At_1
- 同法第42条・第72条(管財人の選任、管財人の権限):https://laws.e-gov.go.jp/law/414AC0000000154#Mp-At_72
- 同法第47条・第50条(更生債権等の弁済の禁止、他の手続の中止等):https://laws.e-gov.go.jp/law/414AC0000000154#Mp-At_50
- 同法第168条(更生計画による権利の変更。第5項):https://laws.e-gov.go.jp/law/414AC0000000154#Mp-At_168
- 破産法第30条・第31条(破産手続開始の決定、同時に定めるべき事項):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_30
- 同法第78条・第193条・第217条(破産管財人の権限、配当、破産手続廃止の決定):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_78
- 法人税法第59条(再生手続開始の決定等があった場合の欠損金の損金算入。第2項):https://laws.e-gov.go.jp/law/340AC0000000034#Mp-At_59
本記事では裁判例を挙げていません。
この記事の位置付け
本ページは、民事再生及び会社更生による再建に関する解説のうちの一つです。全体像は、次の中核となるページをご覧ください。
同じ主題を扱う関連ページ
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容及び対応の進め方は、次のご案内のページに整理しています。あわせてご覧ください。
当事務所の弁護士費用は、弁護士費用の頁をご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
長島大野常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件に関与し、2024年(令和6年)10月には最高裁判所において株式買取請求権に関する逆転判決を得ました。現在は弁護士法人M&A総合法律事務所の代表弁護士を務めています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継、企業法務及び不動産に関する法律問題
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書