私的整理のメリット及びデメリット、手続の流れ並びに債務削減方法!
▶ 私的整理による債務削減|裁判所によらずに債務を圧縮する方法
資金繰りが悪化し、このままでは事業を続けられない。しかし、裁判所の手続をとれば経営難が取引先に知れ渡り、事業に大きな傷がつくのではないかと心配している。
本記事は、裁判所を介さずに債権者と協議して会社の債務を削減し、事業を再建したいと考えている経営者の方に向けたものです。債権者全員の同意を得る見込みが立たない方は、法的整理による事業の再生|民事再生・会社更生・第二会社方式の選び方をご覧ください。
私的整理は、特定の債権者と非公開で協議を進めるため事業価値の毀損を避けやすく、柔軟かつ迅速に進めることができ、予納金も不要です。他方、協議を要請する債権者全員の同意が必要であり、担保権の実行を止めることはできません。以下、手続の流れや社長個人の債務の削減方法も含めて順にご説明します。
- 私的整理とは
- 主な準則型の私的整理
- 民事再生・破産との違い
- 利点と難点
- 手続の流れ
- 経営者の保証債務の整理
- 費用
- 私的整理は、裁判所の手続によらず、会社と金融機関等の債権者が話し合って、債務の返済の条件の変更や一部の免除を合意する方法です
- 民事再生との違いは、公開されるかどうか、対象の債権者の範囲、多数決で決められるかどうかにあります
- 私的整理の利点は、事業の価値を損ないにくいこと、柔軟に条件を決められること、手続の費用を抑えられることです
- 私的整理の難点は、手続の透明性と公平性を自ら示す必要があること、全員の同意が要ること、担保権の行使を止められないことです
- 私的整理は、一時停止の要請、財務と事業の調査、計画案の作成、金融機関への説明と合意、計画の実行とモニタリングの順に進みます
- 私的整理の計画には、窮境に至った原因、事業の立直しの方策、弁済の計画、経営者と株主の責任、清算した場合との比較を盛り込みます
- 会社の私的整理と並行して、社長個人の保証債務も、経営者保証に関するガイドラインや個人の債務整理の手続で整理します
- 私的整理が向いているのは、取引先への支払を続けられ、本業で利益を出せる見込みがあり、金融機関の数が多くない会社です
- 私的整理では裁判所の予納金はかかりませんが、財務と事業の調査や計画の作成の専門家の費用を見込んでおく必要があります
- 債務の免除を受けた会社の税金と、免除をした金融機関の損金の扱いも、計画の段階で確かめておく必要があります
- よくあるご質問
- まとめ
- 私的整理と法的整理の違い・事業再生の手続の記事の一覧
- 本記事の根拠条文・裁判例
私的整理とは
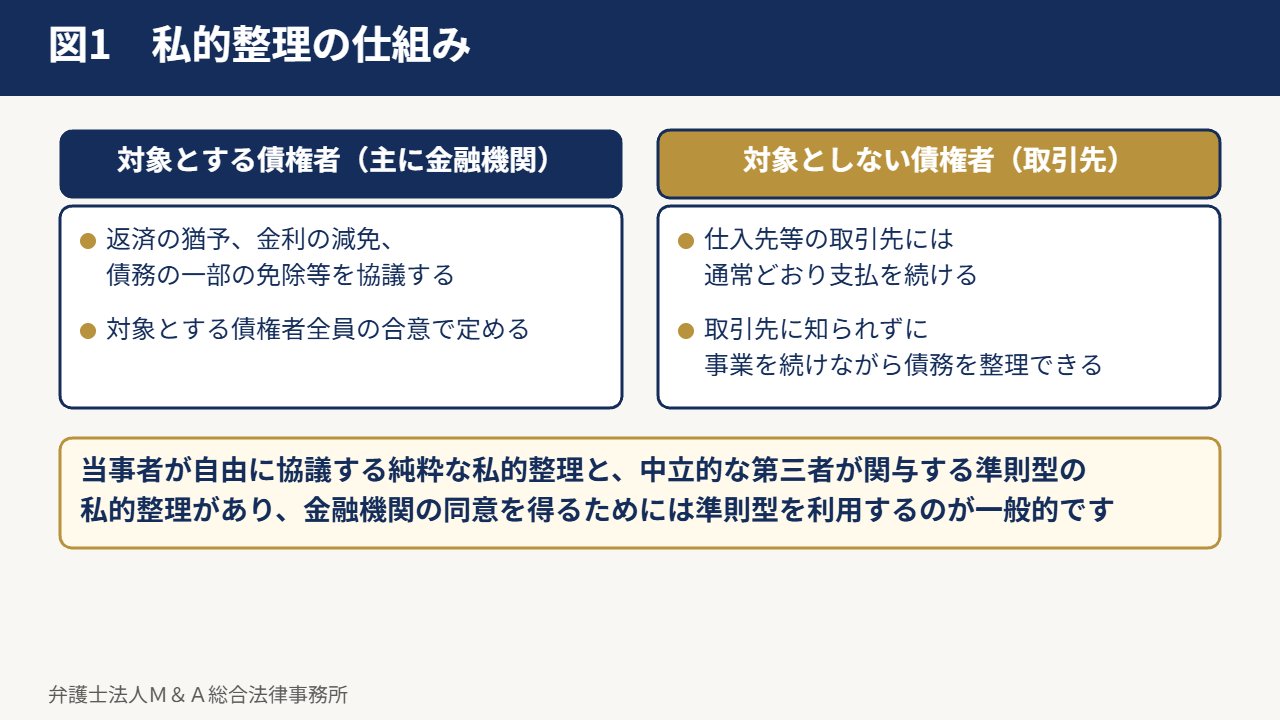
私的整理は、裁判所の手続によらず、債務者と債権者(主に金融機関)との協議により、返済の猶予や債務の一部の免除等の合意をして、債務を整理する方法です。手続の対象を金融機関に限り、仕入先等の取引先には通常どおり支払を続けるのが一般的です。取引先に知られずに事業を続けながら債務を整理できるため、事業価値の毀損を最小限に抑えられる点が最大の特徴です。
私的整理には、当事者が自由に協議する純粋な私的整理と、中立的な第三者が関与して一定の準則に従って進める準則型の私的整理があります。金融機関の同意を得るためには、準則型の私的整理を利用するのが一般的です。
主な準則型の私的整理
- 中小企業活性化協議会の手続:各都道府県に設置された公的機関が、事業計画の策定と金融機関の調整を支援します。
- 中小企業の事業再生等に関するガイドラインによる手続:第三者の支援専門家(弁護士・公認会計士等)が計画の相当性を検証します。再生型と廃業型があります。
- 事業再生ADR:法務大臣の認証と経済産業大臣の認定を受けた事業者が手続を実施します。比較的規模の大きい企業に用いられます。
- 地域経済活性化支援機構の手続:機構が債権の買取りや出資を行うこともあります。
- 特定調停:簡易裁判所の調停の手続を利用するもので、私的整理と法的整理の中間的な性格を持ちます。
資金繰りと返済の行き詰まりへの対応(私的整理・民事再生・法人破産・サービサー対応)の全体は、次のページでご案内しています。
民事再生・破産との違い
民事再生は、法定の多数の同意で再生計画を成立させられ、取引債権を含めて整理できる一方、官報に公告され取引先に知られます。破産は会社を清算する手続です。私的整理は、対象となる債権者の全員の同意がなければ成立しない一方、取引先との関係を維持したまま進められる点で、両者と異なります。
利点と難点
利点
- 取引先に知られず、信用不安を招きにくい。
- 手続の進め方や計画の内容を柔軟に設計できる。
- 準則型の私的整理では、債権放棄を行う金融機関の側の税務上の取扱いが明確になりやすい。
- 経営者保証に関するガイドラインと組み合わせて、保証債務も整理できる。
難点
- 対象となる金融機関の全員の同意が必要であり、一行でも反対すると成立しない。
- 手続中に債権者の個別の権利行使を止める法的な効力はない(実務上は返済の一時停止の要請により対応する)。
- 事業計画の策定や財務の調査に、相応の期間と費用がかかる。
手続の流れ
- 弁護士・公認会計士等の専門家への相談と、手続の選択
- 金融機関への説明と、返済の一時停止の要請
- 財務・事業のデュー・ディリジェンス
- 事業計画と弁済計画(債務の猶予・免除の内容)の作成
- 第三者による計画の検証と、金融機関の会議での説明
- 全金融機関の同意による計画の成立と、計画の実行
相談から計画の成立まで、数か月から1年程度を要するのが一般的です。
経営者保証(個人保証)の解除は、次のページでご案内しています。
経営者の保証債務の整理
会社の私的整理で金融機関が債務の一部を免除しても、経営者の保証債務は当然には減りません。経営者保証に関するガイドラインを利用して、会社の私的整理と一体として保証債務を整理し、一定の財産を残したうえで保証債務の免除を受けることを検討します。
費用
私的整理の費用は、代理人の弁護士の費用と、財務の調査や計画の検証を行う公認会計士等の費用が中心です。中小企業活性化協議会の手続やガイドラインによる手続では、専門家の費用の一部について公的な補助を受けられる場合があります。
私的整理は、裁判所の手続によらず、会社と金融機関等の債権者が話し合って、債務の返済の条件の変更や一部の免除を合意する方法です
私的整理は、経営が行き詰まった、又は行き詰まりそうな会社が、裁判所の監督の下で進める法的な手続によらず、債権者と直接協議して事業の再建を図る方法です。通常は金融機関だけを対象とし、取引先への支払は通常どおり続けます。返済の猶予、金利の減免、債務の一部の免除、債務の株式への振替え等を、対象とする債権者全員の合意で定めます。法律で手続が定められていないため柔軟に進められる一方、合意が成り立たなければ効力が生じない点が、法的な手続との最も大きな違いです。
民事再生との違いは、公開されるかどうか、対象の債権者の範囲、多数決で決められるかどうかにあります
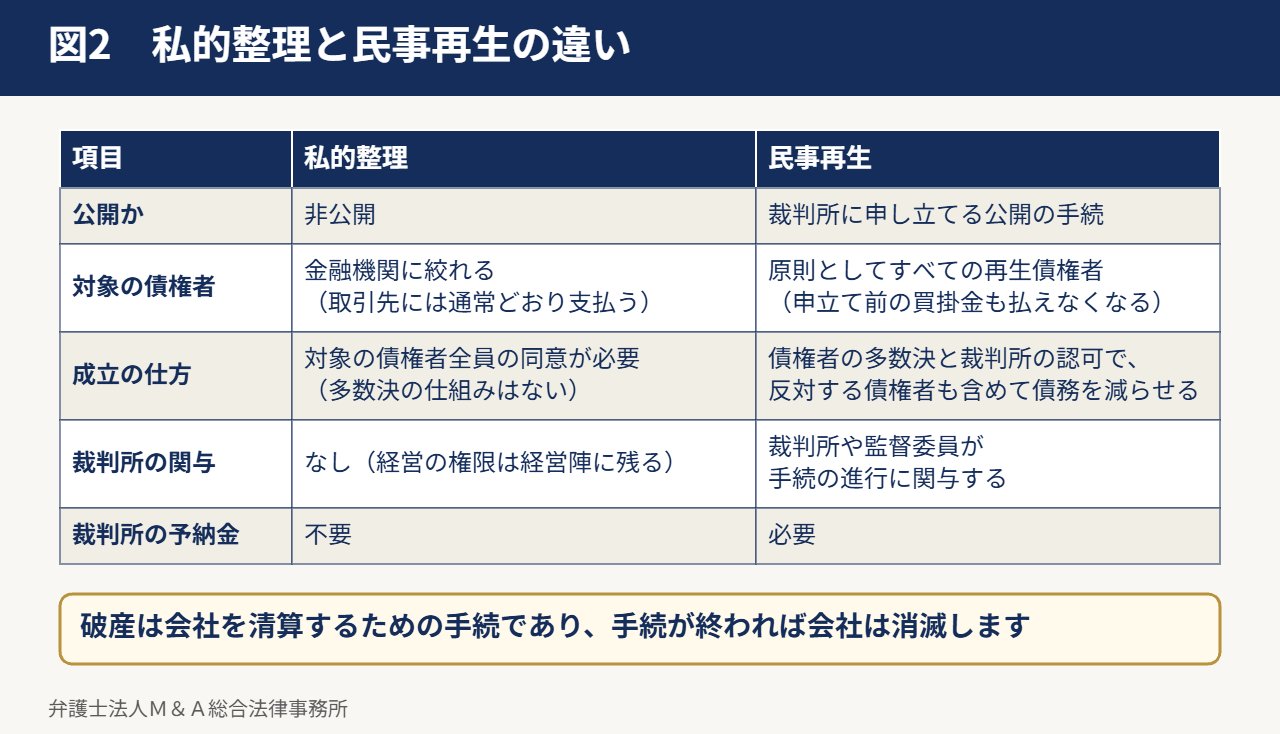
私的整理と民事再生は、いずれも事業を残して再建することを目的としますが、進め方が大きく異なります。民事再生は裁判所に申し立てる公開の手続で、原則としてすべての再生債権者が対象となり、取引先への申立て前の買掛金も再生計画によらずに払えなくなります(民事再生法第85条第1項)。その代わり、債権者の多数決と裁判所の認可で、反対する債権者も含めて債務を減らせます(同法第172条の3・第174条)。私的整理は非公開で、対象を金融機関に絞れますが、多数決の仕組みはなく、全員の同意が必要です。
破産との違い
破産は会社を清算するための手続であり、裁判所が選任する破産管財人が財産を換価して債権者に配当し、手続が終われば会社は消滅します。私的整理は会社を残して事業を続けることを目的とし、経営の権限も会社に残ります。私的整理の中で会社を清算することもありますが(廃業型の私的整理)、その場合も、破産によらずに、債権者の同意を得て財産を処分し債務を整理します。
私的整理の利点は、事業の価値を損ないにくいこと、柔軟に条件を決められること、手続の費用を抑えられることです
私的整理は非公開で進められ、対象を金融機関に限ることで、取引先との取引を従前どおり続けられます。会社の窮状が広く知られることによる取引の打切りや信用の低下を避けられるため、事業の価値を保ったまま再建に取り組めます。また、返済の方法や条件を債権者との合意で自由に定められ、会社の規模や実情に合わせて手続を簡素にすることもできます。裁判所に予納金を納める必要もないため、法的な手続に比べて費用を抑えやすい点も利点です。
事業の価値を守れる理由
法的な手続を申し立てると、取引先から現金での決済や取引の停止を求められ、従業員の離職も起こりやすくなります。私的整理では、取引先の債権は対象とせず通常どおり支払うため、仕入れや受注への影響を抑えられます。特に、取引先との信頼の関係や従業員の技術が事業の価値の中心となっている会社では、この利点が大きくなります。
経営の権限を保てること
私的整理では、裁判所が管財人や監督委員を選任することはなく、会社の経営の権限は経営陣に残ります。ただし、金融機関から経営責任のとり方を求められることは多く、役員の報酬の減額や、計画の実行を見届けた後の退任等を計画に盛り込むことがあります。経営陣が残る場合でも、計画の実行の状況を金融機関に報告し、信頼を保ちながら経営を続けることが求められます。
柔軟で迅速な対応ができる理由
法的な手続では、裁判所や監督委員が手続の進行に関与し、法律で定められた順序と期間に従って進める必要があります。私的整理では、債権者との合意ができれば、返済の猶予だけを先に決める、事業の一部の譲渡と債務の免除を組み合わせる等、状況に応じた進め方を選べます。
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
私的整理の難点は、手続の透明性と公平性を自ら示す必要があること、全員の同意が要ること、担保権の行使を止められないことです
私的整理は特定の債権者と非公開で進めるため、他の債権者から見て、手続の透明性や債権者の間の公平性が確保されているかが分かりにくいという難点があります。そのため、中小企業活性化協議会、事業再生ADR、私的整理に関するガイドライン、特定調停等の準則型の私的整理を使い、第三者が計画の経済的な合理性や公平性を確かめる仕組みが用いられます。また、対象とした債権者が一社でも反対すれば成立せず、担保権者が担保権を実行することを止める法的な手段もありません。
全員の同意が必要であること
私的整理には多数決の仕組みがないため、対象とする金融機関の全員の同意が必要です。一部の金融機関が反対する場合は、その金融機関を説得するか、特定調停の調停に代わる決定(民事調停法第17条)を利用するか、民事再生等の法的な手続に移るかを検討します。
担保権の行使や強制執行を止められないこと
私的整理には、民事再生の担保権の実行の中止の命令(民事再生法第31条)のような、裁判所による停止の仕組みがありません。金融機関が協議に応じず、担保の不動産の競売や預金との相殺に進むことを法的に止めることはできないため、協議の初めに、対象の金融機関に対し返済と権利の行使を一時停止するよう要請し、その了解を得てから進めるのが一般的です。
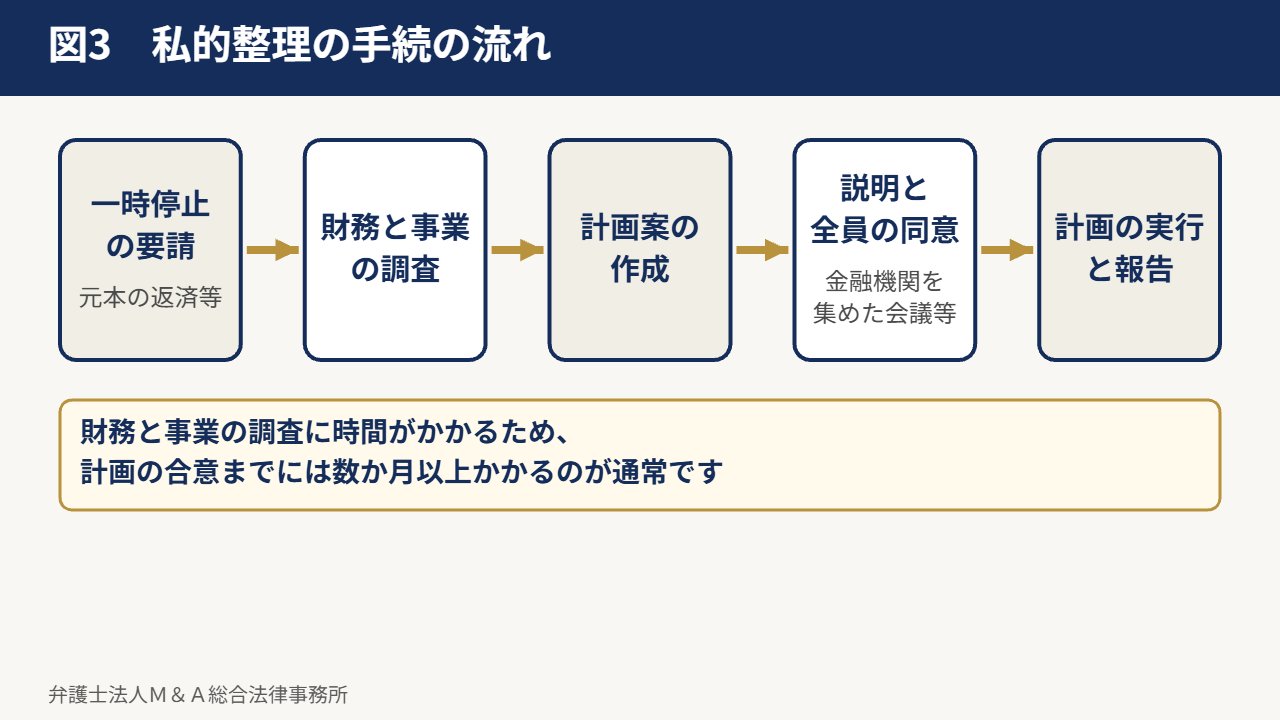
私的整理は、一時停止の要請、財務と事業の調査、計画案の作成、金融機関への説明と合意、計画の実行とモニタリングの順に進みます
私的整理を始めるときは、まず対象の金融機関に対し、元本の返済等の一時停止を要請します。その後、公認会計士・税理士等による財務の調査と、事業の調査を行い、窮境に至った原因と、事業の収益で返済できる額を明らかにします。その結果をもとに再生の計画案を作り、金融機関を集めた会議等で説明して、全員の同意を得ます。合意の後は計画に従って返済し、金融機関に定期的に実績を報告します。財務と事業の調査に時間がかかるため、計画の合意までには数か月以上かかるのが通常です。
一時停止の要請の後の注意
一時停止の要請の後は、特定の金融機関にだけ返済したり、担保を追加したりすると、他の金融機関の信頼を失い、協議が進まなくなります。要請の時点の残高を基準として、すべての対象の金融機関を同じように扱うことが大切です。
専門家の関与
計画の作成には財務と事業の分析、法的な手続と比べた経済的な合理性の説明が必要であり、金融機関との交渉も伴うため、弁護士、公認会計士・税理士等の専門家が関与して進めるのが通常です。準則型の私的整理を使う場合は、手続の主宰者や第三者の専門家が計画の内容を確かめます。
私的整理の計画には、窮境に至った原因、事業の立直しの方策、弁済の計画、経営者と株主の責任、清算した場合との比較を盛り込みます
金融機関が計画に同意するかどうかは、計画が実行できる内容か、清算した場合よりも回収が多くなるか、債権者の間で公平か、によって判断されます。そのため、私的整理の計画には、会社が窮境に至った原因とその除去の方法、収益を改善するための具体的な方策、今後の損益と資金繰りの見通し、金融機関ごとの弁済の額と時期、債務の免除を求める場合の額とその理由、経営者の責任(役員報酬の減額、退任、私財の提供等)と株主の責任(減資等)のとり方、会社を清算した場合の配当の見込みとの比較を盛り込みます。
金融機関の間の公平
計画では、金融機関ごとの扱いを、債権の額(非保全部分の額)に応じた割合でそろえるのが原則です。特定の金融機関だけを有利に扱うと、他の金融機関の同意を得られません。担保で保全されている部分と保全されていない部分を区別し、保全されていない部分の残高の割合に応じて返済や免除の負担を分け合う方法がよく用いられます。
計画の実行の管理
合意の後は、計画の達成の状況を金融機関に定期的に報告します。計画と実績に大きな差が出た場合は、早めに原因を説明し、計画の見直しを協議します。報告を怠ると、金融機関の信頼を失い、追加の支援を受けにくくなります。
会社の私的整理と並行して、社長個人の保証債務も、経営者保証に関するガイドラインや個人の債務整理の手続で整理します
会社の借入れを社長が連帯保証している場合、会社の債務が私的整理で減っても、保証債務は当然には減りません。社長個人の保証債務の整理には、経営者保証に関するガイドラインに沿った整理、自己破産・個人再生等の法的な手続、債権者との個別の交渉(任意整理)があります。ガイドラインに沿った整理では、金融機関の同意を得て、一定の生計費や華美でない自宅等を手元に残せる場合があります。会社の私的整理と同時に進めることで、金融機関との協議を一体として行えます。
個人の債務整理の方法の選び方
保証債務の額が大きく、収入で返済できない場合は、ガイドラインに沿った整理か自己破産を検討します。住宅を残したい場合は、住宅ローンを除いた債務を減らす個人再生を検討することもあります。保証債務の額が比較的小さい場合は、債権者と個別に分割の返済を合意する方法もあります。どの方法が適するかは、財産と収入、債権者の数と意向によって異なります。
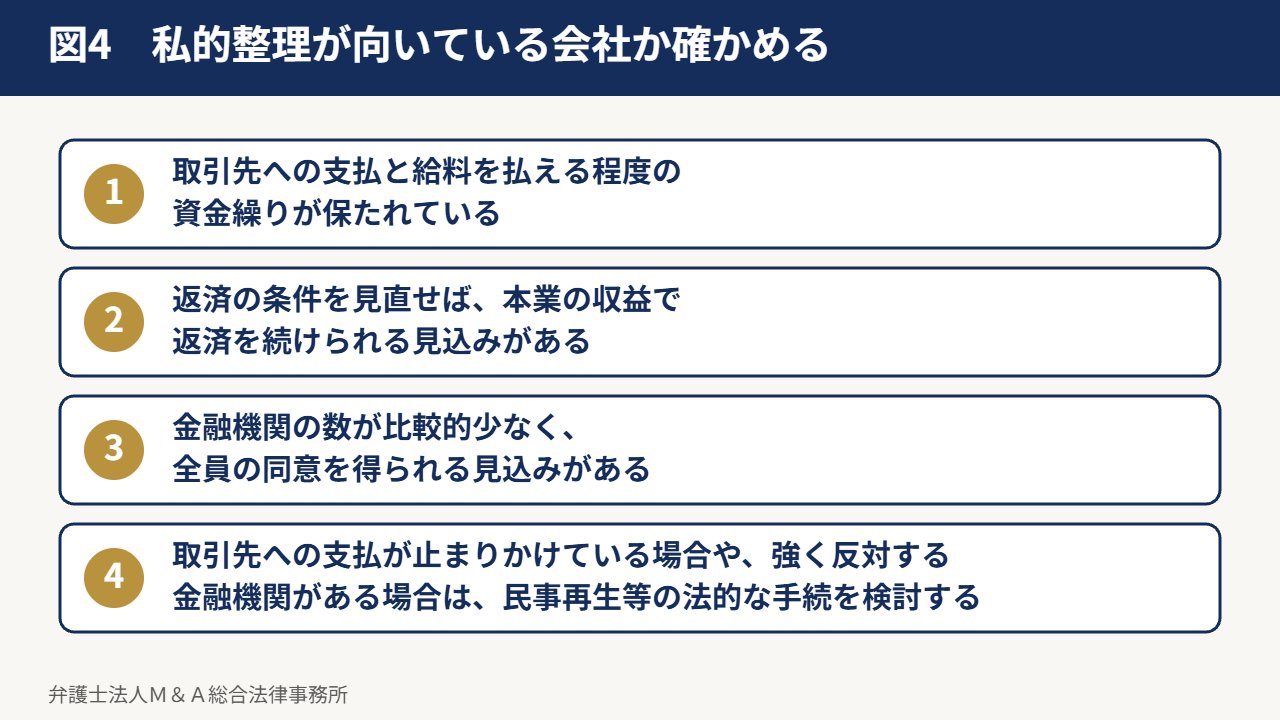
私的整理が向いているのは、取引先への支払を続けられ、本業で利益を出せる見込みがあり、金融機関の数が多くない会社です
私的整理は、対象を金融機関に限って取引先への支払を続けるため、少なくとも取引先への支払と給料を払える程度の資金繰りが保たれていることが前提です。また、返済の条件を見直せば本業の収益で返済を続けられる見込みがあること、金融機関の数が比較的少なく、全員の同意を得られる見込みがあることが必要です。取引先への支払も止まりかけている場合や、強く反対する金融機関がある場合には、民事再生等の法的な手続を検討します。
私的整理から法的な手続に移る場合
私的整理の協議が成り立たなかった場合は、民事再生や破産等の法的な手続に移ることになります。私的整理の段階で行った財務と事業の調査の結果は、法的な手続でも計画の作成の基礎として使えます。協議の途中で資金繰りが尽きることのないよう、協議の進み具合と資金の残りを見ながら、法的な手続に切り替える時期も検討しておきます。
私的整理では裁判所の予納金はかかりませんが、財務と事業の調査や計画の作成の専門家の費用を見込んでおく必要があります
私的整理は裁判所の手続ではないため、民事再生や破産のように裁判所に予納金を納める必要はありません。一方で、金融機関に示す計画の信頼性を確保するため、公認会計士・税理士による財務の調査、事業の調査、計画の作成、弁護士による金融機関との協議の費用がかかります。準則型の私的整理を使う場合は、手続を主宰する機関や第三者の専門家の費用がかかることもあります。費用の額は、会社の規模、金融機関の数、調査の範囲によって異なるため、依頼の前に見積りを確かめます。
債務の免除を受けた会社の税金と、免除をした金融機関の損金の扱いも、計画の段階で確かめておく必要があります
私的整理で債務の免除を受けると、免除を受けた額は会社の益金となるため、法人税の負担が計画の妨げになることがあります。一定の要件を満たす私的整理では、資産の評価損の計上や、期限切れのものを含む過去の欠損金の損金への算入が認められる場合があります(法人税法第59条第2項)。また、金融機関の側でも、合理的な再建計画に基づく債権の放棄であれば損金として扱われることが、計画への同意の判断に関わります。準則型の私的整理を使う理由の一つは、これらの税務上の扱いを受けやすくすることにあります。
よくあるご質問
私的整理中に金融機関から差押えを受けることはありますか。
法的に差押えを止める効力はありませんが、準則型の私的整理では、金融機関に返済の一時停止を要請し、手続中は権利行使を控えてもらうのが通常です。
一部の金融機関が反対した場合はどうなりますか。
私的整理は成立しません。特定調停による調停に代わる決定や、民事再生への移行を検討します。
私的整理をすると新たな借入れはできなくなりますか。
計画の成立後は、計画に沿った資金繰りが基本となります。手続中の運転資金については、金融機関と協議して確保する方法を検討します。
私的整理の協議に応じない金融機関がある場合はどうなりますか。
私的整理は対象の債権者全員の同意が必要なため、一社でも反対すれば成立しません。その金融機関に計画の経済的な合理性を説明して説得するほか、簡易裁判所の特定調停を利用し、調停に代わる決定(民事調停法第17条)を求める方法や、多数決で決められる民事再生(民事再生法第172条の3)に移る方法があります。
私的整理をしていることは取引先に知られますか。
私的整理は非公開で進めるため、取引先を対象としない限り、通常は取引先に知られずに進められます。ただし、計画の内容によっては、事業の譲渡や役員の交代等が外部に知られることがあります。
私的整理の協議中に、金融機関から返済を求められることはありますか。
私的整理には返済を止める法的な強制力がないため、協議の初めに対象の金融機関に返済の一時停止を要請し、了解を得てから進めます。了解が得られない場合には、預金の相殺や担保権の実行のおそれがあるため、法的な手続も含めて方針を検討します。
私的整理の計画の合意までに、どのくらいの期間がかかりますか。
法律で決まった期間はなく、会社の規模、調査の範囲、金融機関の数によって異なります。財務と事業の調査、計画の作成、金融機関への説明と調整に時間がかかるため、数か月以上かかるのが通常です。その間の資金繰りを確保できるかを、初めに確かめておきます。
私的整理で会社の債務が減れば、社長の保証債務も減りますか。
会社の債務の免除は、保証人である社長の保証債務を当然には減らしません。保証債務は、経営者保証に関するガイドラインに沿った整理や個人の債務整理の手続で別に整理する必要があるため、会社の計画と同時に金融機関と協議します。
まとめ
私的整理は、取引先に知られずに金融機関の債務を整理できる柔軟な方法ですが、全金融機関の同意が必要です。準則型の私的整理を活用し、合理的な事業計画と経営者の保証債務の整理を一体として進めることが成功の鍵です。
私的整理と法的整理の違い・事業再生の手続の記事の一覧
同じ場面の記事を掲げます。全体の一覧は私的整理による債務削減にまとめています。
- 私的整理とは?法的整理との違い及び手続きの流れ
- 破産手続き・民事再生によらずに過剰債務を削減する私的整理とは?
- 民事再生手続から債務削減・企業再生まで!
- 事業再生における裁判外紛争解決手続とは?流れ並びにメリット及びデメリット
- 私的整理のメリット及びデメリット、手続の流れ並びに債務削減方法!(本ページ)
- 私的整理、民事再生及び法人破産の選び方
- 事業再生の方法とは?必要な手続き、メリット及びデメリット並びに成功の要点
- 繰越欠損金と繰戻し還付とは?事業再生における活用
- 会社の資金繰りが悪化し経営者保証の請求が心配な場合の弁護士対応
- 金融機関から期限の利益の喪失及び一括の返済を求められた会社の弁護士対応
- 私的整理でも企業再建ができます!
本記事の根拠条文・裁判例
令和8年11月18日時点の法令に基づきます。
- 民事再生法第31条(担保権の実行手続の中止命令):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_31
- 同法第85条(再生債権の弁済の禁止):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_85
- 同法第172条の3・第174条(再生計画案の可決の要件、認可):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_174
- 民事調停法第17条(調停に代わる決定):https://laws.e-gov.go.jp/law/326AC1000000222#Mp-At_17
- 法人税法第59条(再生手続開始の決定等があった場合の欠損金の損金算入。第2項):https://laws.e-gov.go.jp/law/340AC0000000034#Mp-At_59
本記事では裁判例を挙げていません。
この記事の位置付け
本ページは、私的整理による債務削減及び事業再生に関する解説のうちの一つです。全体像は、次の中核となるページをご覧ください。
▶ 私的整理による債務削減|裁判所によらずに債務を圧縮する方法
同じ主題を扱う関連ページ
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容及び対応の進め方は、次のご案内のページに整理しています。あわせてご覧ください。
当事務所の弁護士費用は、弁護士費用の頁をご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
長島大野常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件に関与し、2024年(令和6年)10月には最高裁判所において株式買取請求権に関する逆転判決を得ました。現在は弁護士法人M&A総合法律事務所の代表弁護士を務めています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継、企業法務及び不動産に関する法律問題
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書