破産のメリット及びデメリット、手続の流れ並びに債務削減方法(免責を得る方法)!
借入れの返済が不可能になり、破産を考え始めた。借金はすべて消えるのか、手元に何も残らないのか、周囲に知られてしまうのではないかと不安が尽きない。
本記事は、破産による債務の免責を検討している方、また会社の破産に伴い代表者個人の債務の整理を考えている経営者の方に向けたものです。会社を残して再建する方法を検討したい方は、法的整理による事業の再生|民事再生・会社更生・第二会社方式の選び方をご覧ください。
破産では、財産を換価して債権者に配当したうえで、裁判所の免責許可を得れば、税金などの非免責債権を除く借金の返済義務がなくなります。自由財産の拡張により一定の財産を手元に残すこともできますが、免責許可決定までは就くことのできる職業に制限がかかる等の不利益もあります。以下、順にご説明します。
- 破産とは
- 他の手続との違い
- 破産の利点と難点
- 手続の流れ
- 同時廃止と管財事件
- 会社の破産と経営者の保証債務
- 手続の費用
- 個人の破産は、財産を処分して配当した後に残った債務の免除を受ける手続であり、「借金が消えるだけの手続」ではありません
- 破産は清算型の手続であり、事業を続けながら債務を減らす民事再生や、合意で進める私的整理とは目的も進め方も異なります
- 破産の利点は債務の支払の責任を免れ、一定の財産を残せることであり、難点は資格の制限と信用情報への登録です
- 免責を得るまでの手続は、弁護士への依頼、申立て、開始の決定、破産管財人の調査、免責の審理、免責許可の決定の順に進みます
- 同時廃止は配当する財産がない場合の手続で、それ以外は破産管財人が選任される管財事件として進みます
- 会社を破産させる場合、保証をしている社長は、個人の破産又はガイドラインによる整理で保証債務を整理します
- 破産の費用は、裁判所に納める手数料・郵便切手・予納金と専門家の費用から成り、予納金の額は事件の種類と裁判所の運用で異なります
- よくあるご質問
- まとめ
- 本記事の根拠条文・裁判例
破産とは
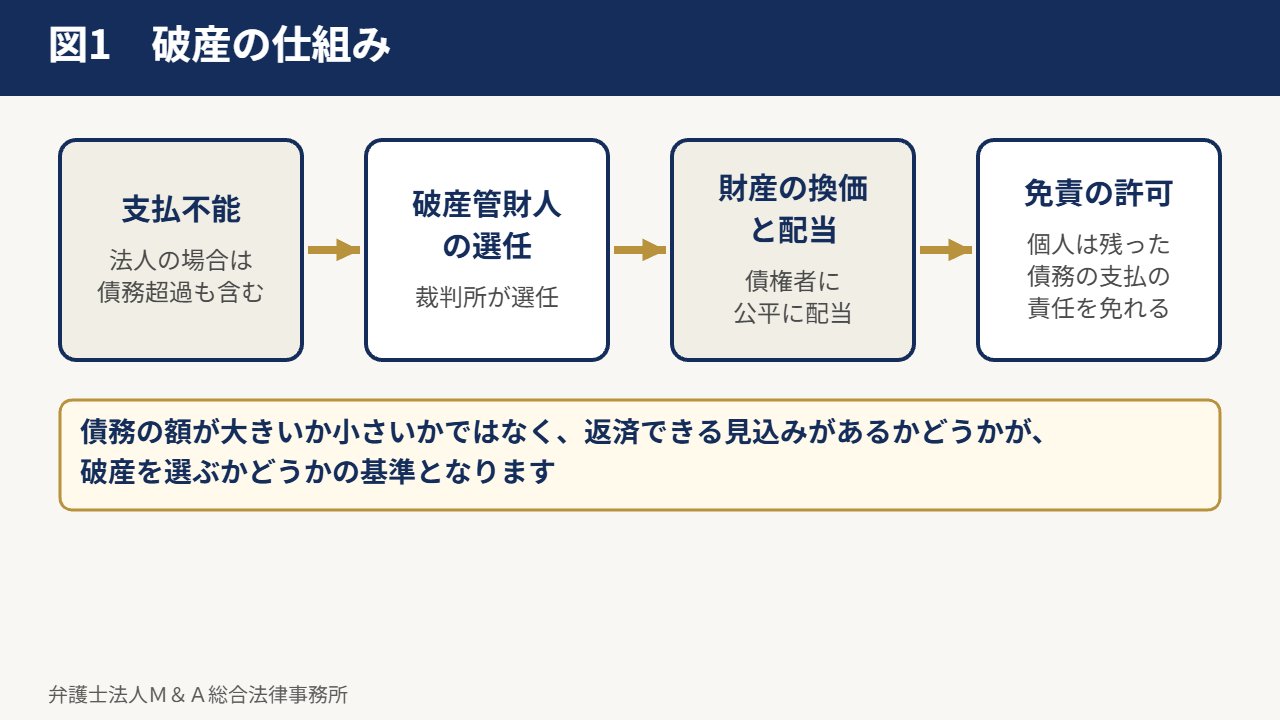
破産は、支払不能(法人の場合は債務超過も含みます)に陥った債務者の財産を、裁判所が選任する破産管財人が換価し、債権者に公平に配当する手続です(破産法第15条・第16条)。個人の場合は、手続の後に免責の許可を受けることで、残った債務の支払の責任を免れます。債務の額が大きいか小さいかではなく、返済できる見込みがあるかどうかが、破産を選ぶかどうかの基準となります。
⇒自己破産(法人と個人の違い及び申立て前に避けるべき行為)はこちら
他の手続との違い
民事再生との違い
民事再生は、事業や生活を続けながら債務を減らし、将来の収入から分割して弁済する再建型の手続です。破産は、財産を換価して配当し、法人は消滅する清算型の手続です。将来の収入で一定の弁済ができる見込みがあれば民事再生、見込みがなければ破産を検討します。
私的整理との違い
私的整理は、裁判所を通さず債権者と協議する方法で、債権者全員の同意が必要です。破産は、債権者の同意がなくても裁判所の手続で進められます。
資金繰りと返済の行き詰まりへの対応(私的整理・民事再生・法人破産・サービサー対応)の全体は、次のページでご案内しています。
破産の利点と難点
利点
- 個人は免責の許可により、原則としてすべての債務の支払の責任を免れます。
- 弁護士が受任の通知を送れば、債権者からの直接の取立てが止まります。
- 法人は手続の終了により消滅し、債務の問題が最終的に解決します。
難点
- 自由財産を除く財産を手放すことになります。
- 官報に公告され、信用情報機関に事故情報が登録されます。
- 個人は復権するまで一定の資格や職業が制限されます。
- 法人は事業を続けられず、従業員は解雇されます。
手続の流れ
- 弁護士への依頼と受任の通知
- 債権者・財産・収支の資料の収集と申立書の作成
- 地方裁判所への申立てと、予納金の納付
- 破産手続開始の決定と破産管財人の選任(換価する財産がない個人は同時廃止)
- 破産管財人による財産の調査・換価と債権者集会
- 配当と手続の終結
- 個人の場合は、免責についての審理と免責許可の決定
経営者保証(個人保証)の解除は、次のページでご案内しています。
同時廃止と管財事件
換価して配当する財産がない個人の場合は、破産手続開始の決定と同時に手続を終える同時廃止となることがあります(破産法第216条)。財産がある場合、免責不許可事由の調査が必要な場合、事業者や法人の場合は、破産管財人が選任される管財事件となります。東京地方裁判所等では、弁護士が代理人となる事件について、予納金を低い額に抑えた運用(いわゆる少額管財)がとられています。
会社の破産と経営者の保証債務
会社が破産すると、会社の借入れを保証している経営者に保証債務の請求がされます。経営者保証に関するガイドラインを利用して保証債務を整理するか、経営者個人も破産を申し立てるかを、会社の破産とあわせて判断します。会社と経営者の破産を同時に申し立てれば、手続を一体として進めることができます。
手続の費用
裁判所に納める予納金は、同時廃止か管財事件か、負債の額や債権者の数によって異なります。法人の破産では、予納金に加えて、従業員の給与の未払や事業所の明渡しの費用等も考慮して、申立ての時期を判断する必要があります。資金が完全に尽きる前に相談することが、円滑な手続のために重要です。
個人の破産は、財産を処分して配当した後に残った債務の免除を受ける手続であり、「借金が消えるだけの手続」ではありません
破産は、債務者自身が申し立てる自己破産のほか、債権者が申し立てることもでき、個人にも法人にも使われる手続です。個人が自ら申し立てる場合、まず破産管財人等がその人の財産を換価して債権者に配当し、それでも足りない債務について、裁判所の免責許可の決定を受けることで支払の責任を免れます。つまり、破産は財産を処分してでも返済に充て、それでも返済しきれない債務の免除を受ける手続です。一定以上の財産を手放す可能性があることは、あらかじめ理解しておく必要があります。なお、債務者が自ら破産を申し立てた場合は、原則として免責許可の申立てもしたものとみなされます(破産法第248条第4項)。
免責が認められるかは、債務の額ではなく、破産に至った経緯や手続での誠実さで決まります
「借金が多すぎて免責が認められないのではないか」と心配する人がいますが、免責の判断で債務の額が直接の基準になるわけではありません。裁判所は、法律に定める免責不許可事由がなければ免責を許可します(破産法第252条第1項)。免責不許可事由には、浪費や賭博等の射幸行為によって著しく財産を減らし又は過大な債務を負ったこと(同項第4号)、虚偽の債権者名簿を提出したこと(同項第7号)、裁判所の調査で説明を拒み又は虚偽の説明をしたこと(同項第8号)、過去7年以内に免責許可の決定が確定していること(同項第10号)等があります。もっとも、免責不許可事由があっても、裁判所は一切の事情を考慮して免責を許可することができます(同条第2項)。
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
破産は清算型の手続であり、事業を続けながら債務を減らす民事再生や、合意で進める私的整理とは目的も進め方も異なります
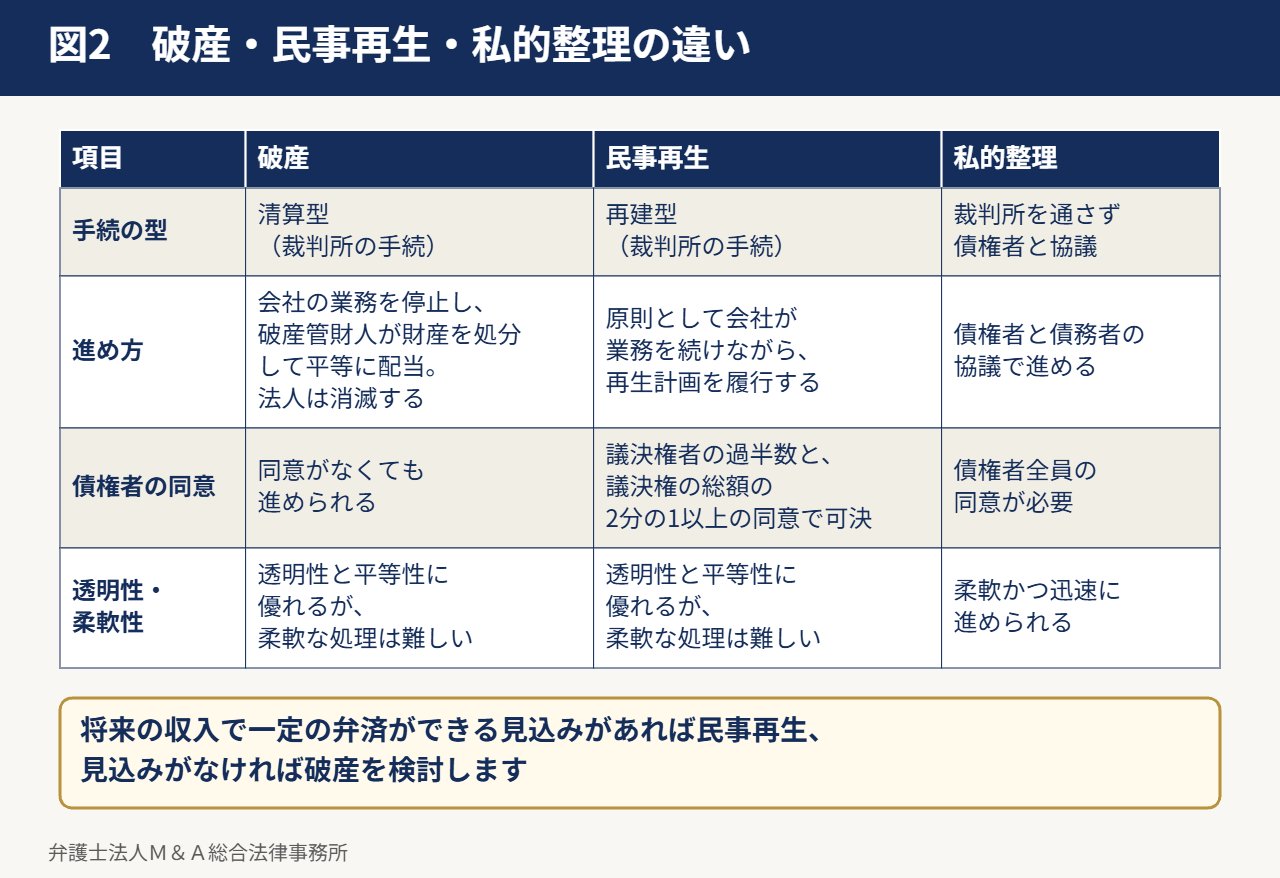
破産と民事再生は、いずれも裁判所の手続であり、債務超過の状態で申し立てられることが多い点で共通します。しかし、破産は清算型の手続で、裁判所の監督の下で財産を処分して債権者に平等に配当し、法人の場合は手続の終了により会社が消滅します。処分できる財産がない場合でも、手続の終了により会社は消滅します。これに対し、民事再生は再建型の手続で、事業を続けながら再建を目指します。私的整理は、裁判所を通さず債権者と協議して再建を目指す方法です。
破産と民事再生の進め方の違い
破産では、会社の業務を停止し、破産管財人が財産を処分します。民事再生では、原則として会社が業務を続けながら再建を目指しますが、再生計画を会社が自由に決められるわけではありません。再生計画案は、議決権者の過半数の同意と、議決権の総額の2分の1以上の議決権を有する者の同意の双方で可決され(民事再生法第172条の3第1項)、裁判所の認可を受けて、事業を続けながら計画を履行していきます。
破産と私的整理の違い
破産や民事再生は、破産法・民事再生法に手続が細かく定められているため、透明性と平等性に優れていますが、裁判所の主導で進むため、柔軟な処理は難しくなります。私的整理は、債権者と債務者の協議で進めるため、柔軟かつ迅速に進めることができますが、債権者全員の同意が必要です。
破産の利点は債務の支払の責任を免れ、一定の財産を残せることであり、難点は資格の制限と信用情報への登録です
個人の破産の最大の利点は、免責許可の決定を受ければ、租税等の免責されない債務を除き、債務の支払の責任を免れることです(破産法第253条第1項)。手続の間は、破産債権に基づく強制執行もできなくなります(同法第42条第1項・第249条第1項)。また、生活に必要な一定の財産は手元に残せます。他方で、復権するまでの間は一定の資格や職業が制限され、信用情報機関に登録されることで、一定の期間は新たな借入れやクレジットカードの作成が難しくなります。会社を破産させた経営者は、新たに会社を設立することはできますが、しばらくは金融機関からの融資を受けにくいことも考慮する必要があります。
手元に残せる財産と、自由財産の範囲の拡張
破産手続開始の決定の後に得た財産、99万円以下の現金、差押えが禁止された財産は、自由財産として手元に残ります(破産法第34条第3項)。これに加えて、裁判所は、破産者の生活の状況や収入の見込み等を考慮し、破産者の申立て又は職権で、自由財産の範囲を拡張することができます(同条第4項)。拡張の対象として検討されるのは、預貯金、保険の解約返戻金、自動車、居住用の建物の敷金、退職金の見込額の一部等であり、その基準は裁判所ごとの運用によります。拡張の判断は、開始の決定から決定が確定した日の後1か月を経過する日までの間に、破産管財人の意見を聴いて行われます(同条第4項・第5項)。
周囲に知られるか
破産手続開始の決定は官報に公告されますが(破産法第32条第1項)、一般の人が官報を読むことは多くないため、それだけで勤務先や近所に知られる可能性は高くありません。債権者には裁判所から通知がされるため(同条第3項)、勤務先や知人から借入れがある場合は、その相手には知られます。
資格の制限と復権
破産手続開始の決定を受けると、弁護士・税理士・生命保険の募集人・警備員等の一定の資格や職業が、各法律の定めにより制限されます。この制限は、免責許可の決定の確定等により復権すると解消されます(破産法第255条第1項)。
免責を得るまでの手続は、弁護士への依頼、申立て、開始の決定、破産管財人の調査、免責の審理、免責許可の決定の順に進みます
破産の手続は本人だけで進めることもできますが、多くの場合、弁護士に依頼して進めます。弁護士は依頼を受けると、債権の調査をしたうえで債権者に受任の通知を送り、以後の連絡の窓口となります。次に、裁判所に提出する書類を整えて、破産手続開始と免責許可の申立てをします。裁判所は、申立ての後、事情を確かめるため本人との面接を行うことがあり、その進め方は裁判所ごとに異なります。開始の決定の後、換価する財産がない場合は同時廃止となり、財産がある場合や調査が必要な場合は、破産管財人が選任されて財産の調査・換価と債権者集会が行われます。最後に、裁判所が免責についての意見を聴いたうえで、免責許可の決定をします。
申立てに必要となる主な書類
- 破産手続開始・免責許可の申立書と、破産に至った事情を述べる陳述書
- 債権者一覧表(破産法第20条第2項)と、滞納している税金・社会保険料の一覧
- 財産目録、預金通帳の写し、保険証券、現在の住居に関する資料
- 源泉徴収票・給与明細等の収入を証明する資料
必要な書類は、申立てをする人の状況や裁判所によって異なるため、弁護士の指示を受けながら準備します。
免責についての審理
裁判所は、破産管財人や破産債権者が免責について意見を述べることができる期間を定め、公告します。この期間は公告の効力が生じた日から1か月以上でなければなりません(破産法第251条第1項・第3項)。裁判所は、破産管財人に免責不許可事由の有無等を調査させ、報告させることができ、破産者はその調査に協力しなければなりません(同法第250条)。裁判所によっては、本人に出頭を求めて免責についての審尋の期日を開く運用もあります。免責許可の決定は、破産者と破産管財人に送達され、破産債権者にはその主文を記載した書面が送達されます(同法第252条第3項)。
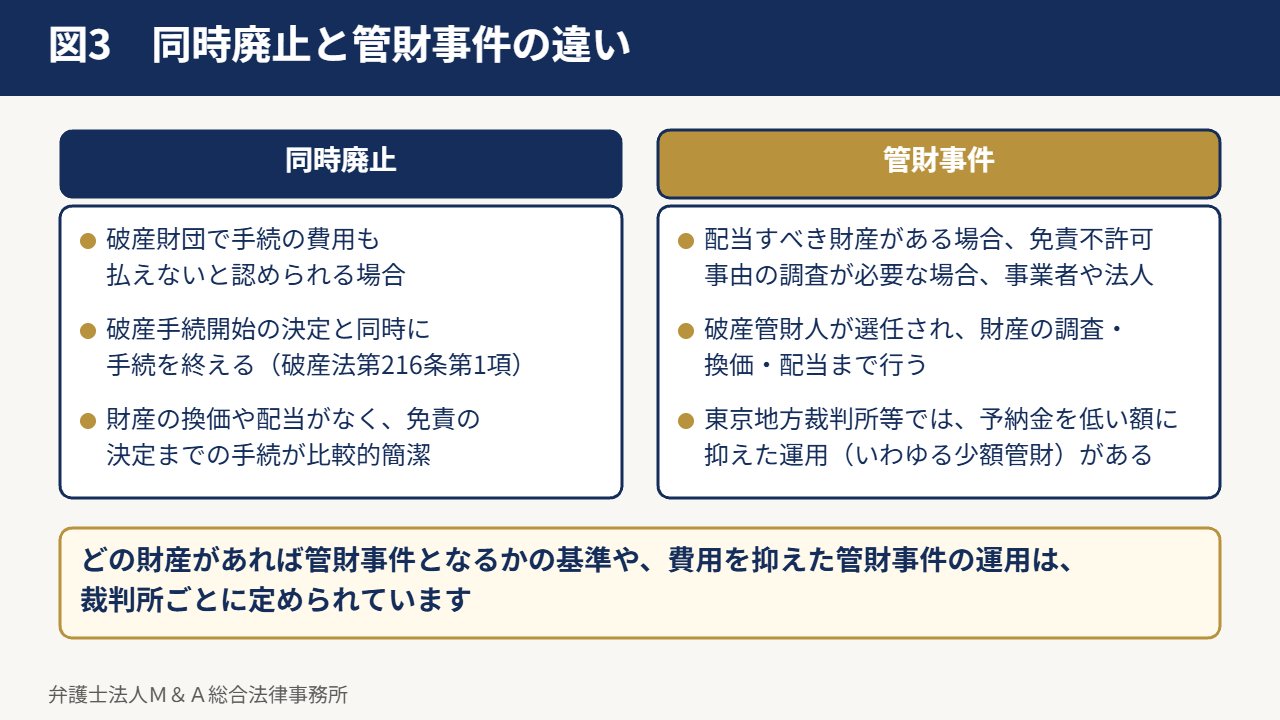
同時廃止は配当する財産がない場合の手続で、それ以外は破産管財人が選任される管財事件として進みます
同時廃止は、破産財団で手続の費用も払えないと認められる場合に、破産手続開始の決定と同時に手続を終える扱いです(破産法第216条第1項)。財産の換価や配当がないため、免責の決定までの手続が比較的簡潔です。これに対し、配当すべき財産がある場合や、免責不許可事由の調査が必要な場合、事業者や法人の場合は、破産管財人が選任される管財事件となり、財産の調査・換価・配当まで行うため、手続の流れと期間が異なります。どの財産があれば管財事件となるかの基準や、費用を抑えた管財事件の運用は、裁判所ごとに定められています。手続の途中で財産が手続の費用に足りないと分かった場合は、破産手続廃止の決定により手続を終えることもあります(同法第217条第1項)。
会社を破産させる場合、保証をしている社長は、個人の破産又はガイドラインによる整理で保証債務を整理します
会社を破産させると、手続の終了により会社が消滅し、会社の借入れを支払う主体はなくなります。ただし、社長が会社の借入れを個人で保証している場合は、会社の債務は社長の保証債務として残ります。中小企業では社長が会社の借入れを連帯保証していることが多く、会社の破産だけでは問題が解決しないことが多くあります。この場合、社長個人も破産を申し立て、免責の許可を受ければ、保証債務を含む債務の支払の責任を免れます。会社の破産では会社の財産はすべて換価されますが、個人の破産では自由財産が認められるため、その範囲で財産を残すことができます。経営者保証に関するガイドラインを利用すれば、自由財産に加えて一定の生計費等を残して保証債務を整理できる場合もあります。
破産の費用は、裁判所に納める手数料・郵便切手・予納金と専門家の費用から成り、予納金の額は事件の種類と裁判所の運用で異なります
破産の申立てには、申立ての手数料(収入印紙)と、裁判所が書類を送るための郵便切手を納める必要があります。さらに、管財事件となる場合は、破産管財人の報酬等に充てる予納金を納めます。予納金の額は、同時廃止か管財事件か、個人か法人か、負債の額や債権者の数によって異なり、各地の裁判所が基準を定めています。申立てをする裁判所の案内で確かめる必要があります。法人の破産では、予納金に加えて、従業員の給料の未払、事業所の明渡し、在庫の処分等の費用も見込んでおく必要があり、資金が尽きてからでは申立て自体が難しくなります。弁護士に依頼する場合の費用は、事案の規模や事業の状況により異なるため、依頼の前に見積もりを受けて確かめます。
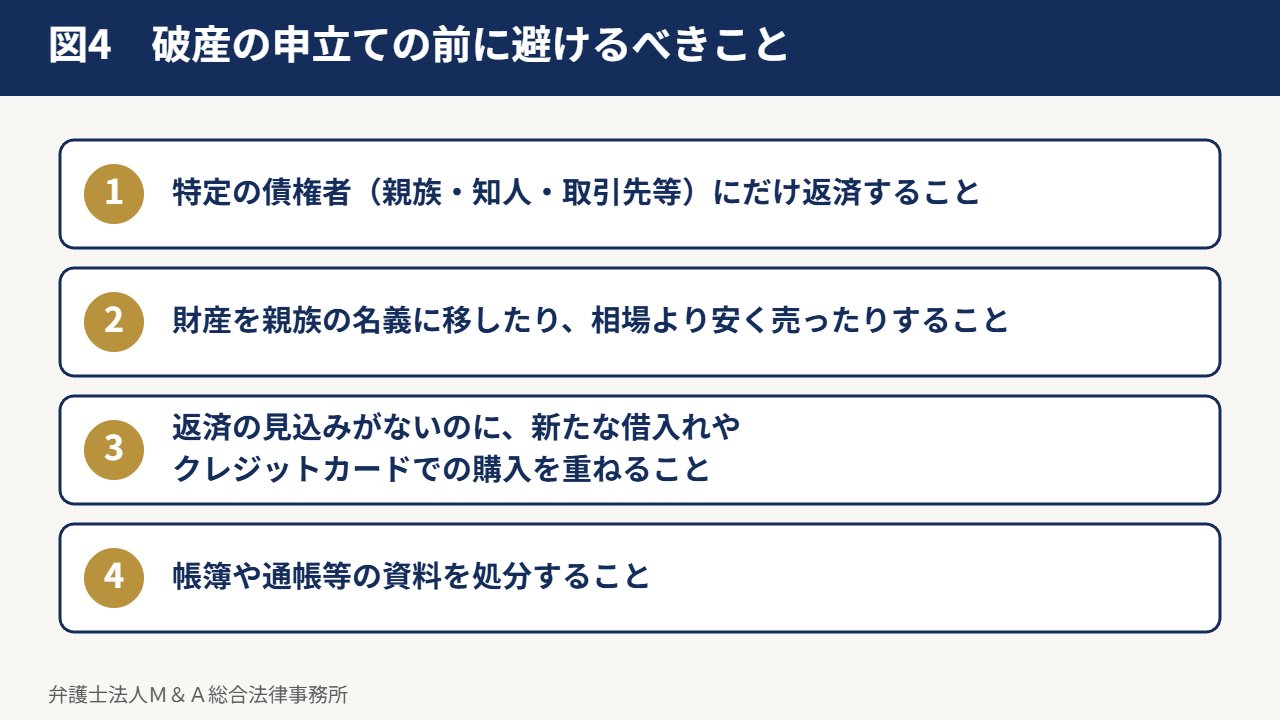
申立ての前に避けるべきこと
- 特定の債権者(親族・知人・取引先等)にだけ返済すること
- 財産を親族の名義に移したり、相場より安く売ったりすること
- 返済の見込みがないのに、新たな借入れやクレジットカードでの購入を重ねること
- 帳簿や通帳等の資料を処分すること
これらは、破産管財人による否認や、免責不許可事由(破産法第252条第1項第1号・第3号・第6号等)に当たるおそれがあります。
よくあるご質問
破産すると家族の財産も失いますか。
家族自身の財産は破産の対象ではありません。ただし、家族が保証人となっている場合は、家族にも請求が及びます。
ギャンブルが原因の借金でも免責されますか。
浪費や賭博は免責不許可事由ですが、裁判所は一切の事情を考慮して免責を許可することができ、反省の状況等により免責が認められる例も多くあります。
破産の申立てをすると取立ては止まりますか。
弁護士が受任の通知を送った時点で、貸金業者等の取立ては止まるのが通常です。破産手続が開始されると、債権者は個別の強制執行ができなくなります。
免責不許可事由があると、必ず免責が認められないのですか。
必ずしもそうではありません。裁判所は、破産手続開始の決定に至った経緯その他一切の事情を考慮して、免責を許可することが相当であると認めるときは、免責許可の決定をすることができます(破産法第252条第2項)。
免責を受けても支払わなければならない債務はありますか。
あります。租税等の請求権、悪意で加えた不法行為に基づく損害賠償請求権、故意又は重大な過失により人の生命又は身体を害した不法行為に基づく損害賠償請求権、養育費等は、免責の対象になりません(破産法第253条第1項)。
資格の制限は、いつまで続きますか。
復権するまでです。免責許可の決定が確定すると、復権します(破産法第255条第1項第1号)。
同時廃止になるか管財事件になるかは、どのように決まりますか。
破産財団で手続の費用も払えないと認められる場合は同時廃止となります(破産法第216条第1項)。一定以上の財産がある場合や、免責不許可事由の調査が必要な場合は、破産管財人が選任されます。具体的な基準は裁判所ごとの運用によります。
まとめ
破産は、返済の見込みがない場合に、財産を換価して配当し、個人は免責により債務の支払の責任を免れる手続です。民事再生や私的整理との違いを踏まえ、会社と経営者個人の債務を一体として整理する方法を検討することが大切です。
本記事の根拠条文・裁判例
令和8年11月18日時点の法令に基づきます。
- 破産法第20条(破産手続開始の申立ての方式):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_20
- 同法第32条(破産手続開始の公告等):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_32
- 同法第34条(破産財団の範囲):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_34
- 同法第42条(他の手続の失効等):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_42
- 同法第216条(破産手続開始の決定と同時にする破産手続廃止の決定):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_216
- 同法第217条(破産手続開始の決定後の破産手続廃止の決定):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_217
- 同法第248条(免責許可の申立て):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_248
- 同法第249条(強制執行の禁止等):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_249
- 同法第250条(免責についての調査及び報告):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_250
- 同法第251条(免責についての意見申述):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_251
- 同法第252条(免責許可の決定の要件等):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_252
- 同法第253条(免責許可の決定の効力等):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_253
- 同法第255条(復権):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_255
- 民事再生法第172条の3(再生計画案の可決の要件):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_172_3
本記事では裁判例を挙げていません。
この記事の位置付け
本ページは、経営者個人の自己破産及び免責に関する解説のうちの一つです。全体像は、次の中核となるページをご覧ください。
同じ主題を扱う関連ページ
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容及び対応の進め方は、次のご案内のページに整理しています。あわせてご覧ください。
当事務所の弁護士費用は、弁護士費用の頁をご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
長島大野常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件に関与し、2024年(令和6年)10月には最高裁判所において株式買取請求権に関する逆転判決を得ました。現在は弁護士法人M&A総合法律事務所の代表弁護士を務めています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継、企業法務及び不動産に関する法律問題
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書