赤字会社・債務超過会社のM&A売却は可能?
本記事は、赤字又は債務超過の会社をM&Aで売却できるか、どのような方法があるかを、企業価値の評価の考え方、売却の方法ごとの法律上の手続と債権者の保護の規律、経営者の保証の扱いに分けて解説するものです。赤字又は債務超過の会社を買収する側の方は、赤字会社・債務超過会社をM&Aで買収する場合の留意点 デュー・ディリジェンスと再生手続の活用をご覧ください。
結論:赤字・債務超過でも売却は可能ですが、方法の選び方と債権者への配慮が要ります
赤字会社・債務超過会社でもM&Aによる売却は可能です。会社そのもの(株式)を譲渡する方法のほか、黒字の事業だけを事業譲渡や会社分割で売却する方法、民事再生や私的整理で過剰な債務を整理したうえでスポンサーに事業を承継させる方法があります。ただし、事業だけを切り出して債務を残す方法は、残された債権者を害するとして責任を問われることがあるため、手続を選ぶ段階から債権者の保護の規律を踏まえる必要があります。
赤字・債務超過でも値段が付く理由
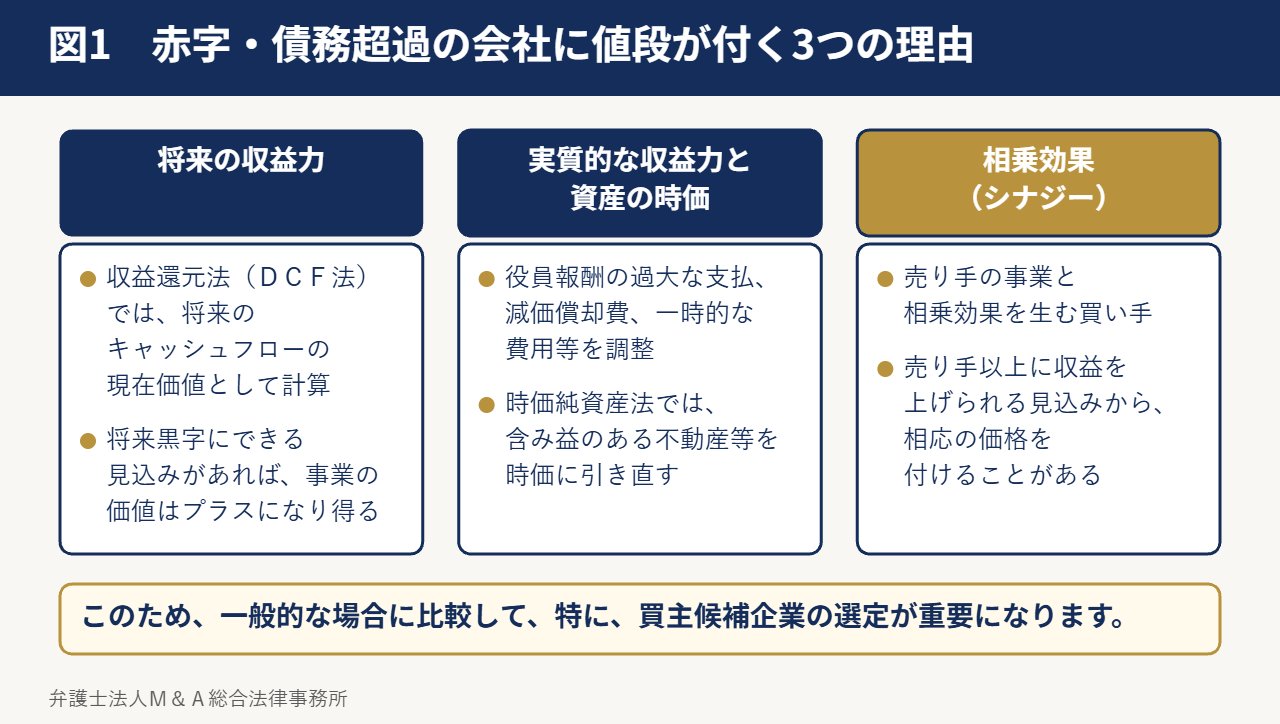
M&Aの価格の基礎となる企業価値は、収益還元法(DCF法)では将来のキャッシュフローの現在価値として計算されます。現在は赤字でも、将来黒字にできる見込みがあれば、事業の価値はプラスになり得ます。
また、決算書の利益は、役員報酬の過大な支払、減価償却費、一時的な費用等により、事業の実際の収益力を正確に反映していないことがあります。これらを調整した実質的な収益力で見れば、黒字であることもあります。時価純資産法で評価する場合は、含み益のある不動産等を時価に引き直すことで、純資産の額が帳簿上より大きくなることがあります。
さらに、売り手の事業と相乗効果(シナジー)を生む買い手であれば、売り手以上に収益を上げられる見込みから、相応の価格を付けることがあります。このため、一般的な場合に比較して、特に、買主候補企業の選定が重要になります。
売却の方法と法律上の手続
一 株式譲渡
会社そのものを株式の譲渡により売却する方法です。会社の債務はそのまま会社に残り、買い手が会社ごと引き継ぎます。債務超過の会社の株式の価格は低くなり、名目的な額となることもあります。譲渡制限株式であれば、会社の譲渡の承認が必要です(会社法第136条・第139条第1項)。
経営者保証(個人保証)の解除は、次のページでご案内しています。
二 事業譲渡・会社分割
黒字の事業だけを売却し、譲渡の代金で債務を返済する方法です。事業の全部又は重要な一部の譲渡には、原則として株主総会の特別決議が必要です(会社法第467条第1項第1号・第2号、第309条第2項第11号)。会社分割では、債権者の異議の手続が必要となる場合があります(同法第789条・第799条・第810条)。
注意が必要なのは、事業の対価が適正でない場合や、承継されない債権者を害することを知って行った場合です。残された債権者は、事業の譲受会社や分割で事業を承継した会社に対し、承継した財産の価額を限度として債務の履行を請求できることがあり(会社法第23条の2第1項・第759条第4項・第764条第4項)、詐害行為取消請求(民法第424条)の対象となることもあります。
三 債務を整理したうえでのスポンサーへの承継
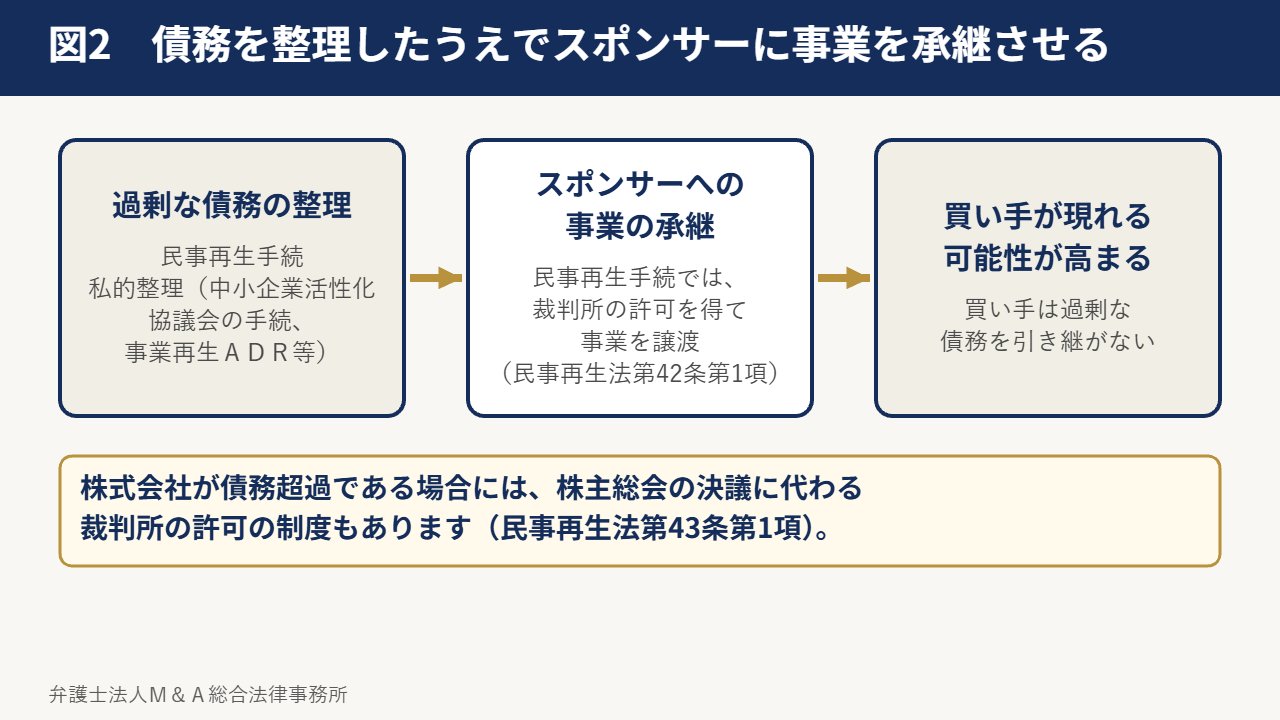
大幅な債務超過の場合は、売却の前に民事再生手続や私的整理(中小企業活性化協議会〈令和4年4月1日に中小企業再生支援協議会と経営改善支援センターを統合して改組〉の手続、事業再生ADR等)により過剰な債務を整理し、スポンサーとなる買い手に事業を承継させる方法があります。買い手は過剰な債務を引き継がないため、買い手が現れる可能性が高まります。民事再生手続では、裁判所の許可を得て事業を譲渡することができ(民事再生法第42条第1項)、株式会社が債務超過である場合には、株主総会の決議に代わる裁判所の許可の制度もあります(同法第43条第1項)。
資金繰りが行き詰まった会社のM&A・事業譲渡は、次のページでご案内しています。
経営者の保証の扱い
会社の借入れについて経営者が連帯保証をしている場合、株式を譲渡しただけでは保証は当然には外れません。金融機関の同意を得て、保証の解除や買い手の側への差替えを交渉する必要があります。事業を売却し会社を整理する場合は、経営者保証に関するガイドラインに基づき、保証の債務の整理を金融機関と協議することができます。
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
手続の流れ
- 決算書を調整して実質的な収益力と資産の時価を把握し、事業の価値を見積もる。
- 債権者(特に金融機関)の状況と、経営者の保証の範囲を確かめる。
- 株式譲渡、事業譲渡・会社分割、債務整理を伴う承継のいずれによるかを選ぶ。
- 相乗効果を見込める買い手の候補を探し、条件を交渉する。
- 株主総会の決議、債権者の手続、金融機関との保証の協議を経て、契約を実行する。
よくある失敗と争点
- 赤字であることを理由に、買い手を探す前に廃業を決めてしまう。
- 事業だけを安く切り出して債務を旧会社に残し、残された債権者から譲受会社や経営者が責任を問われる。
- 株式を譲渡すれば連帯保証も外れると考え、金融機関との協議をしないまま契約する。
- 金融機関に知らせずに手続を進め、期限の利益の喪失や取引の停止を招く。
確認事項
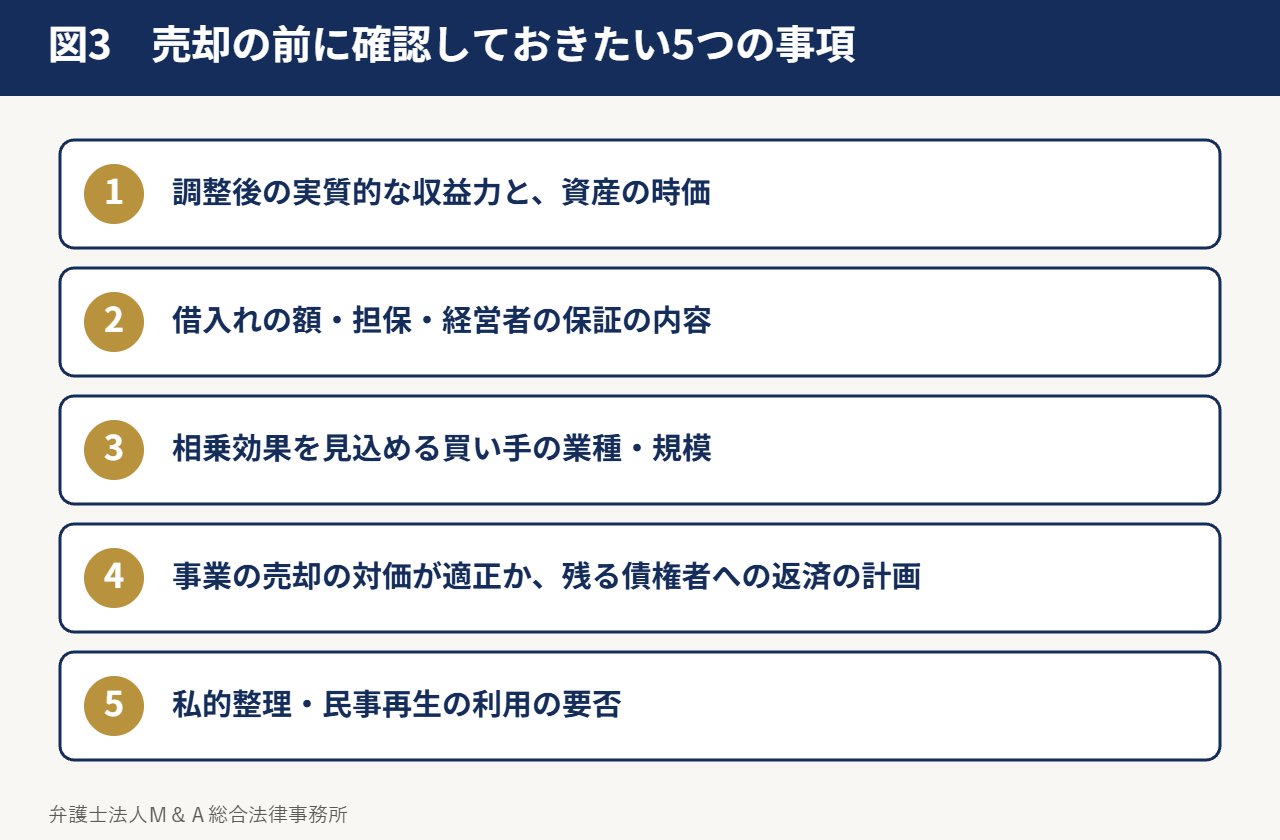
- 調整後の実質的な収益力と、資産の時価
- 借入れの額・担保・経営者の保証の内容
- 相乗効果を見込める買い手の業種・規模
- 事業の売却の対価が適正か、残る債権者への返済の計画
- 私的整理・民事再生の利用の要否
まとめ
赤字会社・債務超過会社でも、将来の収益力や相乗効果を評価する買い手がいれば、M&Aによる売却は可能です。株式譲渡、事業譲渡・会社分割、債務整理を伴うスポンサーへの承継から方法を選び、残される債権者の保護の規律と経営者の保証の扱いを踏まえて進めることが重要です。
会社の倒産の記事の一覧
同じ主題の記事を、場面ごとに掲げます。全体の考え方は会社の倒産とは?手続きの方法、破産との違い及び必要な項目にまとめています。
- 債務超過でもM&Aで会社を売却する方法!
- 事業再生型のM&A及び事業譲渡により事業を残す考え方
- 私的整理、民事再生及び法人破産の選び方
- 赤字会社・債務超過会社のM&A売却は可能?(本ページ)
- 会社の倒産とは?手続きの方法、破産との違い及び必要な項目
- 債務免除益課税とは?期限切れ欠損金の損金算入による回避
- 会社の資金繰りが悪化し経営者保証の請求が心配な場合の弁護士対応
- 会社の不動産、預金及び売掛金への担保権の実行が迫っている場合の弁護士対応
- 動産売買の先取特権とは?取引先が倒産した際の優先回収の方法
- M&Aの後に対象会社の資金繰りが悪化し倒産した場合の弁護士対応
- 金融機関から期限の利益の喪失及び一括の返済を求められた会社の弁護士対応
- 債務超過とは?支払不能との違いと解消方法
- 赤字会社・債務超過会社をM&Aで買収する場合の留意点 デュー・ディリジェンスと再生手続の活用
- 各倒産手続における手続の比較!
この記事の位置付け
本ページは、会社の倒産手続の選択と資金繰りの局面に関する解説のうちの一つです。全体像は、次の中核となるページをご覧ください。
同じ主題を扱う関連ページは、本文の「会社の倒産の記事の一覧」にまとめています。
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容及び対応の進め方は、次のご案内のページに整理しています。あわせてご覧ください。
当事務所の弁護士費用は、弁護士費用の頁をご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
長島大野常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件に関与し、2024年(令和6年)10月には最高裁判所において株式買取請求権に関する逆転判決を得ました。現在は弁護士法人M&A総合法律事務所の代表弁護士を務めています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継、企業法務及び不動産に関する法律問題
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書