会社の倒産とは?手続きの方法、破産との違い及び必要な項目
資金繰りが悪化し、金融機関への返済が滞り始めた。倒産と聞けば会社がなくなると思っていたが、会社を立て直す方法もあると聞き、どのような手続があり、財産や事業、取引先や従業員がどうなるのかを知りたいと考えている。
本記事は、会社の倒産を考えざるを得なくなった経営者で、倒産の種類と破産との違いを確かめたい方に向けたものです。
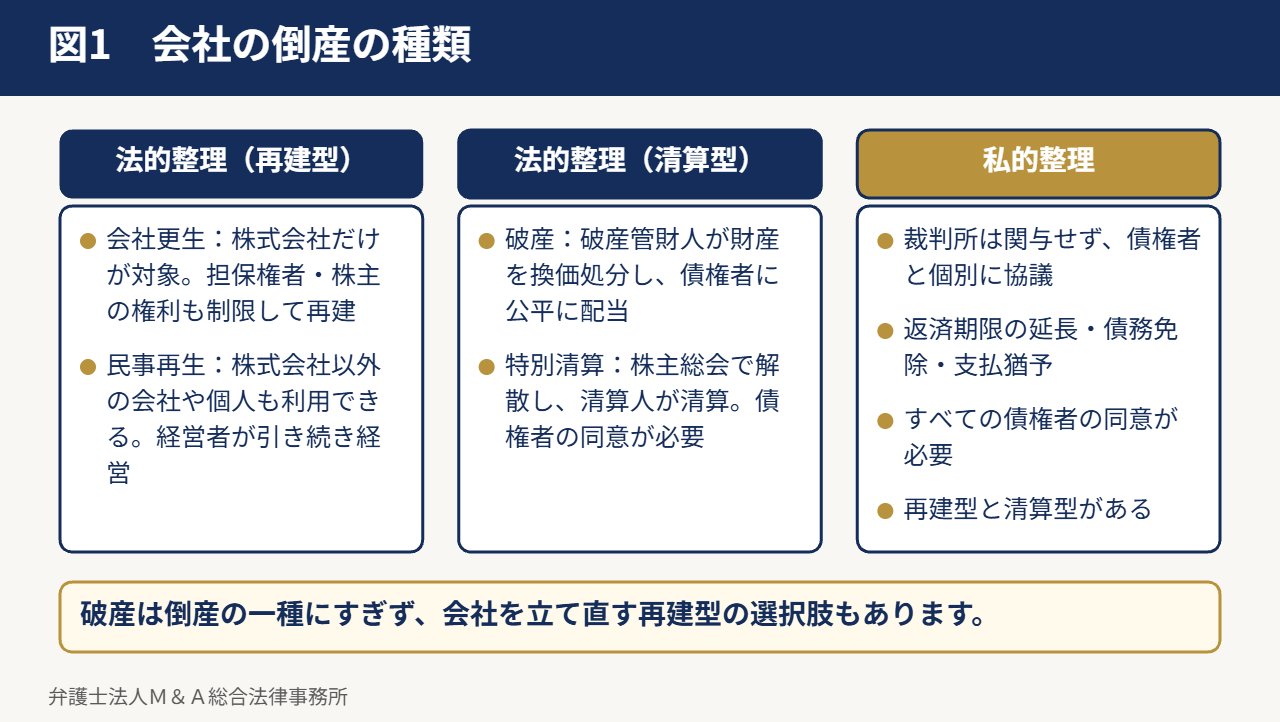
倒産には、裁判所の下で行う法的整理と、裁判所によらない私的整理があり、法的整理はさらに、会社を立て直す再建型の会社更生及び民事再生と、会社をなくす清算型の破産及び特別清算に分かれます。破産は倒産の一種にすぎず、会社を残して再建する選択肢もあります。以下、順にご説明します。
会社の倒産とは、法律的に定義はされていませんが、一般的に会社が経営難に陥り債務の返済ができず事業の継続ができなくなることです。
一口に倒産といいましても様々な種類があります。
似た言葉で破産がありますが、倒産と破産は厳密には異なります。
本記事では、倒産の種類や破産との違い、倒産すると経営者の財産やその会社自体にどう影響するかなどを解説します。
会社の倒産とは
会社の倒産とは、会社の経営状況が悪くなり、資金繰りが悪化し、金融機関などからの債務の返済ができなくなることにより事業の継続ができなくなることです。
『倒産』という状態は法律的に定義されていませんが、民間の信用調査会社の定義によりますと、以下のケースに該当した際に倒産と定められています。
- 銀行取引停止処分を受ける※1
- 内整理する(代表が倒産を認めた時)
- 裁判所に会社更生手続開始を申請する※2
- 裁判所に民事再生手続開始を申請する※2
- 裁判所に破産手続開始を申請する※2
- 裁判所に特別清算開始を申請する※2
※1 手形交換所(令和4年11月4日以後は全国銀行協会の電子交換所)または電子債権記録機関の取引停止処分を受けた場合
※2 第三者(債権者)による申し立ての場合、手続き開始決定を受けた時点で倒産となる
倒産というと、倒産=会社がなくなるというイメージが強いですが、会社がなくなるのは倒産方法の一つの選択肢であり、債務を整理して再建する(会社を立て直す)という選択肢もあります。
会社が倒産してしまう原因
会社が倒産してしまう原因は、一言でいいますと『資金繰りの悪化』です。
資金繰りが悪化しますと、債務の返済ができなくなったり、取引先への支払いができなくなったりし倒産に繋がります。
『黒字倒産』という言葉があるように、仮に業績がよく黒字だったとしても、資金繰りの悪化が続けば倒産に至ってしまいます。
裏を返しますと、例え赤字が続いたとしても資金繰りが良好であれば倒産には至りません。
世界を代表する企業の一つにAmazon(アマゾン)がありますが、Amazonは創業初期に何年も赤字続きでしたが資金繰りが良好であることから倒産に至ることはなく、むしろ、その資金繰りが良好であるというビジネスモデルが評価され成長を続けてきました。
倒産を避けるためには、兎にも角にも資金繰りを悪化させないことが重要といえます。
会社倒産の種類
会社の倒産にも様々な種類があり、大きく『法的整理』と『私的整理』に分けられます。
また、法的整理や私的整理の中にもそれぞれ様々な型や手法があります。
法的整理
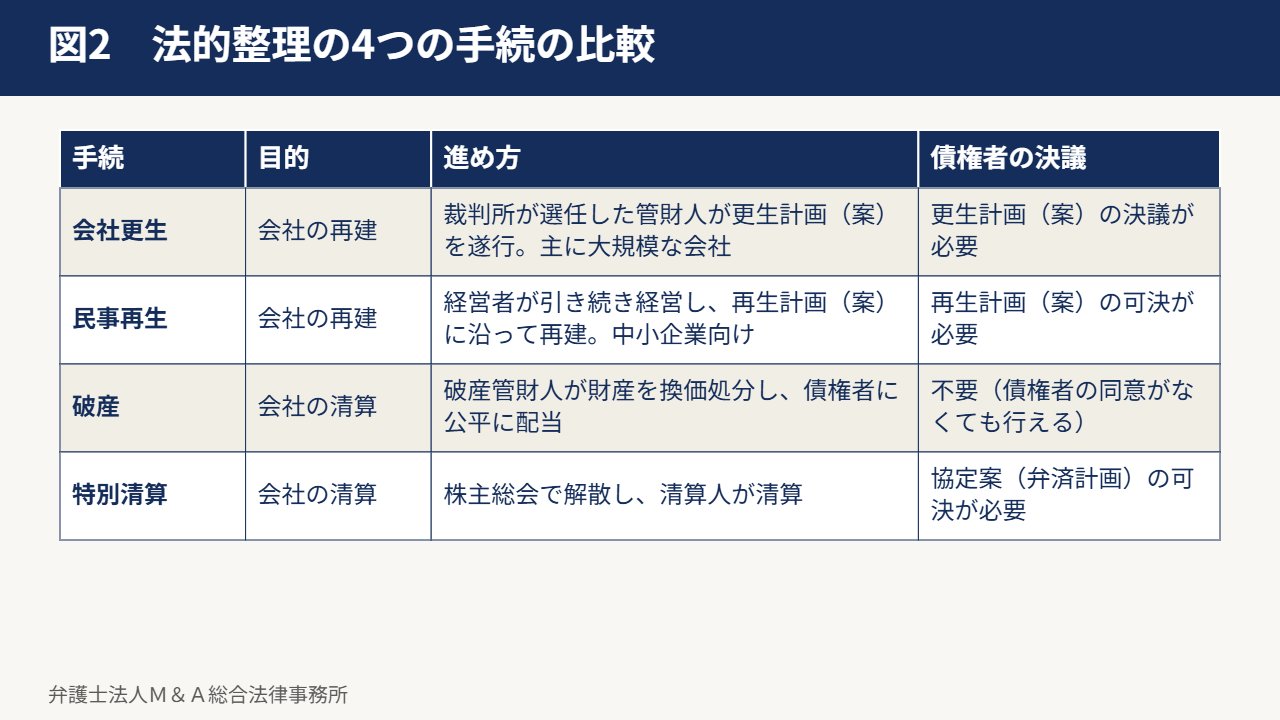
法的整理とは、裁判所の下会社法や破産法などの法律に基づいて行われる倒産のことです。
裁判所の下で行われますので、債権者に対し公平で不正が起きにくいといえます。
法的整理には主に『再建型』と『清算型』とに分けられますが、いずれも債権のカットや圧縮を行うことが前提ですので、債権者は必然的に関係者になり、債権者の同意がなければ法的整理を行えないことがあります。
法律に基づいて行われますので、要件があり満たす必要があります。
再建型
再建型とは、その名の通り会社を立て直すことで、会社をなくさないことを目的としており『会社更生』と『民事再生』があります。
会社更生
会社更生とは、
- 債務弁済が事業の継続に著しい支障をきたす
- 支払い停止や支払不能になる
- 債務超過の恐れがある
上記のような会社の再建を目的として、裁判所に申立てを行い債務の免除や支払いの猶予を行うことで、申立人は会社・債権者・株主となり、機関は管財人・保全管理人・調査委員・関係人集会となります。
特徴としては担保権者・株主の権利をも制限して会社再建を図ることで、また、株式会社だけを対象にしており株式会社以外の会社は対象にならない点が挙げられます。
更生手続き開始しましたら、更生計画(案)を作成し裁判所に提出します。
更生計画(案)の内容に問題なければ、債権者や株主などの各関係者集会にて決議に移りますが、更生計画(案)の議決要件は以下の通りとなります。
- 更生債権:議決権の総額の1/2を超える議決権を有する者の同意
- 更生担保権:期限の猶予を定める場合は議決権の総額の2/3以上、減免などを定める場合は3/4以上、事業全部の廃止を内容とする場合は9/10以上の議決権を有する者の同意
- 株主:議決権の総数の過半数に当たる議決権を有する者の同意
更生債権者、更生担保権者及び株主の組ごとに決議し、すべての組で上記の同意を得る必要があります(会社更生法第196条第1項・第5項)。
議決要件を満たしましたら、裁判所の認可を得て更生計画(案)の成立となります。
裁判所から指名された管財人が更生計画(案)を遂行していき、基本的には選任されたスポンサーからの支援を得て、再建を目指していき、よほどのことでない限り経営者は変わらなければなりません。
債務の完済または2/3完済で遂行が確実となったときに終結決定となります。
原則経営者が変わることと、裁判所へ申立てする際に納める費用が高額で、ケースによりますが数千万円かかることもあり、中小企業が選択することは少なく主に大規模な会社を対象として想定されている手法といえます。
民事再生
民事再生とは、
- 債務弁済が事業の継続に著しい支障をきたす
- 支払い停止や支払不能になる
- 債務超過の恐れがある
上記のような会社の再建を目的として、裁判所に申立てを行い債務の免除や支払いの猶予を行うことで、ここまでは会社更生と同じですが、民事再生は株式会社以外の会社や個人も行うことができ、また経営者は必ずしも変わる必要はありません。
申立人は会社・債権者となり、機関は監督委員・調査委員・管財人・債権者委員会・債権者集会となります。
特徴としては、裁判所の監督のもと、債権者の権利を制限して会社再建を図る点が挙げられます。
自力で再建を図る再建型と、銀行やファンドなどから資金支援を受け再建を図るスポンサー型があります。
民事再生手続きをしましたら、再生計画(案)を作成し裁判所に提出します。
再生計画(案)の内容に問題なければ債権者集会にて債権者の決議に移りますが、再生計画(案)の議決要件は以下の通りとなります。
- 議決権を行使した債権者の過半数かつ議決権の総額の1/2以上
議決要件を満たしましたら、裁判所の認可を得て再生計画(案)の成立となります。
もし議決要件を満たすことができない場合や満たす見込みがない場合は、民事再生手続きは終了し破産手続きへとなります。
終結決定については、監督委員選任の場合は確定日から3年間または再生計画(案)の遂行完了のいずれか短い期間の経過時に終結決定となり、管財人選任の場合は再生計画(案)の履行完了または確実となったときに終結決定となります。
会社更生より手続きが簡易であり、経営者が引き続き経営を行えることから中小企業向けともいえます。
清算型
清算型とは、再建型と異なりその会社そのものをなくすことです。
会社そのものをなくしますので、その会社の資産や債務などが清算されます。
『破産』と『特別清算』があります。
破産
破産とは、
- 支払い停止や支払不能になる
- 債務超過である
上記のような会社を、破産管財人という裁判所により選任された第三者がその会社の財産を管理・処分し清算することで、申立人は会社・債権者・取締役となり、機関は破産管財人・債権者委員会・債権者集会となります。
特徴としては、破産管財人が会社に残っている財産を全て換価処分し、余剰金銭があれば各債権者に公平に平等に分配を図る点が挙げられます。
再建案の議決要件は特になく、終結決定については配当後の債権者集会で終結決定となります。
会社の財産全てを破産管財人が管理をするため、経営者も従業員も会社の財産(現預金やPCなど)を使用するには破産管財人の許可を得る必要があります。
また、事業は基本的に停止されますが、その事業に価値があれば第三者へ事業を譲渡し、その事業自体は存続することがあります。
倒産には様々な種類がありますが、倒産の中でも破産を選択するケースが多く、倒産=破産というイメージが強いですがあくまで破産は倒産の一種です。
特別清算
特別清算とは、
- 清算遂行に著しい支障をきたす事情がある
- 債務超過の疑いがある
上記のような会社を、株主総会にて会社の解散と清算人の選任決議し清算することで、申立人は債権者・清算人・監査役・株主となり、機関は清算人・検査役・監督委員・債権者集会となります。
特別清算手続きし、裁判所に特別清算開始原因に問題ないと認められましたら、特別清算開始の命令がされます。
特別清算開始の命令がされましたら債権者集会にて債権者の決議に移りますが、協定案(弁済計画)の議決要件は以下の通りとなります。
- 債権者集会に出席した議決権者の過半数の同意、かつ、議決権者の議決権の総額(出席していない債権者の分も含みます)の2/3以上の議決権を有する者の同意(会社法第567条第1項)
終結決定については、協定案(弁済計画)実行完了で終結決定となります。
株主や債権者の同意を得る必要がありますので、『債権者が親会社』や『債権者がメインバンク』など、債権者に理解されやすい関係性であるなら適用される可能性は高まりますが、債権者との関係性が乏しかったり債権者が複数いたりする場合は成立しないことが多いです。
一方、破産手続きは要件を満たしていれば、法律上、債権者の同意などを得られなくとも行うことができるという点で、特別清算よりは破産の方が容易に手続きを進められるといえます。
私的整理
私的整理とは、裁判所は関与せず債権者との個別協議により返済期限の延長(リスケジュール、リスケ)・債務免除や支払猶予などを行うことです。
裁判所は関与しませんが、『株式会社整理回収機構(RCC)』『株式会社地域経済活性化支援機構(REVIC)』『中小企業活性化協議会(令和4年4月1日に中小企業再生支援協議会及び経営改善支援センターを統合して改組されたものです)』などといった、私的整理の円滑化を図るための公的機関があります。
法的手続きによらず債権者と債務者との合意によって資産や負債を処理していきますので、要件は特になく、当事者間での個別調整となりますので、法的整理に比べ柔軟性が高く周りに情報が知れ渡る可能性が低いといえます。
裁判所が関与しないことから、裁判所への予納金などがなく費用が抑えられるという点もメリットといえます。
しかし、法的整理と異なり強制力がなくすべての債権者の同意を得る必要がありますので、債権者の一人とでも話がこじれてしまったら手続きを進めることができないといったデメリットがあります。
私的整理にも清算型と再建型があり、清算型私的整理とは、売掛金の回収や資産を現金化し各債権者へ分配したのち会社を清算します。
破産ではなく清算型私的整理を選択する例として、その会社の代表者が死亡などの理由でいなくなってしまったケースが挙げられます。
代表者がいない場合、破産のような法的な手続きを行うのが困難になるため、各債権者に事情を説明し合意を得て清算することがあります。
再建型私的整理とは、裁判所は関与せずに再建を目指すことですが、透明性・公平性が不十分になってしまうという懸念事項があります。
そのような懸念事項を払拭するために、『私的整理ガイドライン』という、金融業界や学者・弁護士といった専門家により策定された指針があります。
法的拘束力はありませんが、透明性・公平性を確保することができ、また再建計画(案)の合理性が担保されることから、本ガイドラインをもとに再建を目指していくことがあります。
私的整理の種類としては、主に『内整理』『第二会社方式』『任意売却』が挙げられます。なお、『取引停止処分』は私的整理の手法ではありませんが、私的整理や倒産のきっかけとなることが多いため、最後に併せて説明します。
内整理
内整理とは、経営者が債務の支払いをできないと判断し、債権者と話し合い債務の減免などの調整を行い整理することで、内整理は私的整理の代表的な手法といえます。
事業の継続ができないという前提で調整することもあれば、再建を前提とした調整もあり、再建を前提とした内整理は倒産とはいわないという意見もあります。
債権者からしますと、債務を減免しますと損をしてしまいますので応じたくありませんが、破産してしまい全く返済されないよりはましと判断し応じることがあります。
債権者が複数いる場合は、債権者間で不公平がうまれ話し合いが難航してしまうということもあります。
第二会社方式
第二会社方式とは、経営難の会社から収益性の高い事業だけを事業譲渡や会社分割によって別の会社=第二会社へ移し、その収益性の高い優良な事業を残すことです。
優良な事業を残すので再建型の一種で、不採算事業や負債は旧会社に残り清算されます。
旧会社の不採算事業や負債がなくなるといったメリットがある一方、免許や許認可が必要な事業は新たに取得しなければならないといったデメリットもあります。
また、旧会社に不動産がある場合、その不動産を新会社に移した際に不動産取得税などの税金が発生するといったデメリットもありますが、それらデメリットを軽減できる制度が2019年に創設されました。
本制度を活用するには、経済産業省より『中小企業承継事業再生計画』の認定を受ける必要があります。
任意売却
任意売却とは、特に不動産売買でよく耳にする言葉ですが、金融機関からの借入を返済できなくなり、延滞などしてしまった際に不動産を売却して返済しようと思っても、その売却額が返済額を下回ってしまい売却できないことがあります。
そこで、金融機関に特別に許可を得て、売却額が返済額を下回っても売却することです。
通常、返済を下回る額での売却は金融機関が許しませんが、金融機関からしても全く返済がなくなるよりは少しでも返済してもらえた方がいいと考え、応じてもらえることがあります。
借入金の担保となっている不動産を金融機関から許可を得て売却することにより、債務が減るので経営の回復に繋がる可能性が高まります。
(参考)取引停止処分
取引停止処分とは、私的整理の手法ではなく、小切手や手形の不渡りをした場合に、その交換所で受ける取引の停止の処分のことです。
不渡りとは、指定期日内に決済できないことで、決済できないことをデフォルトともいいます。
以前は、同一の手形交換所の管内で6ヵ月以内に2回不渡りを起こすと、その手形交換所から取引停止処分を受けました。令和4年(2022年)11月4日以後は、各地の手形交換所に代わり、全国銀行協会が設置・運営する電子交換所がこの処分を行っており、6ヵ月以内に2回不渡りを起こすと取引停止処分を受けます(2026年11月時点。全国銀行協会「電子交換所規則」第39条・第42条)。
取引停止処分を受けてしまいますと、2年間、電子交換所に参加している金融機関との当座勘定及び貸出の取引ができなくなります(同規則第39条第2項)。その結果、手形・小切手による支払や、金融機関からの新たな借入れが難しくなります。なお、電子交換所での手形・小切手の交換は、2027年3月31日をもって廃止されることとされています(全国銀行協会の案内による)。
一般債権と担保債権
債権にも、担保が付いていない『一般債権』と、担保がついている『担保付債権』があります。
破産・民事再生・会社更生・特別清算・私的整理のいずれにおいても、債権カット(債権減免)の対象となるのは担保のついていない一般債権となり、基本的には担保付債権は債権カットの対象とはなりません。
理由としては、担保付債権の貸主には、別除権といわれる他の貸主とは別に返済を受ける権利があるからです。
担保付債権(別除権)は、原則として権利の行使が可能で債権回収ができますが、会社更生においては別除権も取り込まれるため権利の行使ができなくなります。
一般債権についても、申立が受理されますと債権回収の権利の行使ができなくなります。
資金繰りと返済の行き詰まりへの対応(私的整理・民事再生・法人破産・サービサー対応)の全体は、次のページでご案内しています。
倒産と破産の違い
倒産と似た言葉で破産がありますが、前述の通り破産は倒産の一種です。
破産というのは会社がなくなることに対し、倒産には会社の存続を目的とした、再建を目指す手法もあるという点に違いがあります。
会社倒産のメリット
会社を倒産することのメリットを再建型と清算型それぞれについてご説明しますが、ここでは再建型の代表として民事再生、清算型の代表として破産を例に挙げます。
再建型(民事再生)のメリット
- 事業の継続が可能である
- 経営陣の維持が可能である
- 会社に資金を残すことが可能である
- 会社の事業や態勢を見直すチャンスになる
などが挙げられます。
やはり事業の継続が可能である点が大きく、事業の継続を望む経営者にとってはメリットが大きいです。
清算型(破産)のメリット
- 借金の返済に追われることがなくなる
- 代表者個人も自己破産をする場合は、代表者の一定の財産を手元に残すことができる
- 必ずしも破産の事実が周囲に知れ渡るわけではない
などが挙げられます。
最も大きいメリットとしては借金の返済に追われることがなくなること(会社は破産手続の終了により消滅し、残った債務を支払う主体がなくなります)で、破産手続き中は財産を差し押さえられることはなく実質的に法に財産が守られるともいえます。
会社倒産のデメリット
会社を倒産することのデメリットを、ここでも再建型の代表として民事再生、清算型の代表として破産を例に挙げます。
再建型(民事再生)のデメリット
- 社会的な信頼が下がる可能性がある
- 経営陣の維持がマイナスイメージになる可能性がある
- 担保にしている財産の扱いに注意が必要である
などが挙げられます。
再建を目指すことはポジティブなこととはいえ、再建を目指す状態=経営がよくない状態に陥ったこと自体に対しマイナスな評価を受けてしまう可能性があります。
清算型(破産)のデメリット
会社にとっては、
- 会社はなくなり事業もなくなる
という点が挙げられます。
また、代表者(経営者)にとっては、会社が破産しても、それだけで代表者個人が破産者になるわけではありませんが、
- 経営者が借入に対し個人保証している場合経営者個人の財産も失う
という影響があり、保証債務を支払えずに代表者個人も自己破産をした場合には、
- 就職先に制限がかかる(一定の資格が必要な職業には、復権するまで就くことができない)
- 市役所などが発行する身分証明書で、破産者でないことの証明を受けられなくなる(復権するまで)
- 信用情報に記録される
などが挙げられます。
代表者個人が自己破産をすると信用情報にそのことが記録されてしまい、信用情報に記録されてしまうと余程のことがない限り金融機関から融資を受けられなくなってしまいます。
(信用情報への記録はおおよそ5〜10年程度で削除されます)
会社倒産(破産・民事再生)するための要件
会社を倒産する際ですが、私的整理の場合は当事者同士の調整によりますので特段要件はありませんが、法的整理の場合は法的な要件を満たす必要があります。
法的整理の要件とは、会社更生や民事再生などでそれぞれ法的根拠により異なり、複雑になってしまいますので、ここでも2大倒産制度ともいわれる破産・民事再生のご説明をします。
破産
会社を破産する場合、主に以下の要件を満たす必要があります。
- 支払不能又は債務超過であること
- 破産以外の債務整理をしていないこと
- 裁判所へ破産手続き費用を支払う(予納する)こと
- 不当な目的でなかったり不誠実な申し立てでなかったりすること
- 破産の申し立て者が債権者や債務者などであること
支払不能又は債務超過であることとは、金融機関などへの債務を『一般的かつ継続的に』支払うことできない状態であるか、『財産(資産)よりも借入などの債務(負債)の方が多い』状態であることです。
破産以外の債務整理をしていないこととは、会社更生や民事再生などの破産以外の債務整理の手続きをしている場合は破産よりも優先されるため破産の手続きができないことです。
裁判所へ破産手続き費用を支払う(予納する)こととは、破産手続開始申し立てする際には裁判所へ手続き費用を支払う必要があるということです。
破産ですが、裁判所に予納金を納める必要があり、最低でも20万円かかりケースにより数十万円から百万円以上かかります。
破産手続きを検討する状態ですから、予納金を用意することが難しいケースも多く、要件を満たせば予納金額を低くすることもできます。
不当な目的でなかったり不誠実な申し立てでなかったりすることとは、破産をすることにより債権者や取引先などは大きな損失を負う可能性があり、各関係者が必要以上の損失を負うことがないように誠実な申し立てをしなければならないということです。
破産の申し立て者が債権者や債務者などであることとは、破産手続きの申し立てができる人は債権者や債務者など特定の人物に限られており、誰でも申し立てできるわけではないということです。
債権者や債務者の他にも取締役などが挙げられます。
会社更生・民事再生と異なり、破産手続きは要件を満たしていれば、法律上、債権者の同意などを得られなくとも行うことができます。
民事再生
会社を民事再生する場合、主に2つの要件のいずれかを満たす必要があります。
- 破産の原因たる事実の生ずるおそれがあるとき
→支払不能、支払停止、債務超過いずれかにあたること
- 債務者が事業の継続に著しい支障を来すことなく弁済期にある債務を弁済することができないとき
→不動産や設備などの資産を売却すれば支払いをできなくはないが、その資産を売却すると事業の継続が難しくなること
また、債権者の多数の同意も必要であり、債権者に対する債務免除の割合や返済期間などを記載した再生計画(案)を提出し同意を得る必要があります。
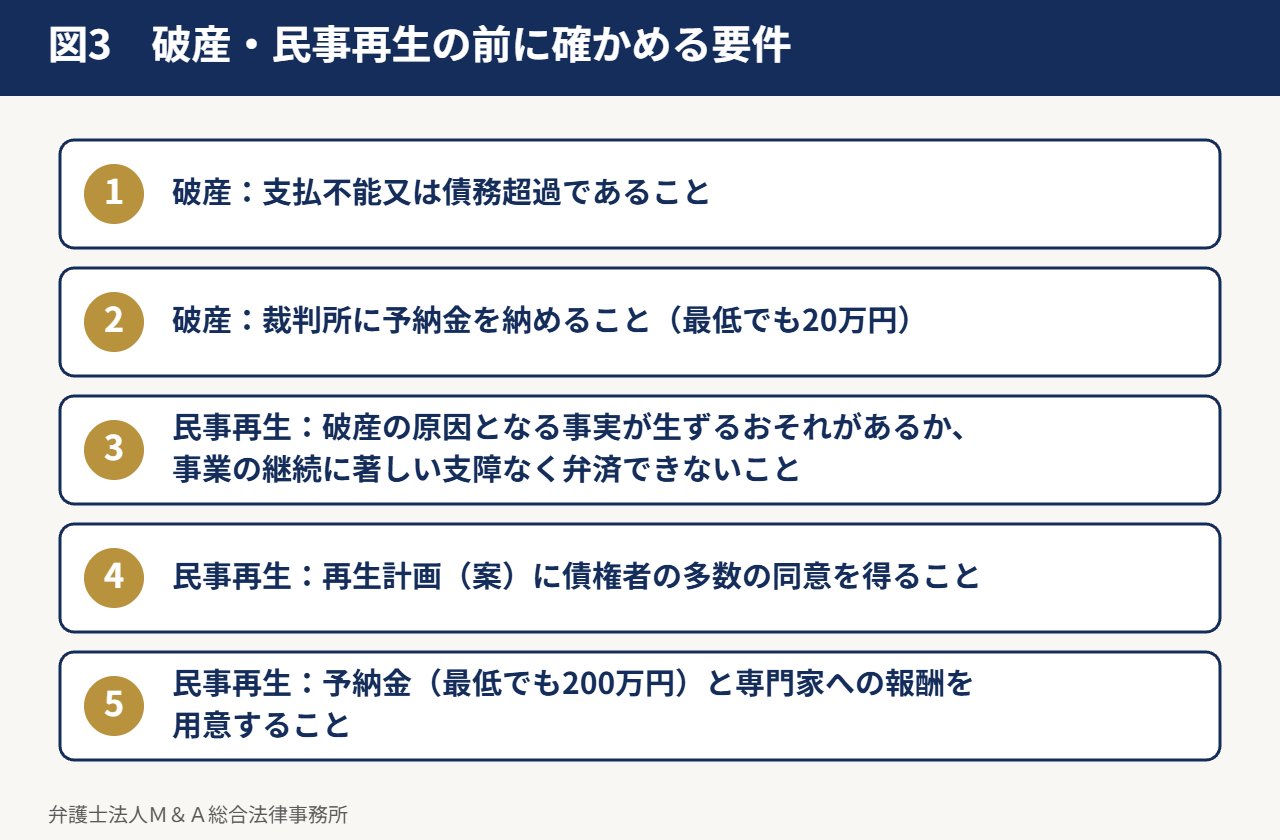
民事再生手続きには裁判所への予納金が最低でも200万円が必要で、さらに弁護士や税理士などの専門家への報酬も追加されます。
民事再生するためにはある程度の資金を用意しておく必要があります。
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
会社倒産(破産・民事再生)するとその会社はどうなってしまうのか
そもそも、会社が倒産するとその会社はどうなってしまうのか、その会社の財産はどうなってしまうのか、事業の運営はどうなるのか、ここでも倒産のうち破産・民事再生に絞ってご説明します。
破産・民事再生どちらにも共通していますのが、倒産には『倒産状態』のステージと『倒産手続き』のステージに分けられます。
倒産状態のステージとは、『会社が倒産してしまう原因』でも先述した通り、資金繰りが悪化している状態のことです。
資金繰りが悪化していますので、
- 仕入れ先へ支払いができない
- 仕入れ先へ支払いができないので製品が作れず売上が上がらない
- 金融機関からの借り入れができない
- 従業員を雇い続けることができない
- 各債権者からの取り立てが激しくなる
などが起こり、結果、仕事どころではなくなる状態になってしまいます。
特に、『各債権者からの取り立てが激しくなる』という点が重要であり、倒産という制度はそのような債権者からの取り立てから会社を守るための制度といえます。
倒産手続きのステージに関しては、その会社の『財産』と『事業の運営』はどうなってしまうのかという視点でご説明します。
会社倒産(破産・民事再生)すると財産はどうなってしまうのか
破産
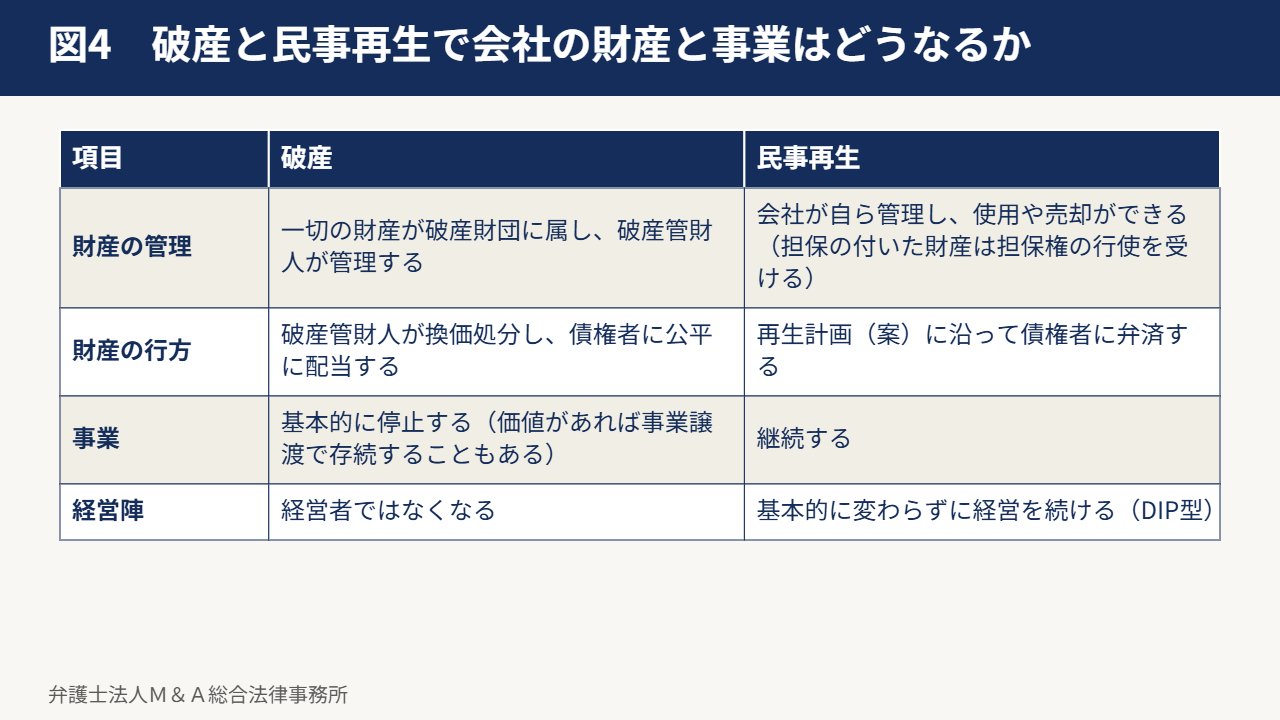
会社を破産した際のその会社の財産ですが、一切の財産が『破産財団』に属することになります。
破産財団に属した財産は、『破産管財人』という裁判所によって選任された第三者により管理されます。
一切の財産を破産管財人が管理をするので、現預金はもちろんのこと、PCなどの備品関係も使用するには破産管財人の許可が必要になります。
また、顧客データといった知的財産も対象となりますが、知的財産は目には見えない財産であることから、秘密裏に経営者が他の会社に売却したり従業員が持ち出したりしてしまうことがあります。
知的財産も破産管財人の管理下にありますので、勝手に売却したり持ち出したりしますと、詐欺破産罪(破産法第265条)や、顧客データなどが営業秘密に当たる場合の営業秘密侵害罪(不正競争防止法第21条)などの刑事事件となるおそれがあります。
破産管財人は財産を換価処分し、それにより得られた金銭を破産管財の業務費用とし余った金銭があれば各債権者へ公平に配当します。
民事再生
破産とは異なり管財人は選任されませんので、会社の財産の管理処分権は失わず、自ら管理し使用や売却などできます。
ただし、債権者に対し公平さを持つ必要があるので、全くの自由というわけではありません。
場合によっては、『監督委員』が裁判所により選任されることもあります。
金融機関の口座にある預金ですが、民事再生の申立て後に入金された預金については、金融機関による相殺が制限されることがあり、その分の資金を会社再生後の資金に充てることができます。
しかし、財産すべてが同様に守られるわけではなく、担保にしている財産がある場合は担保について権利行使が可能となります。
会社倒産(破産・民事再生)すると事業の運営はどうなってしまうのか
破産
基本的には、会社が破産すると事業の運営は停止されます。
しかし、その事業そのものに価値があり、その事業を引き受けたいという買い手が現れれば、破産管財人はその買い手へ事業譲渡(事業を売却すること)し換価処分します。
事業自体は存続することになりますので、その事業に携わる従業員や取引先への影響は軽減されます。
その事業に価値がない場合ですが、その事業の一環で現在行なっている最中の取引があり、その取引を完了させることができれば利益を生み出すと判断されれば、その取引は完了まで継続されます。
民事再生
破産とは異なり、経営の再建を目的としているため事業は継続されます。
また、基本的には経営陣も変わることなく継続して事業を行うことで再建を目指していきます。
民事再生に陥ったことにより、会社の経営体制や事業そのものを見直すきっかけになるともいえ、どこにどのような問題点があったのかを洗い出す機会ともいえます。
その問題点をどのように改善し再建を目指すか再生計画(案)を策定し、その再生計画(案)に沿って会社が主体的に再建を図ります。
会社倒産(破産・民事再生)することによる各ステークホルダーに対する影響
会社には様々なステークホルダー(利害関係者)がいます。
例えば、従業員、取引先、株主などが挙げられます。
また、経営者自身もステークホルダーの一人です。
会社が倒産しますと、それらステークホルダーに対して多大な影響を及ぼします。
ここでも倒産のうち破産・民事再生に絞ってご説明します。
破産
破産した場合の経営者自身への影響のうち、経営者が保有する財産ですが、理屈で言えば会社と経営者は別であるため、経営者の財産には何も影響はないといえます。
しかし、中小企業の経営者の場合、金融機関からの借入に経営者が連帯保証しているケースがほとんどのため、会社が倒産したら経営者の財産にも大きく影響しているのが実情です。
会社の借入に経営者が連帯保証している場合、会社が返済できなかった債務を経営者の財産から支払う必要があります。
もし、その経営者が保有している財産で返済ができなかった場合は、経営者自身が自己破産をするケースが非常に多いです。
会社の倒産=経営者の自己破産となってしまうのは問題があるのではと、国は『経営者保証のガイドライン』を打ち出し、金融機関に対し経営者の連帯保証を求めないよう促しています。
しかし、経営者の連帯保証をとるか否かの最終的な判断は金融機関に委ねられており、現状はいまだに経営者に連帯保証を求められることがほとんどです。
会社が倒産し経営者が自己破産した場合ですが、新たに事業を立ち上げようとしても基本的には金融機関から融資を受けることができなくなります。
なぜなら、自己破産すると信用情報機関に登録されます。
金融機関はその人に融資をするか否かの審査のために、信用情報機関に登録されていないか確認します。
残念ながら、自己破産歴がある人の審査が通ることはほぼありませんので、金融機関から融資を受け新たな事業を立ち上げるのは難しくなります。
ただし、その登録情報は5年から10年程度で削除されます。
登録情報が削除されましたら、再度融資を受けるチャンスは生まれます。
従業員への影響ですが、会社が倒産すれば従業員を雇い続けることが困難になるため、従業員は解雇となります。
解雇をする際は30日前までに解雇予告をする必要があり、倒産したからといって自動的に解雇ができるわけではありません。
もし、従業員への給料の未払いがあった場合は、例え倒産したとしてもその未払い給料は支払う義務があります。
ただし、資金繰りが悪化し倒産に至っている場合、未払い給料を払いたくても払えないというケースもあります。
その際は、従業員に対して『未払賃金立替払制度』の利用を促しましょう。
未払賃金立替払制度とは、要件を満たしている場合、会社の代わりに独立行政法人である労働者健康安全機構が一部支払ってくれる制度です。
また、倒産により解雇された従業員は『会社都合退職』となるため、自己都合退職より早く失業手当を受給することができます。
受給の申請をするためには必要書類があり、その中の一つに離職票があり、離職票は会社が用意する書類なので作成し従業員へ渡すようにしましょう。
他にも、健康保険の変更手続きなども従業員はする必要がありますので、可能な限り早期に事情を説明し諸々手続きの準備をする時間を与えられるようにしましょう。
ただし、『現在破産を検討中』などの状況下では早すぎますので、タイミングの見極めは専門家と相談しながら決めましょう。
取引先への影響ですが、『連鎖倒産』という言葉がある通り、取引先との関係性によっては、自社が倒産することによりその取引先も倒産してしまうことがあります。
例えば、大企業が倒産したことにより、その大企業の取引先や下請け会社が連鎖倒産してしまったというケースがあります。
大企業に限らず、取引割合に偏りがある場合、その会社が倒産してしまったら連鎖倒産を起こしてしまう可能性が高くなってしまいますので、複数社と取引するようにし取引割合が偏らないようにしましょう。
民事再生
民事再生の場合の経営者への影響ですが、破産は会社がなくなるので経営者も当然それに伴い経営者ではなくなりますが、民事再生は再建を目的としており経営者は引き続き残り基本的には経営を継続することができます。
経営者を引き続き残し再建を目指すことをDIP(Debtor In Possession)型といい、その点では破産よりは影響が少ないといえます。
従業員への影響ですが、再建を目指すにあたり必要な従業員は引き続き雇用が継続されます。
ただし、残念ですが、再建にあたり切り離す必要がある不採算部門の従業員などは解雇をしなければならないこともあります。
その際は、退職金の上乗せなどをしたりし、従業員に退職勧奨に応じてもらいやすくしたりします。
取引先への影響ですが、従業員と同じく、再建を目指すにあたり引き続き取引を継続されます。
しかし、売掛金などの債権は再生計画(案)に沿った弁済となりますので、取引先への資金繰りに影響を与えてしまうということはありえます。
経営者保証(個人保証)の解除は、次のページでご案内しています。
会社倒産の手続きや流れ
会社倒産の手続きや流れですが、法的整理の場合は裁判所に申し立てを行い、私的整理の場合は金融機関などの債権者と個別に調整し行うことになります。
ここでも、再建型の代表として民事再生、清算型の代表として破産を例に挙げます。
再建型(民事再生)の手続きや流れ
| 民事再生の事前準備 |
| ⇓ |
| 民事再生手続きの申立て |
| ⇓ |
| 民事再生手続き開始 |
| ⇓ |
| 再生計画(案)の提出 |
| ⇓ |
| 再生計画(案)の認可 |
| ⇓ |
| 民事再生手続きの完了 |
民事再生の手続きは申立てから完了までおおよそ半年程の期間が目安ですが、あくまで目安であるためケースにより前後します。
清算型(破産)の手続きや流れ
| 債権者に対し受任通知発送する |
| ⇓ |
| 申立書類の作成・会社財産の保全・残務処理を行う |
| ⇓ |
| 裁判所に破産申立てする |
| ⇓ |
| 裁判所による破産開始決定・破産管財人の選任する |
| ⇓ |
| 破産管財人による財産調査・財産の換価処分などを行う |
| ⇓ |
| 債権者集会を開く |
| ⇓ |
| 債権者への配当する |
| ⇓ |
| 手続き終結(廃止決定)する |
手続きには多くの必要書類があり、手間や時間がかかりますので事前に準備しましょう。
民事再生にせよ破産にせよ、会社倒産の手続きや流れはケースバイケースで非常に複雑なため、専門家に相談されることをおすすめします。
会社倒産の手続きを弁護士へ依頼するときの注意点
会社倒産の専門家に弁護士が挙げられますが、弁護士にも得意・不得意分野があり、その弁護士が会社倒産分野に対し不得意であることもあります。
弁護士に相談される際は、その弁護士が会社倒産に精通しているか確認するようにしましょう。
会社倒産した時の費用
会社を倒産する際には、裁判所に納める費用や申立費用、弁護士などの専門家に支払う報酬など費用が発生します。
諸費用額は倒産方法などにより異なりますので、代表的な倒産方法である破産、民事再生、私的整理についてご説明します。
また、専門家の例としては法律の専門家である弁護士を挙げて説明します。
破産ですが、裁判所に納める予納金は最低でも20万円かかり、ケースにより数十万円から百万円以上かかります。
申立費用としては、官報公告予納金や印紙代・郵券などで2万円から4万円程度かかります。
弁護士への報酬は、事案の規模や事務所によって異なります。
民事再生ですが、裁判所に納める予納金は最低200万円かかり、ケースにより数百万円から一千万円以上かかります。
申立費用としては、官報公告予納金や印紙代・郵券などで2万円から4万円程度かかります。
弁護士への報酬は、着手金と報酬金に分けられている事務所が多くなっています。
また、申立後には申立代理人弁護士が会社を管理し再建の手続きを進めますので、その費用もかかります。
私的整理ですが、裁判所は関与しないため、破産・民事再生と違い裁判所に納める予納金などはありません。
弁護士への報酬は、法的倒産である破産や民事再生と比べますとかなりばらつきがあります。
私的整理は、破産や民事再生と異なり、裁判所や管財人が行うような業務もすべて弁護士が行うので、その分の費用がかかるというのがポイントです。
専門家の例として弁護士を挙げましたが、その他、司法書士・税理士・公認会計士といった専門家への報酬が発生することもあります。
専門家への報酬額は、各専門家により異なりますので必ずご確認ください。
当事務所の弁護士費用は、弁護士費用の頁をご覧ください。
会社の倒産の記事の一覧
同じ主題の記事を、場面ごとに掲げます。本ページは、その全体の考え方をまとめた頁です。
- 債務超過でもM&Aで会社を売却する方法!
- 事業再生型のM&A及び事業譲渡により事業を残す考え方
- 私的整理、民事再生及び法人破産の選び方
- 赤字会社・債務超過会社のM&A売却は可能?
- 会社の倒産とは?手続きの方法、破産との違い及び必要な項目(本ページ)
- 債務免除益課税とは?期限切れ欠損金の損金算入による回避
- 会社の資金繰りが悪化し経営者保証の請求が心配な場合の弁護士対応
- 会社の不動産、預金及び売掛金への担保権の実行が迫っている場合の弁護士対応
- 動産売買の先取特権とは?取引先が倒産した際の優先回収の方法
- M&Aの後に対象会社の資金繰りが悪化し倒産した場合の弁護士対応
- 金融機関から期限の利益の喪失及び一括の返済を求められた会社の弁護士対応
- 債務超過とは?支払不能との違いと解消方法
- 赤字会社・債務超過会社をM&Aで買収する場合の留意点 デュー・ディリジェンスと再生手続の活用
- 各倒産手続における手続の比較!
まとめ
会社の倒産といっても、会社をなくす倒産もあれば会社を立て直す再建型の倒産もあります。
ただし、時間が経てばたつほど(経営状況が悪くなるほど)、その選択肢は少なくなります。
会社倒産の危機感をお持ちの経営者の方は、早期に専門家へ相談されるようにして下さい。
この記事の位置付け
本ページは、法人破産の申立て及び破産手続に関する解説の中核となるページです。個別の論点は、次の関連するページで詳しく述べています。
- 債権者破産 申立ての目的、要件及び実務上の障害
- 双方未履行双務契約の解除 管財人の選択権と相手方の保護
- 支払停止 受任通知・不渡りと否認権の起算点
- 支払不能 破産手続開始原因と否認権の基準時としての意味
- 破産財団の意味、含まれる財産の範囲、換価基準及び自由財産
- 法人破産の手続きの方法、メリット及びデメリット並びに実施を決める基準
- 法人破産ができない場合 破産手続き開始の要件と破産できない場合の対応
- 破産手続に必要な予納金 費用の相場及び払えない場合の対処法
- 否認権の効果 破産管財人に認められている否認権
- 法人破産の弁護士への相談 依頼するメリット、費用及び弁護士を選ぶ要点
本ページは、会社の倒産の手続の種類と破産との違い、検討に必要な項目を示す解説です。資金繰りと返済に行き詰まり、再建か清算かを選ぶ段階のご相談と、採り得る手続の進め方は、次のページでご説明します。
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容及び対応の進め方は、次のご案内のページに整理しています。あわせてご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
長島大野常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件に関与し、2024年(令和6年)10月には最高裁判所において株式買取請求権に関する逆転判決を得ました。現在は弁護士法人M&A総合法律事務所の代表弁護士を務めています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継、企業法務及び不動産に関する法律問題
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書