民事再生手続から債務削減・企業再生まで!
▶ 私的整理による債務削減|裁判所によらずに債務を圧縮する方法
資金繰りが厳しくなり、買掛金や従業員の給料、事務所の家賃の支払が滞り始めた。倒産するしかないのか、会社を残す方法はないのかと考えている。
本記事は、経営難に陥った会社を破産させずに残す方法として、民事再生を検討している経営者の方に向けたものです。裁判所を介さずに債務を整理する方法を知りたい方は、私的整理による債務削減|裁判所によらずに債務を圧縮する方法をご覧ください。
破産では会社が消滅しますが、民事再生では事業を続けながら再生計画案を立て、債権者の多数決により可決されれば、債務を削減して会社を存続させることができます。経営陣を維持できる利点がある一方、経営難が周知されることや担保の扱いに注意が必要です。以下、順にご説明します。
- 資金繰りに窮したときの2つの道
- 民事再生と破産・私的整理の違い
- 民事再生の利点と難点
- 債務を減らす手続の流れ
- 費用
- 申立ての前に準備すること
- 監督委員の役割
- 再生計画の内容
- 再生計画の履行と終結
- 民事再生は、破産の原因が生ずるおそれがある段階で会社自らが申し立て、事業を続けながら債務を減らす手続です
- 破産では会社が消滅し財産が配当されて終わりますが、民事再生では会社が残り、再生計画に従って弁済を続けます
- 私的整理やリスケジュールは債権者の任意の協力が前提であり、全員の同意が得られないときに民事再生を検討します
- 民事再生の利点は事業と経営陣を維持できることにあり、難点は信用の低下と担保権の行使への備えにあります
- 申立てから認可までは、保全処分と監督委員の選任、開始決定、債権の届出と調査、再生計画案の決議の順に進みます
- 申立ての前には、裁判所への予納金と専門家の費用に加え、申立ての後の運転資金と従業員への支払の資金を確保しておく必要があります
- スポンサーに事業を引き継ぐ再生型のM&Aも、民事再生の中で行うことができます
- 民事再生を選ぶか破産を選ぶかは、本業が利益を生むか、申立ての後の資金が続くか、債権者の多数の同意を得られるかで判断します
- よくあるご質問
- まとめ
- 私的整理と法的整理の違い・事業再生の手続の記事の一覧
- 本記事の根拠条文・裁判例
資金繰りに窮したときの2つの道
買掛金、給料、家賃等の支払が滞り始めたとき、会社の選択肢は、事業を清算する破産等の清算型の手続か、事業を続けながら債務を整理する再建型の手続かに分かれます。本業に収益力が残っていれば、民事再生により債務を減らして会社を存続させる道があります。
まずは金融機関に返済の条件の変更(リスケジュール)を求めることが考えられますが、過大な債務そのものは減らないため、債務の額が収益力に比べて大きすぎる場合には、債務の削減を伴う手続が必要となります。
⇒法的整理による事業の再生(民事再生・会社更生・第二会社方式)の進め方はこちら
民事再生と破産・私的整理の違い
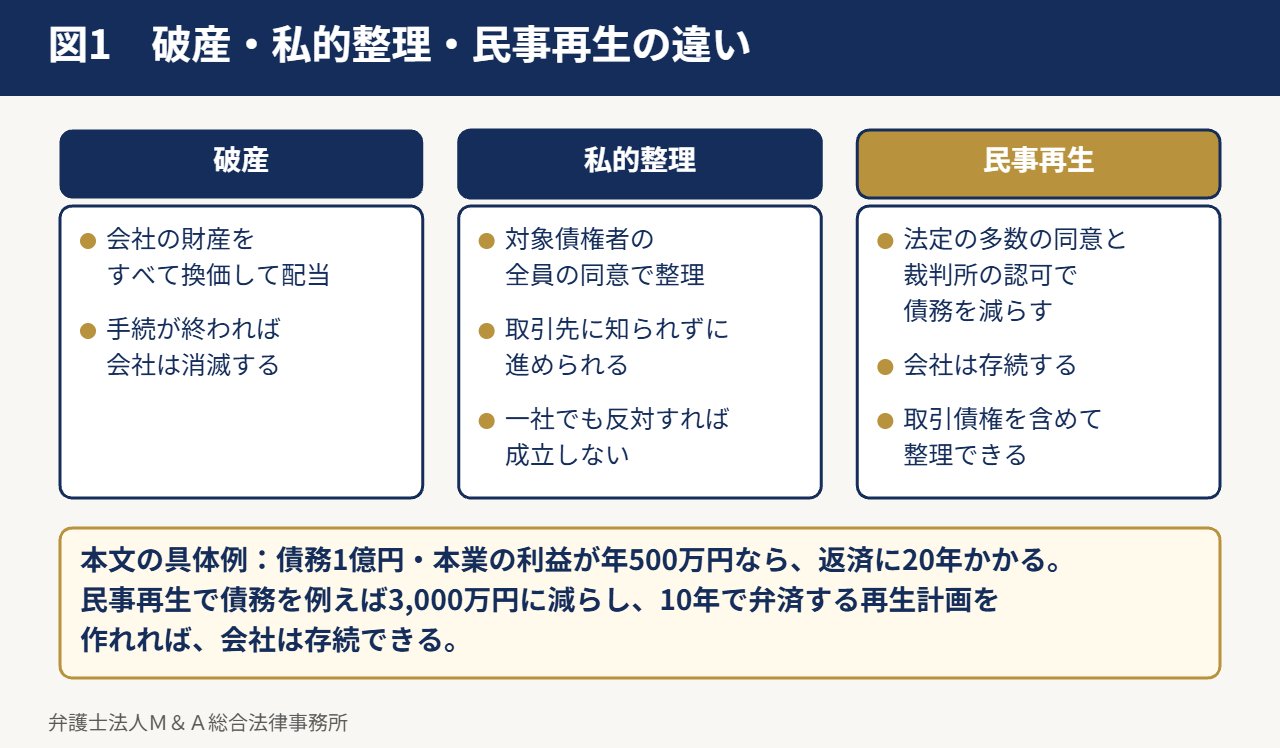
- 破産:会社の財産をすべて換価して配当し、会社は消滅します。
- 私的整理:金融機関等の対象債権者の全員の同意により債務を整理します。取引先に知られずに進められますが、全員の同意が必要です。
- 民事再生:裁判所の手続で、債権者の法定の多数の同意と裁判所の認可により債務を減らし、会社を存続させます。取引債権を含めて整理できます。
具体例
例えば、借入れ等の債務が1億円ある会社の本業の利益が年500万円であれば、現在の債務をそのまま返済するには20年かかります。民事再生により債務を例えば3,000万円に減らし、10年で弁済する再生計画を作ることができれば、会社は存続できます。債権者にとっても、破産した場合の配当(清算価値)を上回る弁済を受けられることが前提となります。
資金繰りと返済の行き詰まりへの対応(私的整理・民事再生・法人破産・サービサー対応)の全体は、次のページでご案内しています。
民事再生の利点と難点
利点
- 原則として経営者が経営を続けられる(民事再生法第38条第1項)。
- 法定の多数の同意で再生計画を成立させられる。
- 申立てと同時の保全処分により、既存の債務の支払が一時止まり、資金繰りに余裕ができる。
難点
- 官報に公告され、取引先に知られる。取引条件が厳しくなることがある。
- 裁判所に納める予納金と弁護士費用等がかかる。
- 担保権は手続の外で行使されるため、担保権者との協議が必要となる。
債務を減らす手続の流れ
- 弁護士への相談と、申立て後の資金繰りの検討
- 申立てと保全処分・監督命令(申立てと同時)
- 取引先・従業員への説明
- 再生手続開始の決定
- 債権の届出と調査、財産評定
- 再生計画案の作成・提出(弁済期間は原則として認可決定の確定から10年以内。民事再生法第155条第3項)
- 債権者集会又は書面による決議(議決権者の過半数かつ議決権の総額の2分の1以上の同意。同法第172条の3)
- 再生計画の認可と履行
費用
民事再生の申立てには、裁判所に納める予納金と弁護士費用が必要です。予納金の額は負債の総額等に応じて各裁判所の基準により定められ、法人では数百万円となることが多くあります。申立て後の運転資金や従業員の給与とは別に、手続の費用を確保しておく必要があります。資金が尽きる前に相談することが、民事再生を選択肢として残すための条件です。
申立ての前に準備すること
資金繰り表の作成
民事再生の申立ての後は、仕入れが前払い又は現金での取引となることが多く、一時的に資金の需要が増えます。日々の入金と出金を記載した資金繰り表を作り、申立て後の数か月を乗り切れるかを確かめます。不足が見込まれる場合は、売掛金の早期の回収、遊休資産の売却、スポンサーからのつなぎの融資(いわゆるDIPファイナンス)等を検討します。
預金の管理
借入れのある金融機関の預金は、申立てにより貸付金と相殺されるおそれがあります。申立ての前に、借入れのない金融機関の口座で資金を管理する体制を整えます。ただし、申立ての直前の不自然な資金の移動は、後に問題とされることがあるため、弁護士の判断を受けて行います。
主要な取引先と担保権者への対応の準備
事業の継続に欠かせない仕入先、販売先、担保権者を洗い出し、申立ての直後に説明に行く順序と内容を準備します。申立ての直後の数日の対応が、取引の継続と事業の価値の維持を大きく左右します。
監督委員の役割
裁判所は、申立てと同時に、弁護士を監督委員に選任するのが通常の運用です。会社が重要な財産を処分したり、借入れをしたりするには、監督委員の同意が必要です(民事再生法第54条第2項)。監督委員は、会社の業務と財産の状況を調査し、再生計画案が遂行可能かについて裁判所に意見を述べます。監督委員との信頼関係を築くことが、手続を円滑に進めるうえで重要です。
再生計画の内容
再生計画には、再生債権の減免と弁済の方法、弁済の原資(事業の収益、資産の売却、スポンサーの出資等)を定めます。再生計画による弁済は、破産した場合の配当の見込み(清算価値)を上回る必要があり、債権者の間では原則として平等でなければなりません(民事再生法第155条第1項)。少額の債権を優先して弁済する等、衡平を害しない範囲での差を設けることは認められています。
再生計画の履行と終結
再生計画が認可されると、会社は計画に従って弁済を行います。監督委員が選任されている場合は、計画の遂行が完了するか、認可決定の確定から3年を経過したときに手続は終結します(民事再生法第188条第2項)。計画の履行を怠ると、再生債権者は再生計画の取消しを申し立てることができるため(同法第189条)、無理のない計画を作ることが大切です。
民事再生は、破産の原因が生ずるおそれがある段階で会社自らが申し立て、事業を続けながら債務を減らす手続です
民事再生は、会社に破産手続開始の原因となる事実(支払不能や債務超過)の生ずるおそれがあるとき、又は事業の継続に著しい支障を来すことなく弁済期にある債務を弁済することができないときに、会社自身が裁判所に申し立てることができる手続です(民事再生法第21条第1項)。破産のように会社を消滅させるのではなく、事業を続けながら再生計画を作り、債権者の多数の同意と裁判所の認可を得て、債務の一部の免除と残りの分割の弁済を実現します。支払が完全に止まる前に申し立てるほど、事業の価値を保ったまま再建を進めやすくなります。
申立てが棄却される場合
裁判所は、再生手続の費用の予納がないとき、破産手続等によることが債権者の一般の利益に適合するとき、再生計画案の作成若しくは可決の見込み又は再生計画の認可の見込みがないことが明らかであるとき、不当な目的で申し立てられたとき等には、申立てを棄却しなければなりません(民事再生法第25条)。これらに当たらなければ、再生手続開始の決定がされます(同法第33条第1項)。そのため、申立ての前に、申立ての後の資金繰りが続くこと、事業を続ければ破産よりも多くを弁済できる見込みがあることを、資料で示せるようにしておく必要があります。
個人の場合の手続
民事再生の手続は法人だけでなく個人も利用でき、個人の債務者のためには、小規模個人再生・給与所得者等再生という簡易な手続も設けられています。本記事は、主に会社(法人)の民事再生について説明しています。
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
破産では会社が消滅し財産が配当されて終わりますが、民事再生では会社が残り、再生計画に従って弁済を続けます
破産と民事再生の最も大きな違いは、手続の後に会社が残るかどうかです。破産では、破産管財人が会社の財産を換価して、税金や労働債権等の優先される債権を払った後の残りを債権者に配当し、手続が終われば会社は消滅します。民事再生では、会社が事業と財産の管理を続け(民事再生法第38条第1項)、再生計画で定めた額を、原則として認可の決定の確定から10年を超えない範囲で分割して弁済します(同法第155条第3項)。債権者にとっても、破産で配当を受けるより多くの回収を見込めることが、再生計画に同意する理由になります。
破産で配当する財産がない場合
破産では、会社の財産で破産手続の費用を払えないと認められるときは、開始の決定と同時に(破産法第216条第1項)、又は開始の後に(同法第217条第1項)、破産手続を廃止する決定がされ、配当は行われません。財産がほとんど残らない状態まで資金繰りを続けてしまうと、民事再生を選ぶ余地もなくなるため、早めに検討することが大切です。
民事再生でも払い続ける債権
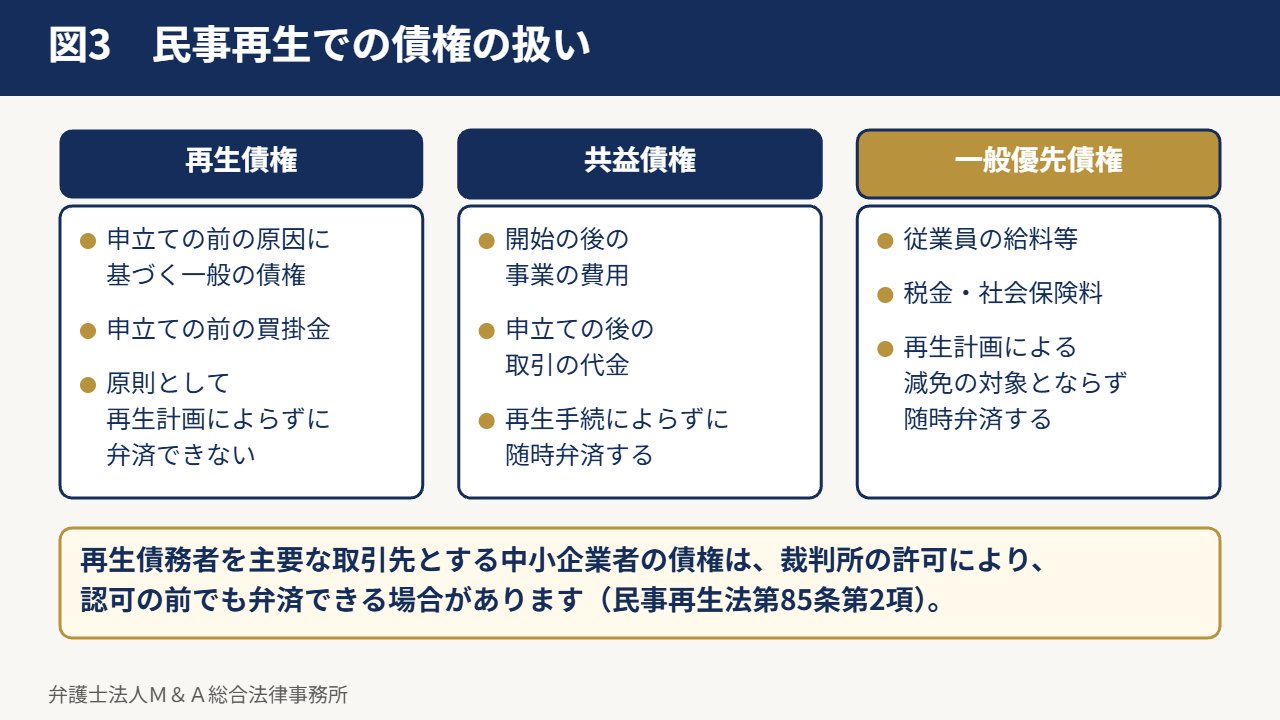
民事再生では、再生手続開始の後は、再生債権(申立ての前の原因に基づく一般の債権)を再生計画の定めによらずに弁済することは原則としてできません(民事再生法第85条第1項)。一方、開始の後の事業の費用等の共益債権(同法第119条)や、従業員の給料等の一般の先取特権のある債権(民法第308条)を含む一般優先債権は、再生手続によらずに随時弁済します(民事再生法第122条)。従業員の給料を払い続けながら事業を続けられるのは、このためです。取引先の中でも、再生債務者を主要な取引先とする中小企業者が弁済を受けなければ事業の継続に著しい支障を来すおそれがあるときは、裁判所の許可により、認可の前でも弁済できる場合があります(同法第85条第2項)。
私的整理やリスケジュールは債権者の任意の協力が前提であり、全員の同意が得られないときに民事再生を検討します
資金繰りに窮した会社の対応は、裁判所を介さない方法と、裁判所を介する方法に分けられます。裁判所を介さない方法には、金融機関に返済の延期・変更を申し込むリスケジュールや、債権者と個別に話し合って債務の一部の免除を受ける私的整理があり、いずれも債権者が任意に協力しなければ成り立ちません。裁判所を介する方法には、再生型の特定調停・民事再生・会社更生と、清算型の破産があります。民事再生は、債権者の多数決と裁判所の認可で、反対する債権者も含めて債務を減らせる点が、私的整理との大きな違いです。
リスケジュールの限界
多くの会社は、資金繰りが苦しくなると、まず金融機関に返済の条件の変更を申し込みます。弁護士に相談する時点では、既に返済の猶予を繰り返していることも少なくありません。返済を待ってもらうだけでは債務の総額は減らないため、事業の収益で債務を返しきれない状態であれば、債務の一部の免除を伴う私的整理や民事再生を検討する必要があります。
私的整理の利点と限界
私的整理は、対象を金融機関の債務に限り、取引先への支払は通常どおり続けることができるため、事業の信用を損ないにくく、手続が公にならない利点があります。一方で、対象とする債権者の全員の同意が必要であり、一社でも反対すれば成立しません。金融機関の数が多い場合や、反対の意向を示す債権者がいる場合、取引先への支払もできない状態の場合には、民事再生が選択肢となります。
民事再生の利点は事業と経営陣を維持できることにあり、難点は信用の低下と担保権の行使への備えにあります
民事再生では、原則として、手続の開始の後も会社が業務を遂行し、財産を管理・処分する権利を持ち続けます(民事再生法第38条第1項)。そのため、事業を止めずに、事業をよく知る経営陣のもとで再建を進められます。ただし、会社は債権者に対し公平かつ誠実に手続を進める義務を負い(同条第2項)、監督委員の監督を受けます。一方、申立てが公になることで取引の条件が厳しくなること、担保権者は手続によらずに担保権を行使できることが難点であり、申立ての前から備えておく必要があります。
経営陣の維持に対する債権者の見方
経営陣が残ることは利点ですが、債権者からは、経営の失敗の責任をとらないまま再建を進めるのではないかと受け止められることがあります。再生計画案が否決されれば再生手続は廃止され(民事再生法第191条第3号)、破産手続に移ることもあります(同法第250条第1項)。経営責任のとり方(役員の報酬の減額、退任、私財の提供等)や、スポンサーの支援を受けるかどうかを含め、債権者が納得できる計画を示すことが重要です。
担保権(別除権)と相殺への備え
会社の財産に抵当権等の担保権を持つ債権者は、その財産について別除権を持ち、再生手続によらないで担保権を行使できます(民事再生法第53条第1項・第2項)。工場や店舗等の事業に欠かせない財産であれば、担保権者と弁済の方法について別除権協定を結ぶ交渉が必要です。協議の間の担保権の実行については中止の命令を(同法第31条)、事業の継続に欠くことのできない財産については財産の価額に相当する金銭を納めて担保権を消滅させる許可を(同法第148条)、それぞれ裁判所に求める方法があります。また、借入先の金融機関の口座の預金は貸付金と相殺されることがあるため、申立ての前に預金の管理を見直しておきます(相殺の禁止の範囲は同法第93条)。
申立てから認可までは、保全処分と監督委員の選任、開始決定、債権の届出と調査、再生計画案の決議の順に進みます
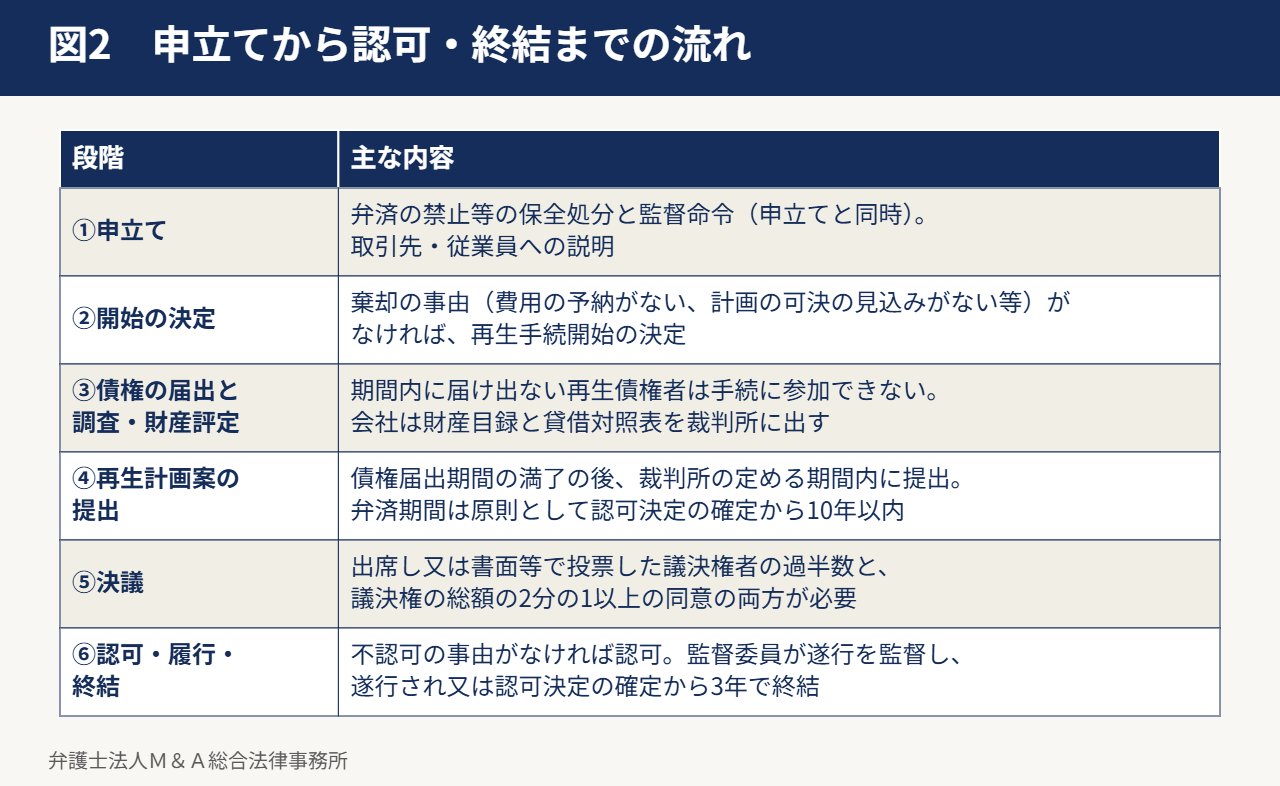
民事再生の手続は、申立ての直後に、裁判所が弁済の禁止等の保全処分(民事再生法第30条)と監督委員による監督を命ずる処分(同法第54条)をし、その後、開始の決定、債権の届出と調査、財産の評定、再生計画案の提出と決議、認可の決定、という順に進みます。開始の後は、再生債権者は債権届出期間内に債権を届け出なければ手続に参加できず(同法第94条第1項)、会社は財産の価額を評定して財産目録と貸借対照表を裁判所に出します(同法第124条)。再生計画案は債権届出期間の満了の後、裁判所の定める期間内に提出します(同法第163条第1項)。
監督委員の同意
監督命令では、監督委員の同意を得なければ会社がすることができない行為が指定されます(民事再生法第54条第2項)。財産の処分、借入れ、重要な契約の締結等が指定されるのが通常であり、会社はこれらの行為の前に監督委員の同意を得て進めます。申立ての後、開始の決定の前に、事業の継続に欠くことのできない借入れや原材料の購入をする場合には、相手方の請求権を共益債権とする許可又は監督委員の承認を得ることで、取引先の協力を得やすくなります(同法第120条)。
再生計画案の決議と認可
再生計画案が可決されるには、債権者集会に出席し又は書面等で投票した議決権者の過半数の同意と、議決権者の議決権の総額の2分の1以上の議決権を持つ者の同意の両方が必要です(民事再生法第172条の3第1項)。可決されると、法律の規定への違反等の不認可の事由がある場合を除き、裁判所が認可の決定をします(同法第174条)。再生計画による権利の変更の内容は、再生債権者の間で平等でなければならないのが原則です(同法第155条第1項)。
認可の後の履行と終結
認可の決定が確定すると、会社は速やかに再生計画を遂行しなければならず、監督委員がその遂行を監督します(民事再生法第186条第1項・第2項)。監督委員が選任されている場合は、再生計画が遂行されたとき、又は認可の決定の確定から3年を経過したときに、再生手続の終結の決定がされます(同法第188条第2項)。
申立ての前には、裁判所への予納金と専門家の費用に加え、申立ての後の運転資金と従業員への支払の資金を確保しておく必要があります
民事再生の申立てには、裁判所に納める予納金と、手続を依頼する弁護士の費用がかかり、予納金は負債の額等に応じて各裁判所が定めています。それに加えて、申立ての後は取引先から現金での決済を求められることが多く、仕入れや外注の代金を前払いや即時払いで支払う運転資金が必要になります。従業員の給料は一般優先債権として随時弁済するため、その資金も見込んでおきます。申立ての前に資金繰り表を作り、申立ての後数か月の入金と出金を確かめておくことが、手続を進められるかどうかを左右します。予納金の額は申し立てる裁判所の基準で確かめてください。
スポンサーに事業を引き継ぐ再生型のM&Aも、民事再生の中で行うことができます
民事再生では、会社が自力で収益を上げて弁済する自主再建のほかに、スポンサーとなる他の会社に事業を譲り渡し、その対価を弁済に充てる方法があります。事業そのものには価値があるが、過大な債務のために資金繰りが続かない会社では、スポンサーの資金と信用が加わることで、取引先や従業員を守りながら事業を続けられることがあります。債権者にとっても、事業の譲渡の対価がまとまって弁済に回るため、破産よりも多くを回収できる見込みが立てやすくなります。
スポンサーを選ぶ際の注意
スポンサーへの事業の譲渡は、会社の財産の処分に当たるため、監督委員の同意や裁判所の許可が必要となる場面があります。スポンサーの選定の過程が不透明であったり、対価が低すぎたりすると、債権者の理解を得られず、再生計画案が否決されるおそれがあります。複数の候補から条件を比べる、対価の適正さを第三者の評価で裏付ける等、選定の経過を説明できるようにしておくことが大切です。
自主再建かスポンサー型かの判断
自主再建が可能かどうかは、申立ての後の取引の条件の悪化を織り込んでも営業の収益で弁済を続けられるか、経営陣に対する債権者の信頼が保てるか、によって判断します。いずれの方法でも、事業を続けた場合の弁済の見込みが、会社を清算した場合の配当の見込みを上回ることを示すことが、債権者の同意を得る前提になります。
民事再生を選ぶか破産を選ぶかは、本業が利益を生むか、申立ての後の資金が続くか、債権者の多数の同意を得られるかで判断します
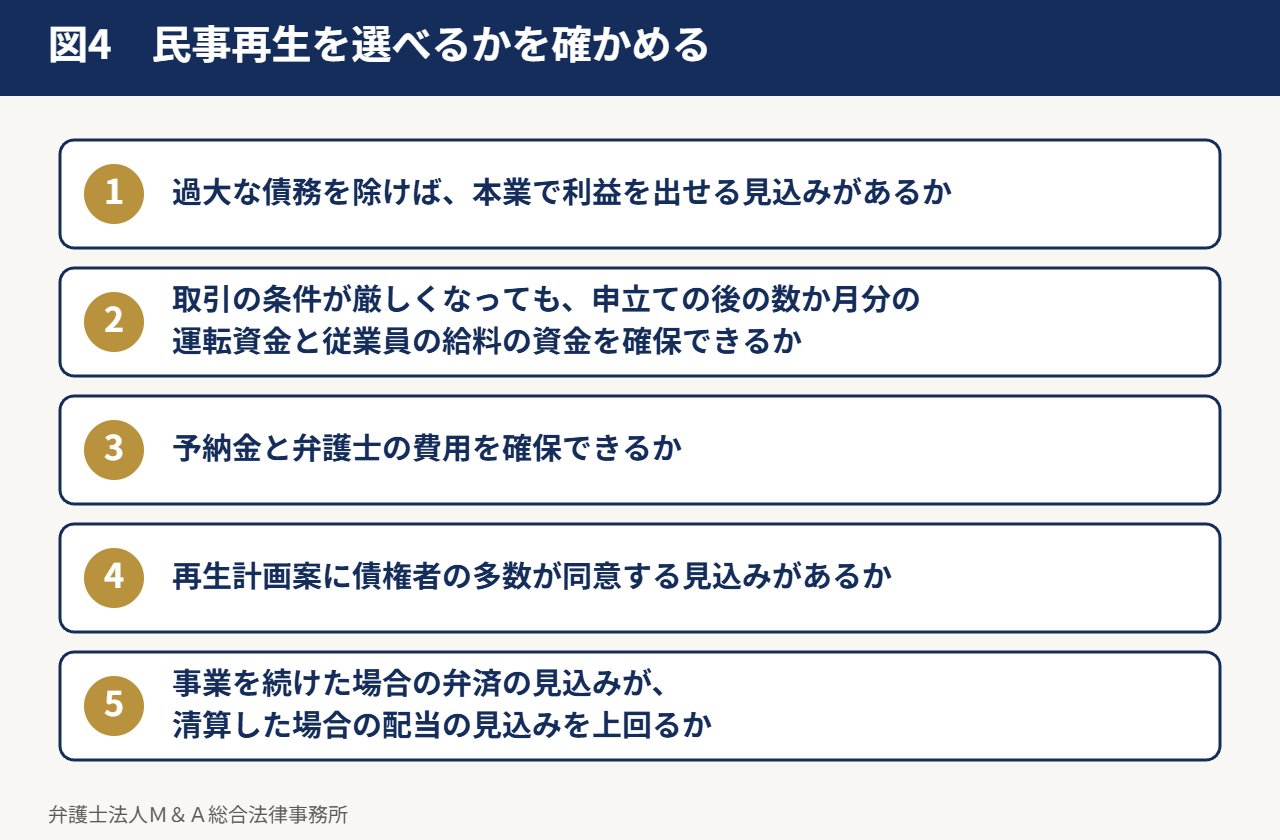
民事再生を選べるのは、過大な債務を除けば本業で利益を出せる見込みがあり、申立ての後に取引の条件が厳しくなっても数か月分の運転資金を確保でき、再生計画案に債権者の多数が同意する見込みがある場合です。本業そのものが赤字で改善の見込みがない場合、申立ての後の資金が続かない場合、主要な債権者が強く反対している場合には、再生計画案の作成や可決の見込みがないとして申立てが棄却されたり、途中で手続が廃止されたりするおそれがあります(民事再生法第25条第3号・第191条)。その場合は、破産や、会社を清算しつつ事業だけを他に引き継ぐ方法を検討します。
判断のために用意する資料
判断には、直近の決算書と月次の試算表、部門別・店舗別の損益、今後の資金繰り表、借入れと担保の一覧、主要な取引先の一覧と取引の条件、従業員の人数と給料の額、会社を清算した場合の財産の換価の見込みが必要です。これらをもとに、再建の場合と清算の場合で債権者への弁済がどう変わるかを比べます。
よくあるご質問
民事再生で債務はどのくらい減りますか。
会社の収益力と、破産した場合の配当の見込み(清算価値)によって決まります。再生計画の弁済は清算価値を上回る必要があり、その範囲で債権者の同意を得られる内容とします。
税金や社会保険料も減らせますか。
税金や社会保険料等の一般優先債権は、再生計画による減免の対象とならず、随時支払う必要があります。
申立て後も金融機関の口座は使えますか。
借入れのある金融機関の口座は、預金と貸付金の相殺を受けるおそれがあるため、申立て前に資金を借入れのない金融機関の口座に移しておくのが一般的です。
再生計画案が否決された場合はどうなりますか。
再生計画案が否決された場合等には、裁判所は再生手続を廃止する決定をします(民事再生法第191条)。その場合、会社に破産手続開始の原因となる事実があると認められるときは、裁判所が職権で破産手続を開始することがあります(同法第250条第1項)。
工場や本社の不動産に抵当権が付いています。民事再生で守れますか。
担保権者は再生手続によらずに担保権を行使できるため(民事再生法第53条)、担保権者と弁済の方法を合意する別除権協定の交渉が基本になります。交渉の間の競売については担保権の実行の中止の命令(同法第31条)を、事業に欠くことのできない財産については担保権の消滅の許可(同法第148条)を求める方法があります。
従業員の給料は払い続けられますか。
給料等の雇用関係に基づく債権は一般の先取特権のある債権として一般優先債権に当たり、再生手続によらずに随時弁済します(民事再生法第122条、民法第308条)。そのための資金を申立ての前に確保しておくことが大切です。
申立ての後、取引先との取引は続けられますか。
申立ての前の買掛金は再生債権となり、原則として再生計画によらずに支払うことはできません(民事再生法第85条第1項)。申立ての後の取引の代金は共益債権として通常どおり支払います(同法第119条)。取引先には、申立ての後の取引の代金は確実に支払うことを説明し、現金での決済等の条件で取引を続けてもらえるよう協力を求めます。
会社が民事再生をすると、代表者の連帯保証はどうなりますか。
会社の民事再生で会社の債務が減っても、代表者の連帯保証の債務は当然には減りません。代表者の保証債務は、経営者保証に関するガイドラインに沿った整理や、代表者自身の債務整理の手続で別に扱う必要があり、会社の手続と並行して方針を決めておくことが大切です。
まとめ
民事再生は、資金繰りに窮した会社が、事業を続けながら過大な債務を減らし、会社を存続させるための手続です。本業の収益力と申立て後の資金繰りが成否を分けるため、資金に余力のある段階で準備を始めることが大切です。
資金繰りと返済の行き詰まりへの対応(私的整理・民事再生・法人破産・サービサー対応)の全体は、次のページでご案内しています。
私的整理と法的整理の違い・事業再生の手続の記事の一覧
同じ場面の記事を掲げます。全体の一覧は私的整理による債務削減にまとめています。
- 私的整理とは?法的整理との違い及び手続きの流れ
- 破産手続き・民事再生によらずに過剰債務を削減する私的整理とは?
- 民事再生手続から債務削減・企業再生まで!(本ページ)
- 事業再生における裁判外紛争解決手続とは?流れ並びにメリット及びデメリット
- 私的整理のメリット及びデメリット、手続の流れ並びに債務削減方法!
- 私的整理、民事再生及び法人破産の選び方
- 事業再生の方法とは?必要な手続き、メリット及びデメリット並びに成功の要点
- 繰越欠損金と繰戻し還付とは?事業再生における活用
- 会社の資金繰りが悪化し経営者保証の請求が心配な場合の弁護士対応
- 金融機関から期限の利益の喪失及び一括の返済を求められた会社の弁護士対応
- 私的整理でも企業再建ができます!
本記事の根拠条文・裁判例
令和8年11月18日時点の法令に基づきます。
- 民事再生法第21条・第25条・第33条(再生手続開始の申立て、開始の条件、開始の決定):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_21
- 同法第30条・第31条(保全処分、担保権の実行手続の中止命令):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_30
- 同法第38条(再生債務者の地位):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_38
- 同法第53条(別除権):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_53
- 同法第54条(監督命令):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_54
- 同法第85条(再生債権の弁済の禁止):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_85
- 同法第93条(相殺の禁止):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_93
- 同法第94条(再生債権の届出):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_94
- 同法第119条・第120条・第122条(共益債権、開始前の借入金等、一般優先債権):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_119
- 同法第124条(財産の価額の評定等):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_124
- 同法第148条(担保権消滅の許可等):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_148
- 同法第155条(再生計画による権利の変更):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_155
- 同法第163条・第172条の3・第174条(再生計画案の提出時期、可決の要件、認可):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_163
- 同法第186条・第188条(再生計画の遂行、再生手続の終結):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_186
- 同法第191条・第250条(認可前の手続廃止、職権による破産手続開始の決定):https://laws.e-gov.go.jp/law/411AC0000000225#Mp-At_191
- 破産法第216条・第217条(破産手続廃止の決定):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_216
- 民法第308条(雇用関係の先取特権):https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_308
本記事では裁判例を挙げていません。
この記事の位置付け
本ページは、私的整理による債務削減及び事業再生に関する解説のうちの一つです。全体像は、次の中核となるページをご覧ください。
▶ 私的整理による債務削減|裁判所によらずに債務を圧縮する方法
同じ主題を扱う関連ページ
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容及び対応の進め方は、次のご案内のページに整理しています。あわせてご覧ください。
当事務所の弁護士費用は、弁護士費用の頁をご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
長島大野常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件に関与し、2024年(令和6年)10月には最高裁判所において株式買取請求権に関する逆転判決を得ました。現在は弁護士法人M&A総合法律事務所の代表弁護士を務めています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継、企業法務及び不動産に関する法律問題
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書