第二会社方式による企業再建の内容と手続の流れ!
会社には収益の上がる事業があるのに、過去の借入れが膨らみ、このままでは事業ごと立ち行かなくなるおそれがある。民事再生を申し立てれば取引先に財政状態が知られてしまい、金融機関全員の同意を要する私的整理も容易ではない。
本記事は、債務が膨らんだ会社の経営者で、収益性のある事業を残すために第二会社方式を検討している方に向けたものです。正当な第二会社方式と濫用的な会社分割との違いを確かめたい方は、濫用的会社分割 正当な第二会社方式との違いと債権者の対抗手段をご覧ください。
第二会社方式は、収益性の高い事業を新会社へ移し、債務の残る旧会社を特別清算や破産で処理する方法です。新旧の会社で損金を計上でき、債権者の寄附金課税も生じないという利点がある一方、会社分割と事業譲渡のいずれで切り離すかの選択や、分割無効の訴え又は詐害行為取消権の行使を受けるおそれに留意が必要です。以下、順にご説明します。
- 第二会社方式による事業再生とは
- 他の手法と比べて選ばれる理由
- 基本的なスキーム
- 会社分割と事業譲渡の選択
- 関係者の抵抗と法的なリスク
- よくあるご質問
- まとめ
- 第二会社方式は、旧会社・新会社・金融機関のそれぞれで、債務の免除に伴う税負担を抑える仕組みを使える点に大きな利点があります
- 基本的な型は、収益性のある事業を新設の会社に移し、旧会社を清算するもので、逆に不採算の事業を切り出す型もあります
- 第二会社は過大な債務から切り離されるため、スポンサーや金融機関の支援を受けやすくなります
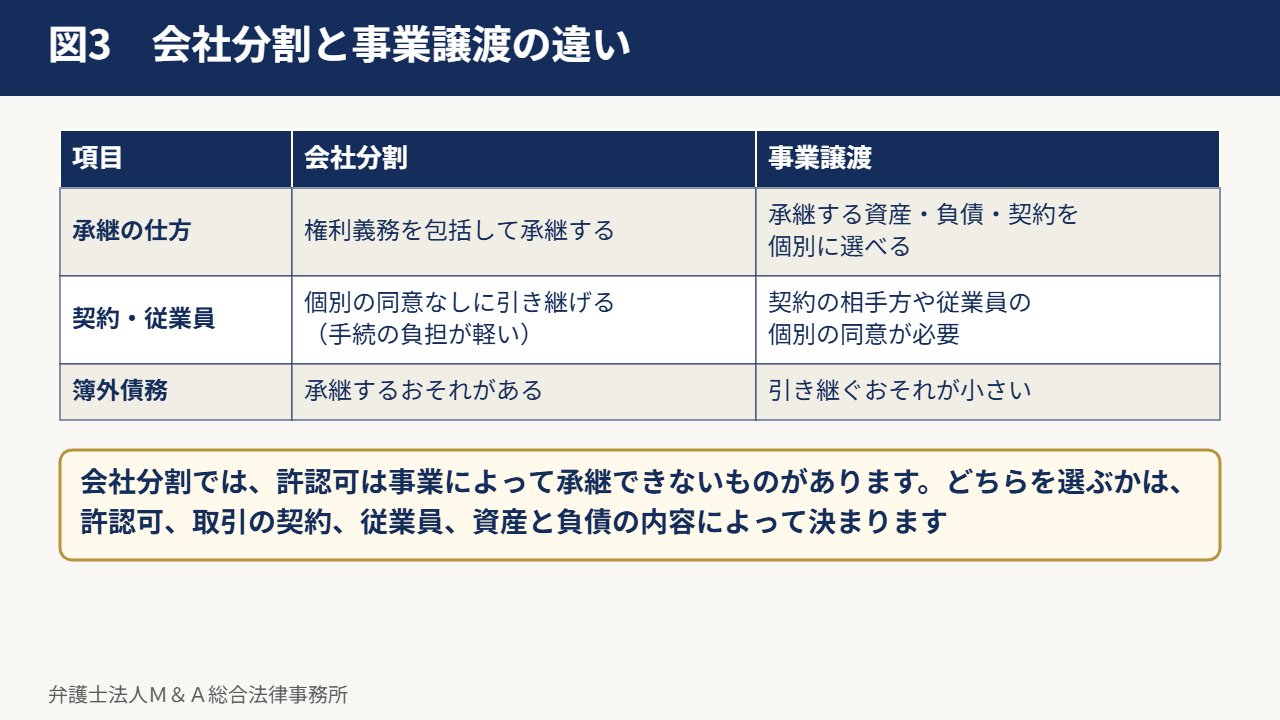
- 会社分割は契約や許認可を包括して承継できる一方で簿外債務を引き継ぐおそれがあり、事業譲渡は承継の範囲を選べる一方で個別の同意が必要です
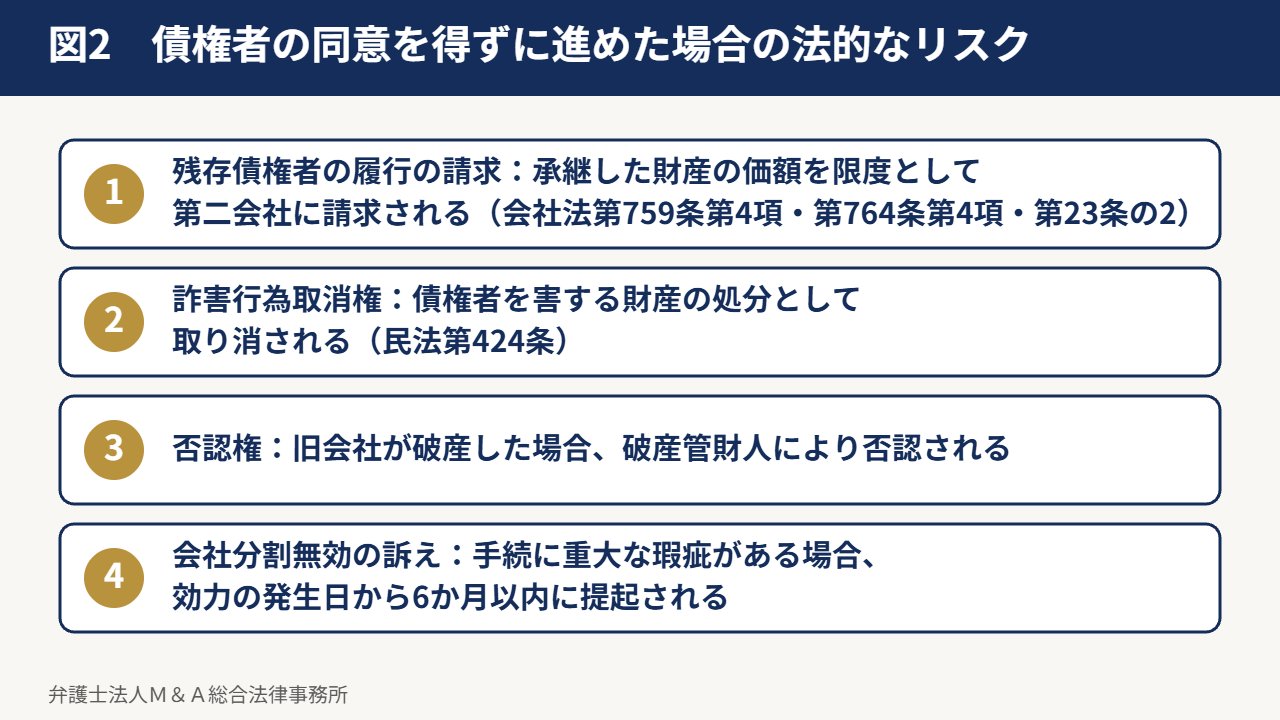
- 手続が不透明な第二会社方式は、残存債権者から詐害行為取消権や履行の請求を受け、承継したはずの事業が取り消されるおそれがあります
- 会社分割・第二会社方式と詐害的会社分割の記事の一覧
- 本記事の根拠条文・裁判例
第二会社方式による事業再生とは
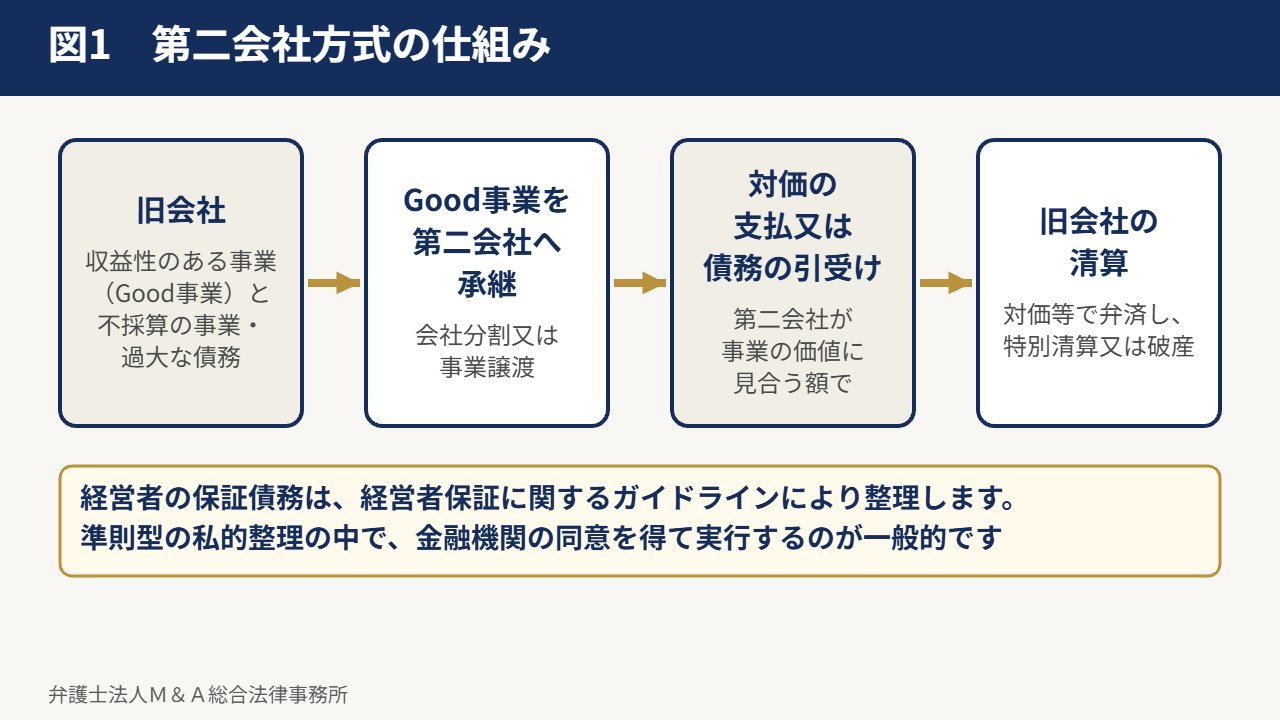
第二会社方式は、過大な債務を抱える会社(旧会社)の収益性のある事業(いわゆるGood事業)を、会社分割又は事業譲渡により新しい会社(第二会社)に承継させ、不採算の事業と過大な債務が残った旧会社(Bad事業)を特別清算又は破産により清算する事業再生の手法です。事業を存続させながら、金融機関にとっては直接の債権放棄よりも税務上の処理がしやすい形で債務を整理できる点に特徴があります。
⇒法的整理による事業の再生(民事再生・会社更生・第二会社方式)の進め方はこちら
他の手法と比べて選ばれる理由
私的整理による直接の債権放棄の難しさ
私的整理で金融機関に債務の免除を求めても、金融機関は会社が存続したまま債権を放棄することに消極的であり、債務者の側にも債務免除益の課税の問題が生じます。
民事再生の負担
民事再生は、官報に公告されて取引先に知られ、信用不安による事業価値の毀損が避けられません。また、許認可の取消しや取引の打切りにつながる場合もあります。
第二会社方式の利点
第二会社方式では、旧会社を清算する段階で残った債権を金融機関が貸倒れとして処理しやすく、旧会社の清算に伴う債務の消滅は、期限切れ欠損金の利用等により課税を抑えられる場合が多くあります。第二会社は過大な債務から切り離されるため、金融機関やスポンサーの信用を得やすくなります。
資金繰りが行き詰まった会社を、破産の前にM&Aや事業譲渡によって残す進め方は、次のページでご案内しています。
基本的なスキーム
- 旧会社が、Good事業を会社分割(新設分割又は吸収分割)又は事業譲渡により第二会社に承継させる。
- 第二会社は、承継した事業の価値に見合う債務を引き受け、又は事業の対価を旧会社に支払う。
- 旧会社は、受け取った対価等を原資として債権者に弁済したうえで、特別清算又は破産により清算する。
- 経営者の保証債務は、経営者保証に関するガイドラインにより整理する。
準則型の私的整理(中小企業活性化協議会の手続、中小企業の事業再生等に関するガイドラインによる手続、特定調停等)の中で、金融機関の同意を得て実行するのが一般的です。
会社分割と事業譲渡の選択
- 会社分割:契約関係や従業員の労働契約を包括的に承継でき、個々の債権者の同意を要しない点で手続が簡便です。他方、簿外債務を承継するおそれがあり、許認可は事業によって承継できないものがあります。
- 事業譲渡:承継する資産・負債・契約を個別に選べるため、簿外債務を引き継ぐおそれが小さい一方、契約の相手方や従業員の個別の同意が必要です。
事業の一部を事業譲渡や会社分割によって切り出す進め方は、次のページでご案内しています。
関係者の抵抗と法的なリスク
第二会社方式は、債権者の同意を得て進めることが大前提です。同意を得ずに優良な事業だけを移すと、次のような責任を追及されるおそれがあります。
- 残存債権者の履行の請求:分割会社が残存債権者を害することを知って会社分割をした場合、残存債権者は承継会社・設立会社に対し、承継した財産の価額を限度として履行を請求できます(会社法第759条第4項・第764条第4項)。事業譲渡についても同様の定めがあります(会社法第23条の2)。
- 詐害行為取消権:債権者を害する財産の処分として取り消されるおそれがあります(民法第424条)。
- 否認権:旧会社が破産した場合、破産管財人により否認されるおそれがあります。
- 会社分割無効の訴え:会社分割の手続に重大な瑕疵がある場合、債権者保護手続の対象となる債権者等は、効力の発生日から6か月以内に無効の訴えを提起できます(会社法第828条第1項第9号・第10号)。
よくあるご質問
旧会社の取引先への支払はどうなりますか。
取引先との取引は第二会社に承継させ、取引先の債権は第二会社が支払うのが通常です。対象を金融機関の債務に限ることで、取引先への影響を避けます。
第二会社の経営者は誰になりますか。
旧会社の経営者が続投する場合もありますが、経営責任の明確化の観点から、金融機関から経営者の交代や株主責任を求められることがあります。
旧会社の清算は特別清算と破産のどちらにしますか。
金融機関の同意が得られている場合は、手続が簡潔な特別清算によるのが一般的です。
旧会社の従業員は、第二会社で引き続き働けますか。
会社分割では、承継する事業に主として従事する従業員の労働契約は、法律の定める手続に従って第二会社に承継されます。事業譲渡では、従業員ごとに同意を得て第二会社と新たに雇用契約を結ぶのが通常です。いずれの場合も、従業員への説明と協議を丁寧に行うことが、後の紛争を防ぐうえで大切です。
第二会社の株主は誰になりますか。
スポンサーが第二会社の株式を取得するのが一般的です。旧会社の経営者や親族が株主となる場合は、債権者から経営責任や株主責任の明確化を求められることが多く、対価が適正であることを第三者の評価で示すなど、債権者の理解を得る工夫が必要です。
金融機関の同意を得ずに第二会社方式を行うと、どうなりますか。
残存債権者を害する会社分割・事業譲渡として、第二会社に対する履行の請求(会社法第23条の2・第759条第4項・第764条第4項)や詐害行為取消権の行使を受けるおそれがあり、旧会社が破産すれば破産管財人による否認の対象ともなり得ます。金融機関の同意を得て進めることが前提です。
まとめ
第二会社方式は、収益性のある事業を過大な債務から切り離して存続させる有効な再生の手法です。会社分割と事業譲渡の特徴を踏まえて手法を選び、準則型の私的整理の中で金融機関の同意を得て進めることで、詐害的な会社分割との批判を避けることができます。
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
第二会社方式は、旧会社・新会社・金融機関のそれぞれで、債務の免除に伴う税負担を抑える仕組みを使える点に大きな利点があります
債務の免除を受けると、免除された額は会社の利益(債務免除益)となり、そのままでは多額の法人税が課されるおそれがあります。第二会社方式では、過大な債務が残った旧会社を清算する過程で、資産の譲渡損や期限切れ欠損金を債務免除益と相殺することが図られ、新会社の側でも一定の場合に資産調整勘定を損金に算入できます。債権者である金融機関の側でも、旧会社の清算という経済的に合理的な理由に基づく債権の切捨てとして、寄附金とされずに損金として処理しやすくなります。このように、関係者それぞれの税務上の処理を見通しやすいことが、第二会社方式が選ばれる大きな理由です。
旧会社(不採算の事業が残る会社)の税務
会社分割又は事業譲渡により資産を第二会社に移す際に、時価が帳簿価額を下回る資産について譲渡損が生じることがあります。また、旧会社を解散して清算する場合で、残余財産がないと見込まれるときは、期限切れ欠損金を損金の額に算入することができます(法人税法第59条第3項)。期限切れ欠損金とは、繰越しの期限を過ぎて通常の繰越控除に使えなくなった過去の欠損金をいいます。民事再生の手続や、一定の準則に従って行われる私的整理によって債務の免除を受けた場合にも、資産の評価損の計上や期限切れ欠損金の損金算入の措置が設けられています(法人税法第33条第4項、第59条第2項)。多くの中小企業では、これらにより債務免除益の大半を相殺できるとされていますが、具体的な税額への影響は税理士に確かめる必要があります。
新会社(収益性のある事業を承継する会社)の税務
旧会社を清算する前提の会社分割は、税制上の適格の要件を満たさない非適格分割となることが多く、その場合、新会社が交付した対価の額が、移転を受けた資産及び負債の時価純資産価額を超えるときは、その超える部分を資産調整勘定として、一定の期間にわたって損金の額に算入することができます(法人税法第62条の8)。資産調整勘定の金額や損金に算入できる時期は、分割の対価や資産の時価によって異なります。
金融機関(債権者)の税務
債権者が債務者に債権を放棄すると、無償の利益の供与として寄附金と扱われ、損金に算入できる額に制限を受けるおそれがあります(法人税法第37条)。しかし、旧会社が特別清算や破産によって清算され、債権の回収の見込みがなくなる場合には、債権の切捨てに経済的な合理性があるため、貸倒れとして損金に算入しやすくなります。第二会社方式では、旧会社の清算という裁判所の手続を経ることで、金融機関が債権の放棄に応じやすい環境が整います。
基本的な型は、収益性のある事業を新設の会社に移し、旧会社を清算するもので、逆に不採算の事業を切り出す型もあります
一般的な型は、旧会社が新設分割によって第二会社を設立して収益性のある事業を移し、第二会社の株式をスポンサーに譲渡したうえで、旧会社を解散して特別清算又は破産により清算するものです。手順は、次のとおりです。
- 旧会社が新設分割により第二会社を設立し、その株式の交付を受けます。
- 旧会社の収益性のある事業を第二会社に承継させます。
- スポンサーが、旧会社から第二会社の株式を適正な価格で買い取ります。旧会社は、その代金を債権者への弁済の原資とします。
- 旧会社は解散し、特別清算又は破産により清算します。
これとは逆に、事業再生のファンドなどが、改善の見込みのある不採算の事業を切り出して引き受け、収益性のある事業が残った旧会社では経営者が経営に専念するという型が用いられることもあります。どの型を選ぶかは、許認可、取引の契約、従業員、資産と負債の内容によって決まります。いずれの型でも、第二会社の株式や事業の対価が適正であることを、第三者による評価で裏付けておくことが重要です。対価が低すぎると、債権者を害する処分と評価されるおそれがあるためです。
第二会社は過大な債務から切り離されるため、スポンサーや金融機関の支援を受けやすくなります
第二会社方式では、新しい会社は旧会社の過大な債務を引き継がずに事業を始めることができます。直接の債権放棄による私的整理では、債務の一部が免除されても旧会社に債務や保証の関係が残り、新たな融資を受けることが難しい場合がありますが、第二会社方式では、きれいな財務の状態の会社に事業を移すことで、スポンサーの出資や金融機関の新たな融資を受けやすくなります。また、法的な倒産の手続によらずに進めることができれば、取引先や顧客からの信用の低下を抑え、事業の価値を保ったまま再出発することができます。
旧会社の借入れに信用保証協会の保証が付いている場合は、保証協会が金融機関に代わって弁済したことによる求償権の扱いも、再生の計画の中で保証協会と協議して決める必要があります。経営者が旧会社の債務を保証している場合は、経営者保証に関するガイドラインに沿って、保証債務の整理もあわせて検討します。
第二会社方式の手続の流れ(準則型の私的整理の中で行う場合)
- 財務と事業の調査を行い、収益性のある事業と不採算の事業を分けて、再生の計画の骨子を作ります。
- 主要な金融機関に計画を説明し、返済の一時停止と協力を求めます。
- 会社分割か事業譲渡か、承継する資産・負債・契約・従業員の範囲、スポンサーと対価を決めます。
- 計画について金融機関の同意を得たうえで、会社分割又は事業譲渡を実行します。
- 旧会社は対価を原資として弁済し、特別清算又は破産により清算します。経営者の保証債務を整理します。
会社分割は契約や許認可を包括して承継できる一方で簿外債務を引き継ぐおそれがあり、事業譲渡は承継の範囲を選べる一方で個別の同意が必要です
収益性のある事業を第二会社に移す方法として、会社分割と事業譲渡のどちらを選ぶかは、再生の計画の成否に直結します。会社分割は、権利義務を包括して承継させるため、従業員や取引先との契約を個別の同意なしに引き継ぐことができ、手続の負担が軽い反面、貸借対照表に表れない債務(簿外債務)まで承継してしまうおそれがあります。事業譲渡は、承継する資産・負債・契約を個別に選ぶことができ、簿外債務を引き継がない旨を契約で定めることができる反面、契約の相手方や従業員の個別の同意が必要で、手間と時間がかかります。
簿外債務に注意が必要な理由
簿外債務とは、貸借対照表に計上されていない債務をいい、未払の残業代、将来の保証債務、退職金の債務などの偶発的な債務も含まれます。中小企業では、決算書に表れない債務が後から見つかることが少なくなく、再生のための事業の承継の後に多額の簿外債務が判明すると、スポンサーの信頼を失い、再生の計画そのものが崩れるおそれがあります。会社分割を選ぶ場合は、公認会計士等の協力を得て財務の調査(デューデリジェンス(DD))を行い、承継する債務の範囲を正確に把握しておくことが必要です。調査の結果、簿外債務の危険が大きいと判断される場合は、承継の範囲を個別に選べる事業譲渡を選ぶことや、不採算の事業の側を切り出す逆の型を検討することも考えられます。費用と時間はかかっても、承継した事業の将来の価値を損なわないことを優先すべき場面があります。
手続が不透明な第二会社方式は、残存債権者から詐害行為取消権や履行の請求を受け、承継したはずの事業が取り消されるおそれがあります
第二会社方式は、債権者の理解を得て、透明な手続で進めることが大前提です。旧会社を放置したまま新会社で事業を続ける、旧会社の債権者に何も説明しないまま優良な資産だけを移すといった方法をとると、債権者を害する会社分割として争われます。最高裁判所平成24年10月12日判決は、新設分割によって設立された会社に債務が承継されず、新設分割について異議を述べることもできない分割会社の債権者は、詐害行為取消権(民法第424条)を行使して新設分割を取り消すことができるとしました。取り消されれば、承継した事業や財産について債権者の追及を受けることになり、事業の継続が困難になります。
会社分割の無効の訴えに注意すべき場面
会社分割の手続に重大な瑕疵がある場合には、効力が生じた日から6か月以内に会社分割の無効の訴えが提起されるおそれがあります(会社法第828条第1項第9号・第10号)。分割の契約書や計画書が適切に作られていない、債権者の保護の手続が守られていない、事業の継続に必要な許認可の手続を怠った、従業員との協議(会社分割に伴う労働契約の承継に関する手続)を十分に行っていないといった点は、後に争われる原因となります。第二会社方式では、人と物の移転について実質を伴う手当てをし、関係者の理解を得る努力を尽くすことが求められます。手続の各段階で、誰にいつ何を説明したかを記録に残しておくことも、後の紛争への備えになります。
会社分割・第二会社方式と詐害的会社分割の記事の一覧
同じ場面の記事を掲げます。全体の一覧は民事再生とは?手続の流れ、再生計画の要件並びに利点と難点にまとめています。
- 第二会社方式による企業再建の内容と手続の流れ!(本ページ)
- 会社分割(第二会社方式)でも企業再建ができます!
- 詐害的会社分割とは?残存債権者が採り得る5つの法的手段
- 濫用的会社分割とは?正当な第二会社方式との違いと債権者の対抗手段
本記事の根拠条文・裁判例
令和8年11月18日時点の法令に基づきます。
- 法人税法第33条・第37条・第59条・第62条の8(資産の評価損、寄附金の損金不算入、会社更生等による債務免除等があった場合の欠損金の損金算入、非適格合併等により移転を受ける資産等に係る調整勘定):https://laws.e-gov.go.jp/law/340AC0000000034#Mp-At_59
- 会社法第23条の2・第759条・第764条(詐害事業譲渡・詐害分割の場合の残存債権者の請求):https://laws.e-gov.go.jp/law/417AC0000000086#Mp-At_759
- 会社法第828条(会社の組織に関する行為の無効の訴え):https://laws.e-gov.go.jp/law/417AC0000000086#Mp-At_828
- 民法第424条(詐害行為取消請求):https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_424
- 最高裁判所平成24年10月12日判決(株式会社を設立する新設分割と詐害行為取消権):https://www.courts.go.jp/hanrei/82628/detail2/index.html
この記事の位置付け
本ページは、民事再生及び会社更生による再建に関する解説のうちの一つです。全体像は、次の中核となるページをご覧ください。
同じ主題を扱う関連ページ
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容及び対応の進め方は、次のご案内のページに整理しています。あわせてご覧ください。
当事務所の弁護士費用は、弁護士費用の頁をご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
長島大野常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件に関与し、2024年(令和6年)10月には最高裁判所において株式買取請求権に関する逆転判決を得ました。現在は弁護士法人M&A総合法律事務所の代表弁護士を務めています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継、企業法務及び不動産に関する法律問題
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書