企業の解散・清算の内容と手続の流れ!
業績の悪化や後継者の不在により、会社を続けることが難しくなってきた。会社をたたむことを考えているが、何から手を付ければよいのか、どれほどの時間と費用がかかるのかが分からない。
本記事は、会社の解散と清算の手続を検討している経営者の方に向けたものです。借入れが残っており、会社の資産で返済しきれない方は、会社に借金がある場合の廃業の可否、手続き及び要点をご覧ください。
会社を解散するには株主総会の特別決議が必要であり、解散後は清算人が財産の換価、債権の取立て、債務の弁済を行い、清算結了の登記を経て会社は消滅します。株式会社の清算には通常清算、特別清算及び破産があり、会社の状況に応じて選ぶことになります。以下、順にご説明します。
- 会社の解散と清算
- 解散の事由
- 清算の種類
- 通常清算の流れ
- 清算人の義務
- 清算の税務
- 解散・清算以外の選択肢
- 会社の解散の事由は会社法に定められており、株主総会の特別決議による解散のほか、休眠会社のみなし解散等があります
- 通常清算は、清算人が現務を終え、債権を取り立て、債務を弁済し、残った財産を株主に分配する手続です
- 財産で債務を払いきれない会社は、特別清算か破産によって清算し、清算人には破産又は特別清算の申立ての義務があります
- 通常清算の費用には、登記の登録免許税、官報の公告の掲載料、専門家への報酬があり、清算の期間を通じた維持の費用も見込んでおきます
- 清算人は、任務を怠ると会社や第三者に対して損害を賠償する責任を負うため、手続の各段階の義務を確実に果たす必要があります
- 解散と清算では、解散の日までの事業年度と、残余財産の確定の日までの事業年度について、それぞれ確定申告が必要です
- 清算の利点は会社の債務と関係を整理して終えられることにあり、難点は時間と手間がかかり、事業と雇用が失われることです
- 解散・清算のほかに、事業の譲渡やM&Aで事業を残す方法や、廃業の前に経営者の保証の整理を図る方法もあります
- よくあるご質問
- まとめ
- 連帯保証があって廃業できない場合の記事の一覧
- 本記事の根拠条文・裁判例
会社の解散と清算
会社をたたむには、まず会社を解散し、その後に清算の手続を行います。解散は会社の事業活動を終了させることであり、清算は、財産を換価して債務を弁済し、残った財産を株主に分配して、会社の法人格を消滅させる手続です。清算が結了するまで会社は消滅しないため、解散の後の清算の手続を確実に終えることが必要です。
解散の事由
株式会社は、定款で定めた存続期間の満了、定款で定めた解散の事由の発生、株主総会の決議、合併、破産手続開始の決定、解散を命ずる裁判等により解散します(会社法第471条)。中小企業の廃業では、株主総会の特別決議による解散(会社法第309条第2項第11号)が一般的です。最後の登記から12年を経過した株式会社は、一定の手続を経て解散したものとみなされることもあります(休眠会社のみなし解散。会社法第472条)。
資金繰りと返済の行き詰まりへの対応(私的整理・民事再生・法人破産・サービサー対応)の全体は、次のページでご案内しています。
清算の種類
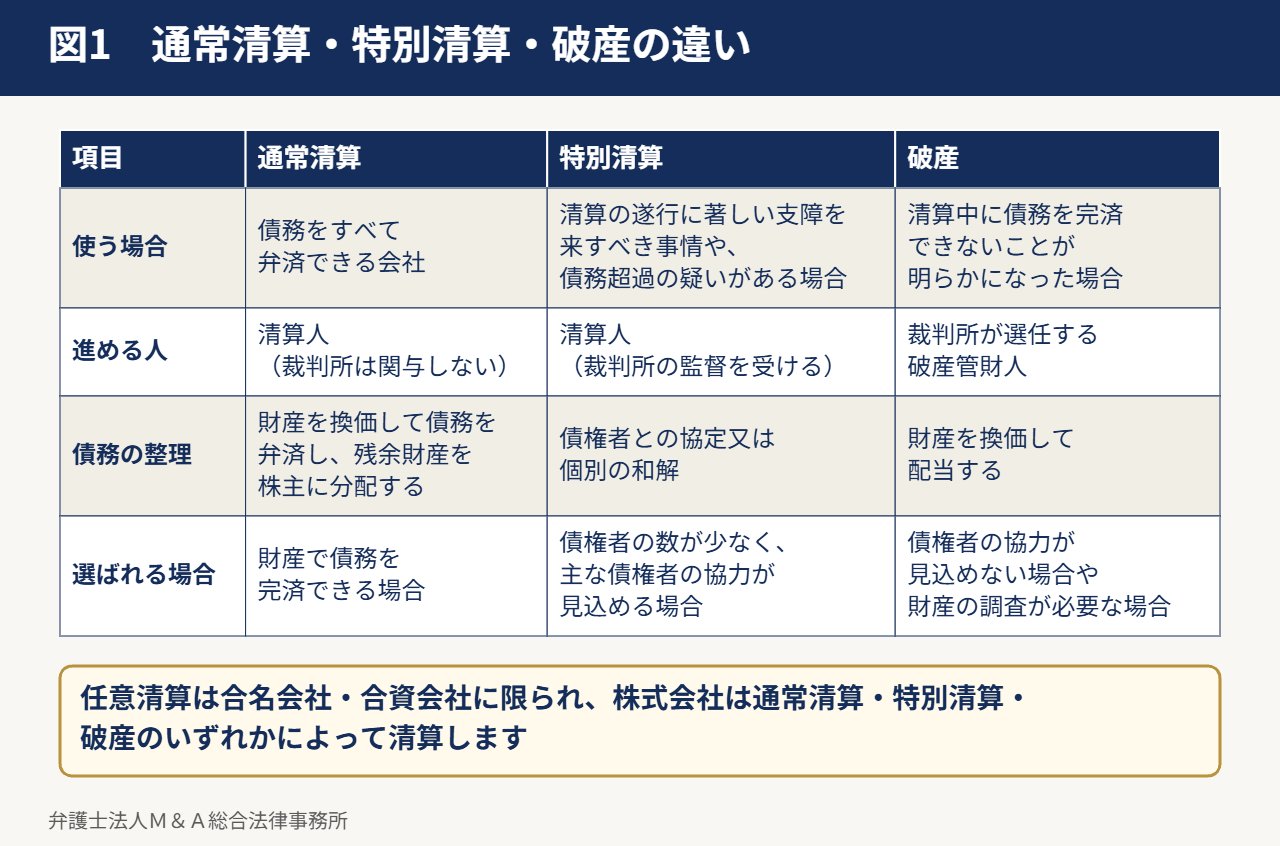
通常清算
債務をすべて弁済できる会社の清算です。清算人が会社の財産を換価し、債務を弁済し、残余財産を株主に分配します。
特別清算
清算の遂行に著しい支障を来すべき事情がある場合や、債務超過の疑いがある場合に、裁判所の監督の下で行う清算です(会社法第510条)。債権者との協定又は個別の和解により債務を整理します。
破産
清算中に債務を完済できないことが明らかになったときは、清算人は直ちに破産手続開始の申立てをしなければなりません(会社法第484条第1項)。債権者の協力が得られれば、破産に代えて特別清算を選ぶことができます。
通常清算の流れ
- 株主総会の特別決議による解散と、清算人の選任
- 解散と清算人の登記(解散の日から2週間以内。会社法第926条・第928条)
- 財産目録と貸借対照表の作成と、株主総会の承認(会社法第492条)
- 債権者に対する官報の公告と、知れている債権者への個別の催告(2か月以上の期間を定める。会社法第499条)
- 財産の換価と債務の弁済
- 残余財産の分配
- 決算報告の作成と株主総会の承認(会社法第507条)
- 清算結了の登記
債権者の申出の期間(2か月以上)が必要なため、解散から清算結了まで、少なくとも2か月以上を要します。
廃業するか会社を譲渡するかの判断は、次のページでご案内しています。
清算人の義務
清算人は、会社に対し善良な管理者の注意をもって職務を行う義務を負い、職務を行うについて悪意又は重大な過失があったときは、第三者に生じた損害を賠償する責任を負います(会社法第487条)。債権者への催告を怠ったり、債務を弁済する前に株主に財産を分配したりすると、責任を問われるおそれがあります。
清算の税務
解散の日の属する事業年度の確定申告のほか、清算中の各事業年度の確定申告、残余財産の確定に伴う確定申告が必要です。残余財産を株主に分配する際には、資本金等の額を超える部分がみなし配当として課税されることがあります。税理士と連携して手続を進めます。
解散・清算以外の選択肢
事業や従業員を引き継ぐ買主が見つかれば、M&Aにより事業を承継させることで、廃業に比べて取引先や従業員への影響を小さくし、経営者も対価を得られる場合があります。廃業を決める前に、事業の承継の可能性を検討することが大切です。
会社の解散の事由は会社法に定められており、株主総会の特別決議による解散のほか、休眠会社のみなし解散等があります
株式会社は、定款で定めた存続期間の満了、定款で定めた解散の事由の発生、株主総会の決議、合併(消滅する場合)、破産手続開始の決定、解散を命ずる裁判によって解散します(会社法第471条)。経営者が自ら会社をたたむ場合は、株主総会の決議によるのが通常です。また、最後の登記から12年を経過した株式会社(休眠会社)は、法務大臣の官報の公告の後、2か月以内に事業を廃止していない旨の届出をしないと、解散したものとみなされます(同法第472条)。解散した会社は、合併と破産の場合を除き、清算の手続を行わなければなりません(同法第475条第1号)。
株主総会の決議の要件
解散の決議は特別決議であり、議決権を行使できる株主の議決権の過半数(定款で3分の1以上の割合に下げることができます)を持つ株主が出席し、出席した株主の議決権の3分の2以上の賛成が必要です(会社法第309条第2項第11号)。株主が経営者とその親族だけの会社であれば決議は容易ですが、株主が分散している会社では、決議の見通しを先に確かめておきます。
通常清算は、清算人が現務を終え、債権を取り立て、債務を弁済し、残った財産を株主に分配する手続です
解散した会社は、清算の目的の範囲内で存続し、清算人が清算の事務を行います。清算人には、定款で定める者や株主総会で選ばれた者がいなければ、取締役がなります(会社法第478条第1項)。清算人の職務は、現に行っている事務を終えること、債権の取立てと債務の弁済、残余財産の分配です(同法第481条)。債務をすべて弁済した後でなければ、財産を株主に分配することはできません(同法第502条)。財産で債務を完済できる会社は、裁判所が関与しない通常清算で手続を終えられます。
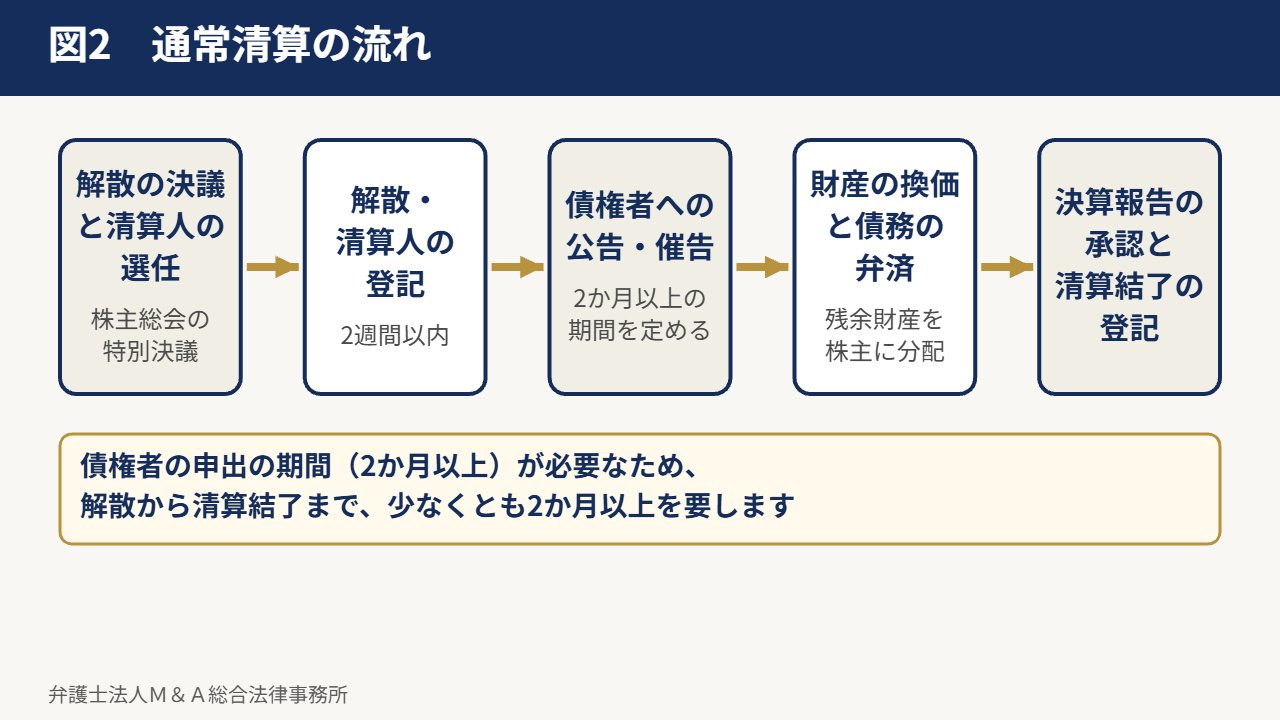
通常清算の主な手順
- 株主総会の特別決議で解散を決め、清算人を定める。
- 解散の日から2週間以内に、本店の所在地で解散の登記と清算人の登記をする(会社法第926条・第928条第1項)。税務署・都道府県・市区町村、年金事務所、公共職業安定所等に解散の届出をする(期限は届出先ごとに異なります)。
- 清算人が就任後遅滞なく財産の現況を調査し、解散の日の財産目録と貸借対照表を作り、株主総会の承認を受ける(同法第492条)。
- 債権者に対し、2か月以上の期間を定めて債権を申し出るよう官報に公告し、知れている債権者には各別に催告する(同法第499条第1項)。
- 債権を取り立て、財産を換価し、債務を弁済した後、残余財産を株主に分配する。
- 清算の事務が終わったら決算報告を作り、株主総会の承認を受ける(同法第507条)。承認の日から2週間以内に清算結了の登記をする(同法第929条第1号)。
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
財産で債務を払いきれない会社は、特別清算か破産によって清算し、清算人には破産又は特別清算の申立ての義務があります
通常清算は、会社の財産で債務を完済できることが前提です。清算の途中で、財産がその債務を完済するのに足りないことが明らかになったときは、清算人は直ちに破産手続開始の申立てをしなければなりません(会社法第484条第1項)。また、債務超過の疑いがあるときは、清算人は特別清算開始の申立てをしなければなりません(同法第511条第2項)。裁判所は、清算の遂行に著しい支障を来すべき事情や債務超過の疑いがあると認めるときは、申立てにより特別清算の開始を命じます(同法第510条)。
特別清算と破産の違い
特別清算は、清算人が引き続き清算を進め、債権者の多数の同意で協定を定めて債務を整理する手続で、裁判所の監督を受けます。破産は、裁判所が選任する破産管財人が財産を換価して配当する手続です。債権者の数が少なく、主な債権者の協力が見込める場合には特別清算が、債権者の協力が見込めない場合や財産の調査が必要な場合には破産が選ばれるのが通常です。清算の途中で債務超過が分かれば手続が切り替わるため、初めに財産と債務を正確に把握しておくことが大切です。
通常清算の費用には、登記の登録免許税、官報の公告の掲載料、専門家への報酬があり、清算の期間を通じた維持の費用も見込んでおきます
通常清算では、解散の登記、清算人の登記、清算結了の登記のそれぞれに登録免許税がかかり、債権者への公告を官報に載せる掲載料もかかります。登記の申請を司法書士に、清算の確定申告を税理士に依頼する場合は、その報酬も必要です。また、清算が終わるまでの間も、事務所の賃料、従業員の給料の残り、税金の申告と納付等の費用がかかります。登録免許税の額は登録免許税法の別表、官報の掲載料は官報の販売の窓口の料金表で、依頼する専門家の報酬は見積りで、それぞれ確かめます。
清算人は、任務を怠ると会社や第三者に対して損害を賠償する責任を負うため、手続の各段階の義務を確実に果たす必要があります
清算人は、その任務を怠ったときは、清算株式会社に対し、これによって生じた損害を賠償する責任を負います(会社法第486条第1項)。債権者への公告と催告を怠って一部の債権者にだけ弁済したり、債務を弁済しないまま株主に財産を分配したり、債務超過が明らかなのに破産や特別清算の申立てをせずに放置したりすると、責任を問われるおそれがあります。経営者がそのまま清算人になる場合が多いため、清算の手続の義務を理解したうえで進めることが求められます。
清算人が特に注意すべき点
- 債権者への官報の公告と、知れている債権者への各別の催告を、2か月以上の期間を定めて行うこと。
- 債務を弁済する前に、株主に財産を分配しないこと。
- 財産で債務を払いきれないことが分かったら、直ちに破産又は特別清算の申立てを検討すること。
- 財産目録・貸借対照表・決算報告を作り、株主総会の承認を受けること。
解散と清算では、解散の日までの事業年度と、残余財産の確定の日までの事業年度について、それぞれ確定申告が必要です
株式会社が解散すると、事業年度の開始の日から解散の日までが一つの事業年度となり、その翌日から2か月以内に確定申告をします(法人税法第74条第1項)。清算の期間中も事業年度ごとに確定申告を行い、残余財産が確定した場合は、その確定の日の属する事業年度の確定申告を、原則として確定の日の翌日から1か月以内に行います(同条第2項)。清算に時間がかかる場合は、残余財産が確定するまで毎年の申告が必要です。財産の換価による益や、債務の免除を受けた場合の益にも課税され得るため、税理士と相談しながら進めます。
清算の利点は会社の債務と関係を整理して終えられることにあり、難点は時間と手間がかかり、事業と雇用が失われることです
清算により、会社の債権・債務と取引の関係を法律の手続に沿って整理し、会社を消滅させることができます。債権者への公告と弁済を経て終えるため、後から思わぬ請求を受ける危険を減らせます。一方、官報の公告の期間だけでも2か月以上かかり、登記・届出・申告等の手間がかかります。また、会社が消滅すれば事業と雇用は失われます。事業に価値がある場合は、事業の譲渡やM&Aで事業を引き継いだうえで会社を清算する方法も検討します。
任意清算は合名会社・合資会社に限られます
定款又は総社員の同意によって財産の処分の方法を定め、法定の清算の手続によらずに清算する任意清算は、合名会社と合資会社に限って認められています(会社法第668条第1項)。株式会社と合同会社は、通常清算、特別清算又は破産のいずれかによって清算します。
解散・清算のほかに、事業の譲渡やM&Aで事業を残す方法や、廃業の前に経営者の保証の整理を図る方法もあります
会社をたたむ前に、事業そのものに価値がないかを確かめることが大切です。取引先、従業員、技術、許認可等に価値があれば、事業の譲渡や株式の譲渡によって事業を他の会社に引き継ぎ、その対価を債務の弁済に充てたうえで会社を清算する方法があります。事業を引き継げば、従業員の雇用や取引先との関係を守れることもあります。また、会社の財産で債務を払いきれず、経営者が会社の借入れを連帯保証している場合には、会社の清算と同時に、経営者保証に関するガイドラインに沿った保証債務の整理や、廃業を支援する特定調停の手続を検討します。
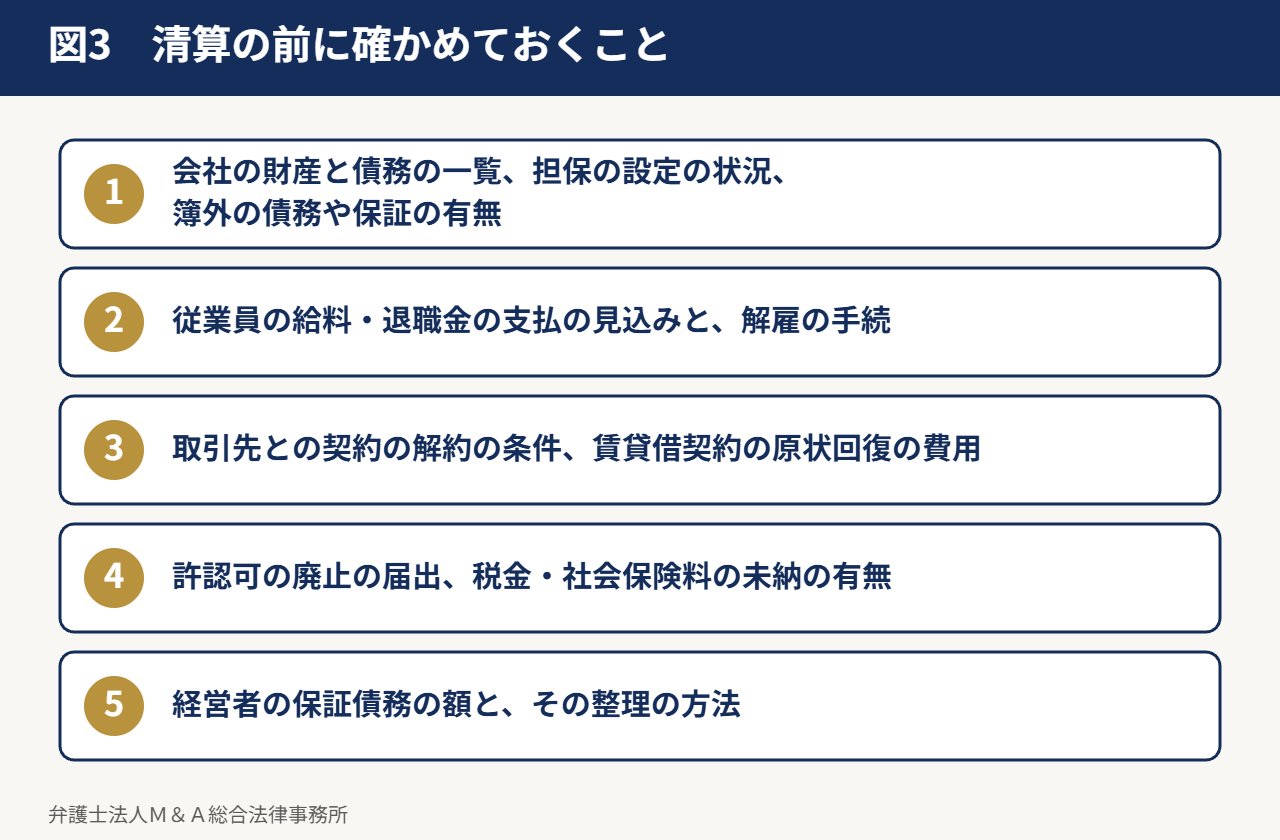
清算の前に確かめておくこと
- 会社の財産と債務の一覧、担保の設定の状況、簿外の債務や保証の有無
- 従業員の給料・退職金の支払の見込みと、解雇の手続
- 取引先との契約の解約の条件、賃貸借契約の原状回復の費用
- 許認可の廃止の届出、税金・社会保険料の未納の有無
- 経営者の保証債務の額と、その整理の方法
よくあるご質問
債務超過でも株主総会で解散できますか。
解散の決議はできますが、債務を完済できない場合は通常清算を終えることができず、特別清算又は破産によることになります。
清算人は誰がなりますか。
定款や株主総会の決議で定めた者がなければ、解散の時の取締役が清算人となります(会社法第478条第1項)。
清算にはどのくらいの期間がかかりますか。
債権者の申出の期間だけで2か月以上が必要です。財産の換価や税務の申告を含めると、数か月から1年程度を要するのが一般的です。
清算中に債務超過であることが分かった場合はどうなりますか。
財産で債務を完済できないことが明らかになったときは、清算人は直ちに破産手続開始の申立てをしなければならず(会社法第484条第1項)、債務超過の疑いがあるときは特別清算開始の申立てをしなければなりません(同法第511条第2項)。
債権者への公告は官報だけで足りますか。
官報への公告に加えて、会社が把握している債権者には、各別に債権の申出を催告しなければなりません(会社法第499条第1項)。申出の期間は2か月を下ることができません。
解散の後、確定申告はいつ行いますか。
解散の日までの事業年度については、その翌日から2か月以内に確定申告をします(法人税法第74条第1項)。残余財産が確定した事業年度については、原則として確定の日の翌日から1か月以内です(同条第2項)。
解散する前に、従業員にはどのように対応すればよいですか。
会社を解散する場合でも、従業員の解雇には、少なくとも30日前の予告又は平均賃金の30日分以上の解雇予告手当の支払が必要です(労働基準法第20条第1項)。未払の給料と退職金は、清算の中で優先して支払う必要があるため、資金の見込みを先に立てておきます。
休眠会社としてみなし解散になった会社を、元に戻すことはできますか。
みなし解散の後3年以内であれば、株主総会の特別決議によって会社を継続することができます(会社法第473条、第309条第2項第11号)。3年を過ぎると継続はできないため、事業を続けるつもりがある場合は早めに手続をします。
まとめ
会社をたたむには、解散の後に清算の手続を確実に行う必要があります。債務を完済できるか否かで、通常清算、特別清算、破産のいずれによるかが決まります。清算人の責任や税務にも注意し、計画的に進めることが大切です。
連帯保証があって廃業できない場合の記事の一覧
同じ主題の記事を、場面ごとに掲げます。全体の考え方は連帯保証があって廃業できない場合の対応方法!にまとめています。
- 会社清算の手続きと流れとは?解散までの期間、費用及び留意点
- 会社をたたむ方法とは?考えるべき時期、手続き及び流れ
- 特別清算とは?破産との違い、メリット及びデメリット並びに流れ
- 会社に借金がある場合に廃業はできる?手続き及び要点
- 廃業前のM&A
- 企業の解散・清算の内容と手続の流れ!(本ページ)
- 法人破産・廃業
- 廃業するくらいならその前にM&Aをご検討ください!
- 倒産と廃業の違いとは?手続きの流れ並びにメリット及びデメリット
- 借金があっても廃業できます!
- 開始時現存額主義とは?保証人と主債務者の双方が倒産した場合の債権額
- 連帯保証があって廃業できない場合の対応方法!
- 清算価値保障原則とは?再生計画の弁済率の下限を画する原則
- 債務超過会社の廃業の方法(破産を回避する方法)!
本記事の根拠条文・裁判例
令和8年11月18日時点の法令に基づきます。
- 会社法第309条(株主総会の決議。第2項第11号):https://laws.e-gov.go.jp/law/417AC0000000086#Mp-At_309
- 同法第471条・第472条・第475条(解散の事由、休眠会社のみなし解散、清算の開始原因):https://laws.e-gov.go.jp/law/417AC0000000086#Mp-At_471
- 同法第473条(株式会社の継続):https://laws.e-gov.go.jp/law/417AC0000000086#Mp-At_473
- 同法第478条・第481条(清算人の就任、清算人の職務):https://laws.e-gov.go.jp/law/417AC0000000086#Mp-At_478
- 同法第484条・第486条(破産手続の開始、清算人の損害賠償責任):https://laws.e-gov.go.jp/law/417AC0000000086#Mp-At_484
- 同法第492条・第499条・第502条・第507条(財産目録等、債権者に対する公告等、残余財産の分配の制限、決算報告):https://laws.e-gov.go.jp/law/417AC0000000086#Mp-At_499
- 同法第510条・第511条(特別清算開始の原因・申立て):https://laws.e-gov.go.jp/law/417AC0000000086#Mp-At_510
- 同法第668条(持分会社の財産の処分の方法):https://laws.e-gov.go.jp/law/417AC0000000086#Mp-At_668
- 同法第926条・第928条・第929条(解散の登記、清算人の登記、清算結了の登記):https://laws.e-gov.go.jp/law/417AC0000000086#Mp-At_926
- 労働基準法第20条(解雇の予告):https://laws.e-gov.go.jp/law/322AC0000000049#Mp-At_20
- 法人税法第74条(確定申告):https://laws.e-gov.go.jp/law/340AC0000000034#Mp-At_74
本記事では裁判例を挙げていません。
この記事の位置付け
本ページは、経営者保証及び廃業の場面における対応に関する解説のうちの一つです。全体像は、次の中核となるページをご覧ください。
同じ主題を扱う関連ページ
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容及び対応の進め方は、次のご案内のページに整理しています。あわせてご覧ください。
当事務所の弁護士費用は、弁護士費用の頁をご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
長島大野常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件に関与し、2024年(令和6年)10月には最高裁判所において株式買取請求権に関する逆転判決を得ました。現在は弁護士法人M&A総合法律事務所の代表弁護士を務めています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継、企業法務及び不動産に関する法律問題
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書