借金があっても廃業できます!
年齢や家庭の事情で会社をたたみたいが、金融機関からの借入れが残っており、経営者として個人保証もしている。廃業すれば収入が途絶えたうえに借金だけが残るのではないかと考え、踏み切れずにいる。
本記事は、借入金が残る会社の廃業を考えている経営者で、廃業した後に借金がどうなるかを確かめたい方に向けたものです。連帯保証が障害となって廃業できない場合の対応を確かめたい方は、連帯保証があって廃業できない場合の対応方法をご覧ください。
借金があっても、会社を廃業することはできます。経営者が個人保証していない会社の借金を経営者が背負うことはありませんが、個人保証している借金が残れば、廃業後も経営者が返済義務を負います。その場合には、金融機関等との交渉、経営者の自己破産、個人保証を外す方法等を検討します。以下、順にご説明します。
借金が残っていても会社は廃業できますが、経営者の保証債務の整理を廃業と一体で計画することが前提です
金融機関からの借入れが残っていても、会社を廃業することはできます。会社の借入れは会社の債務であり、廃業の手続の中で会社の財産を換価して返済し、返し切れない部分は私的整理・特別清算・破産等の手続で整理します。経営者が個人として返済を求められるのは、経営者が連帯保証をしている債務に限られます。したがって、廃業を考えるときの本当の課題は、会社の債務をどの手続で整理するかと、経営者の保証債務をどう整理するかの2点です。経営者保証に関するガイドラインを使えば、一定の生活費や自宅を残しながら保証債務を整理できる場合があるため、資金に余力のある段階で計画を立てることが大切です。
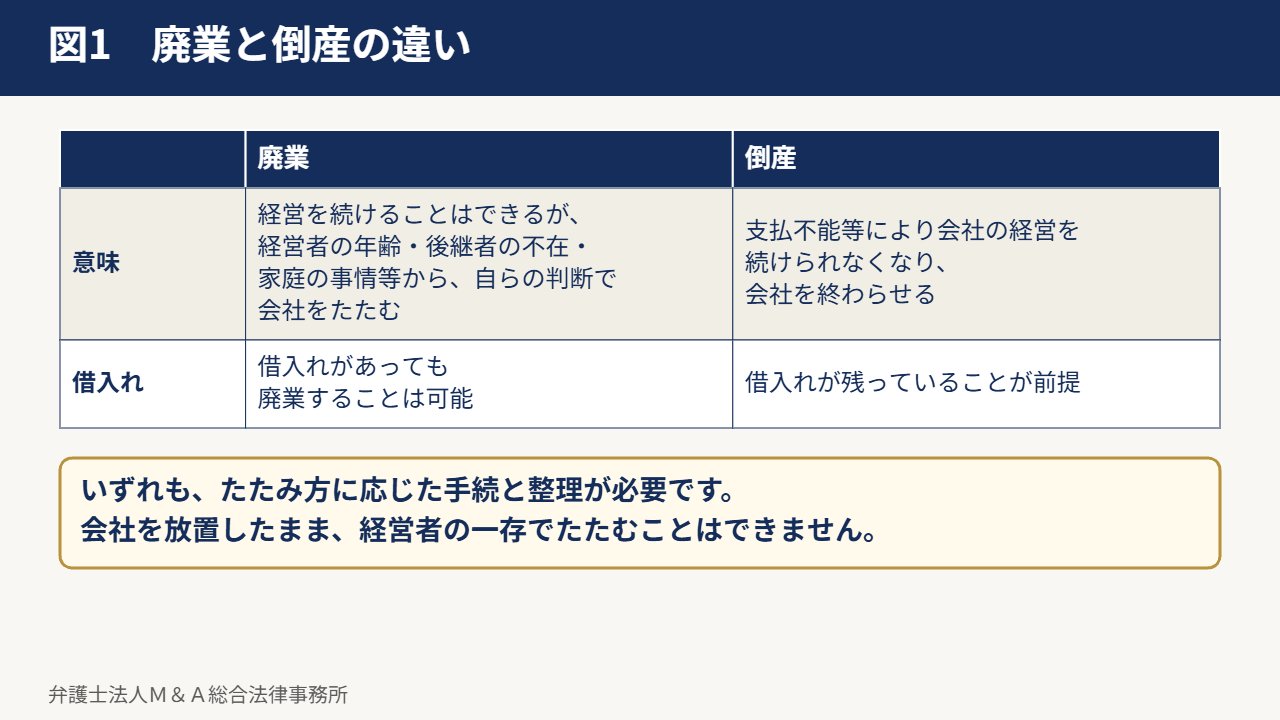
会社の終わり方には、大きく「廃業」と「倒産」があります。よく混同されますが、両者は別のものです。廃業は、会社の経営を続けることはできるものの、経営者の年齢、後継者の不在、家庭の事情等から、自らの判断で会社をたたむことをいいます。これに対し倒産は、支払不能等により会社の経営を続けられなくなり、会社を終わらせる場合をいいます。
会社を設立するときに設立の登記等の手続が必要だったのと同じく、会社をたたむときにも、たたみ方に応じた手続と整理が必要です。会社を放置したまま、経営者の一存で「やめました」として会社をたたむことはできません。倒産の場合は借入れが残っていることが前提ですが、廃業の場合には「借入れがあるのに自主的に会社をたたむことができるのか」と疑問を持つ経営者が少なくありません。結論として、借入れがあっても廃業することは可能です。
法人破産・廃業の手続の全体は、法人破産・廃業の進め方のページでご説明しています。
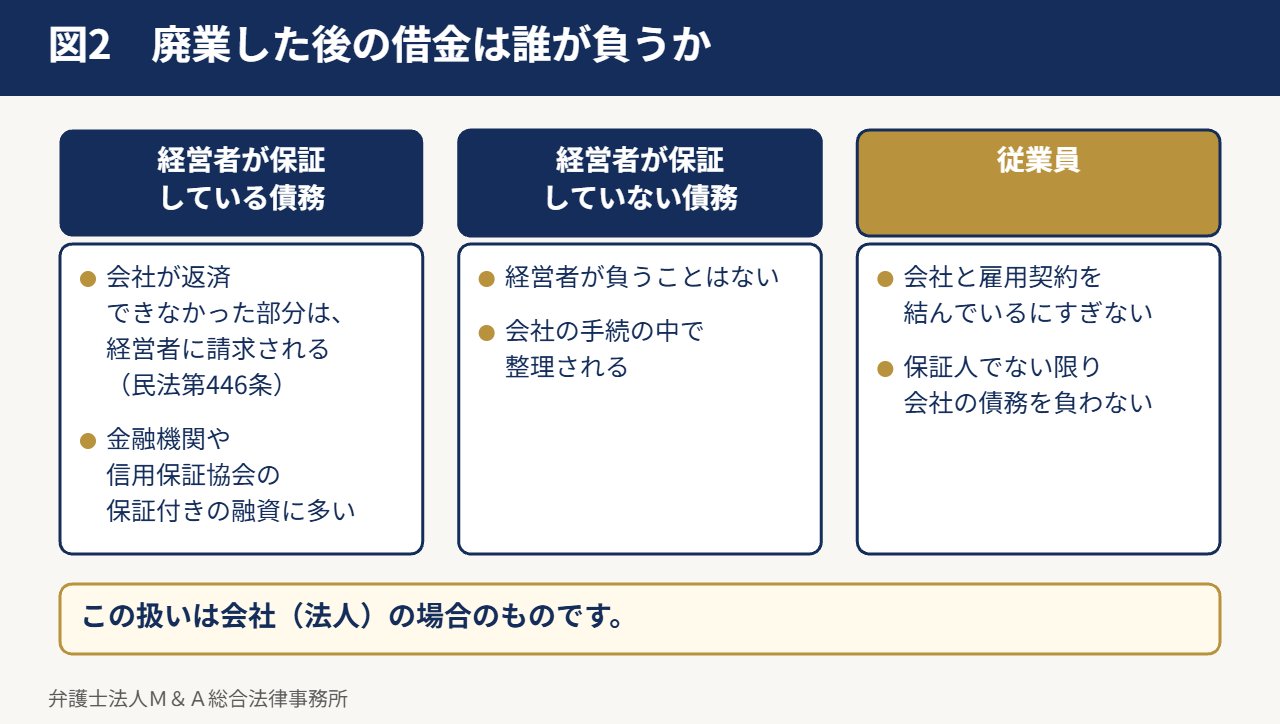
廃業したときの借金は、経営者が保証している部分だけが経営者に残り、保証していない部分を経営者が負うことはありません
会社を廃業すると、手続の中で会社の資産(プラス)と負債(マイナス)を清算します。在庫・設備・不動産を売却し、取引先に対する売掛金等を回収して、借入れの返済に充てます。資産で負債を返し切れれば問題はありませんが、負債が上回るときは、残った債務の扱いが問題になります。会社と経営者は法律上別の人格であるため、経営者が保証人になっていない会社の債務を、経営者が個人で返済する義務はありません。他方、経営者が連帯保証をしている債務は、会社が返済できなければ、保証人として経営者が返済を求められます。従業員は、保証人でない限り会社の債務を負いません。
清算の具体的な場面
例えば、工場を営む会社が廃業する場合、廃業の時点で工場内の商品・機材、会社所有の不動産、他社に対する売掛金等があります。会社をたたむ際に、これらの資産を売却・回収してプラスとし、借入金・買掛金・未払いの税金等のマイナスと突き合わせて清算します。この計算でマイナスが残らなければ、経営者が債務を負うかどうかという問題は生じません。問題になるのは、プラスとマイナスを計算した結果、マイナスの方が大きい場合です。
経営者が債務を負う場合
会社の借入れを経営者が個人保証していた場合、会社が返済できなかった部分は、保証に基づいて経営者に請求されます(民法第446条)。銀行等の金融機関や信用保証協会の保証付きの融資では、経営者の個人保証が付いていることが多く、廃業後に保証債務が残る典型的な場面です。もっとも、保証債務が残ったからといって、経営者がその全額を個人の資産で直ちに返済しなければならないわけではありません。次の章で述べるとおり、交渉やガイドラインによる整理の方法があります。
経営者が債務を負わない場合
廃業の時点で会社の債務が残らなかった場合や、残った債務について経営者が保証をしていない場合、経営者が債務を負うことはありません。会社の従業員も、会社と雇用契約を結んでいるにすぎず、保証人になっていない限り会社の債務を負うことはありません。なお、個人事業の場合は事業と事業主が一体であるため、事業の債務はそのまま事業主個人の債務となります。本記事で述べる扱いは、会社(法人)の場合のものです。
会社の債務は、資産による完済、廃業型の私的整理、特定調停、特別清算、破産のいずれかの方法で整理します
会社の債務の整理の方法は、資産で債務を完済できるかどうかと、債権者の協力が得られるかどうかで選びます。資産で完済できれば、株主総会の決議で解散し、通常の清算によって会社を閉じることができます。完済できない場合は、中小企業の事業再生等に関するガイドラインによる廃業型の私的整理や、簡易裁判所の特定調停により、金融機関と協議して債務を整理します。清算中の株式会社に債務超過の疑いがある場合は、裁判所の監督の下で特別清算を行います。債権者の協力が得られない場合や、財産の換価と配当を公正に行う必要がある場合は、破産を選びます。どの方法を選ぶかで、経営者の保証債務の整理の方法も変わります。
- 資産を売却して完済する:会社の資産で債務を完済できれば、通常の清算により会社をたたむことができます(会社法第471条、第475条)。
- 廃業型の私的整理:中小企業の事業再生等に関するガイドラインにより、第三者の支援専門家の関与の下で金融機関と協議し、債務を整理して会社を清算します。
- 特定調停(廃業支援型):簡易裁判所の特定調停を利用して債務を整理します。
- 特別清算:清算中の株式会社に債務超過の疑いがある場合等に、裁判所の監督の下、債権者との協定又は和解により債務を整理します(会社法第510条)。
- 破産:債権者の協力が得られない場合等に、会社の財産を換価して配当し、会社を消滅させます。
廃業と会社の譲渡のどちらを選ぶかの判断と、資金繰りに行き詰まった会社のM&A・事業譲渡は、次のページでご案内しています。
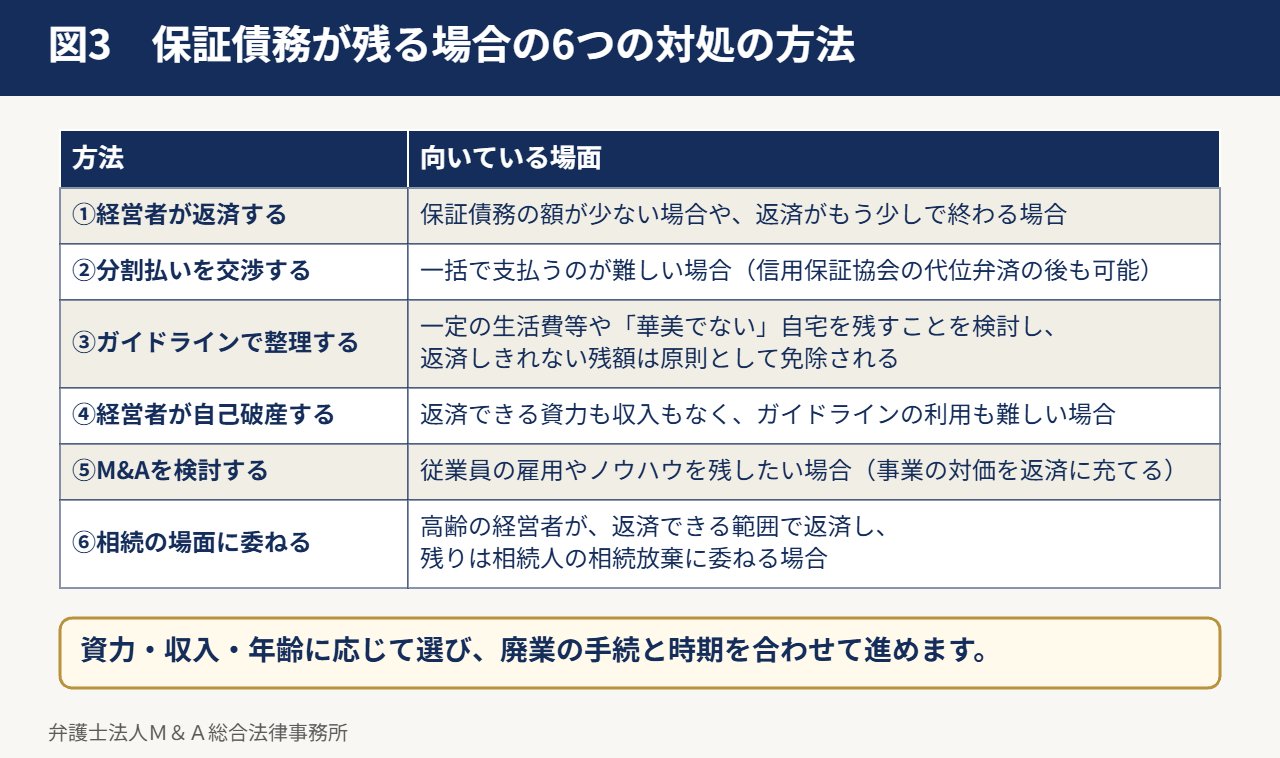
個人保証が残る場合の対処の方法は6つあり、資力・収入・年齢に応じて選びます
廃業の後に経営者の保証債務が残る場合の対処の方法には、経営者が返済する、金融機関等と分割払いを交渉する、経営者保証に関するガイドラインで保証債務を整理する、経営者が自己破産する、廃業ではなくM&Aを検討する、返済できる範囲で返済して残りを相続の場面に委ねる、の6つがあります。保証債務が経営者の資産で返済できる額なら返済して終えられますが、高額な場合は、ガイドラインによる整理が第一の選択肢になります。ガイドラインは一定の生活費や自宅を残せる場合があり、信用情報機関に事故情報として登録されない運用とされているためです。どの方法も、廃業の手続と時期を合わせて進めることが重要です。
経営者が返済する
保証債務の額が少ない場合や、返済がもう少しで終わる場合は、経営者が自らの資産で返済して終える方法があります。廃業を検討する時点で会社の債務と保証の状況を確かめ、経営者の資産で返済しても生活に支障がない額であれば、そのまま廃業して返済するという選択も十分にあり得ます。会社によって廃業時の債務の状況には大きな差があるため、まず数字を正確に把握することが出発点です。
金融機関等と分割払いを交渉する
保証債務を一括で支払うのが難しい場合は、金融機関等に事情を説明し、分割払いを交渉します。信用保証協会が金融機関に代位弁済をした後も、保証協会との間で分割払いを交渉することができます。保証協会は代位弁済をした時点で、経営者が一括で支払うことが難しい状況にあることを理解しているため、返済の計画を示せば分割払いに応じてもらえる可能性があります。ただし、分割払いの交渉は、今後も返済を続けられる資力や収入があることが前提です。収入も資産もない場合は交渉の余地が乏しく、他の方法を検討する必要があります。
経営者保証に関するガイドラインで保証債務を整理する
経営者保証に関するガイドラインは、経営者の個人保証の在り方を見直すために策定された、金融機関と経営者の間の自主的な準則です。中小企業庁の説明によれば、ガイドラインの主な内容は次のとおりです。
- 法人と個人が明確に分離されている場合等に、経営者の個人保証を求めないこと
- 多額の個人保証を行っていても、早期に事業再生や廃業を決断した際に、一定の生活費等(従来の自由財産99万円に加え、年齢等に応じて100万円~360万円)を残すことや、「華美でない」自宅に住み続けられることなどを検討すること
- 保証債務の履行時に返済しきれない債務残額は原則として免除すること
ガイドラインは法律ではなく、金融機関に応じる義務はありませんが、ガイドラインに沿って個人保証なしで融資が行われたり、契約の見直しの際に個人保証が外されたりする例が出ています。廃業の場面では、会社の債務の整理(廃業型の私的整理・特定調停等)とあわせてガイドラインによる保証債務の整理を申し出ることで、自己破産をせずに保証債務の免除を受けられる場合があります。会社を譲渡する際の経営者保証の解除については、次の案内のページもご覧ください。
会社を譲渡する際の経営者保証の解除と、サービサーに債権が売却された場合の減額の交渉は、次のページでご案内しています。
経営者が自己破産する
保証債務を返済できる資力も収入もなく、ガイドラインの利用も難しい場合は、経営者が自己破産する方法があります。自己破産は、裁判所に申し立てて財産を換価・配当し、免責許可の決定を受けて残りの債務の責任を免れる手続です(破産法第253条第1項)。会社の破産と同時に申し立てるのが通常です。
ただし、租税等の請求権、悪意で加えた不法行為に基づく損害賠償請求権、知りながら債権者名簿に記載しなかった請求権等は免責されません(同項ただし書)。また、99万円までの現金等の自由財産(破産法第34条第3項)を除き、価値のある財産は処分されます。財産を隠したり、一部の債権者にだけ返済したりすると、免責が許可されないおそれがあります(破産法第252条第1項)。廃業の前に弁護士に相談し、してはならないことを確かめながら手続を進めることが大切です。
廃業ではなくM&Aを検討する
会社を廃業せず、会社や事業を買い取ってくれる企業を探す方法もあります。M&Aには、会社のノウハウや人材を引き継いでもらえる方法もあるため、廃業によって従業員の雇用や業界のノウハウが失われるのは惜しいと考える経営者にとって検討する価値があります。事業の対価を債務の返済に充てられ、経営者の保証が買主の保証や担保に差し替えられる場合もあります。会社の売却によって経営者に資金が入れば、引退後の生活の資金にもなります。他方で、借入れの扱いについて金融機関との調整が必要になり、買い手を探すこと自体が課題になります。廃業の手続、返済の見通し、会社についての希望を考え合わせて検討します。
返済できる範囲で返済し、残りは相続の場面に委ねる
高齢の経営者の中には、年金等で生活しながら、めぼしい財産を換金して返済に充て、返済できない残りはそのままとし、将来の相続の際に相続人が相続放棄をすることで債務を引き継がないようにする、という対応をとる方もいます。金融機関も、取り立てる財産がなければ回収のしようがないためです。もっとも、この方法には注意すべき点があります。保証債務には遅延損害金が加算され続けるうえ、金融機関から毎月一定額の支払を求められることがあります。また、相続人は相続の開始を知った時から3か月以内に家庭裁判所に相続放棄を申述する必要があり(民法第915条第1項)、その間に財産を処分すると放棄できなくなるおそれがあります。問題を先送りにするだけになりやすいため、経営者保証に関するガイドラインによる整理が可能かどうかを先に確かめることをおすすめします。
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
廃業の前にしてはいけないことは、財産を移すこと、一部の債権者にだけ返すこと、保証債務を放置することです
廃業を決めた後に、会社の財産を経営者や親族に安く移したり、親族や一部の取引先からの借入れだけを先に返済したりすると、後の破産の手続で否認されて取り戻されるほか、経営者個人の免責が許可されないおそれがあります。経営者保証に関するガイドラインによる整理も、経営者が誠実に財産の状況を開示していることが前提であるため、財産を隠したと見られる行為があると利用が難しくなります。また、保証債務があることを知りながら何の手当てもせずに放置すると、遅延損害金が増え続け、選べる方法が狭まります。廃業を考え始めた段階で、会社と経営者の財産・債務の一覧を作り、専門家に相談することが、結果として最も負担の少ない廃業につながります。
- 会社の資産を経営者や親族に安く移してから廃業する
- 一部の取引先や親族からの借入れだけを先に返済する
- 保証債務を残したまま、手当てをせずに放置する
- 金融機関に連絡せず、督促を無視し続ける
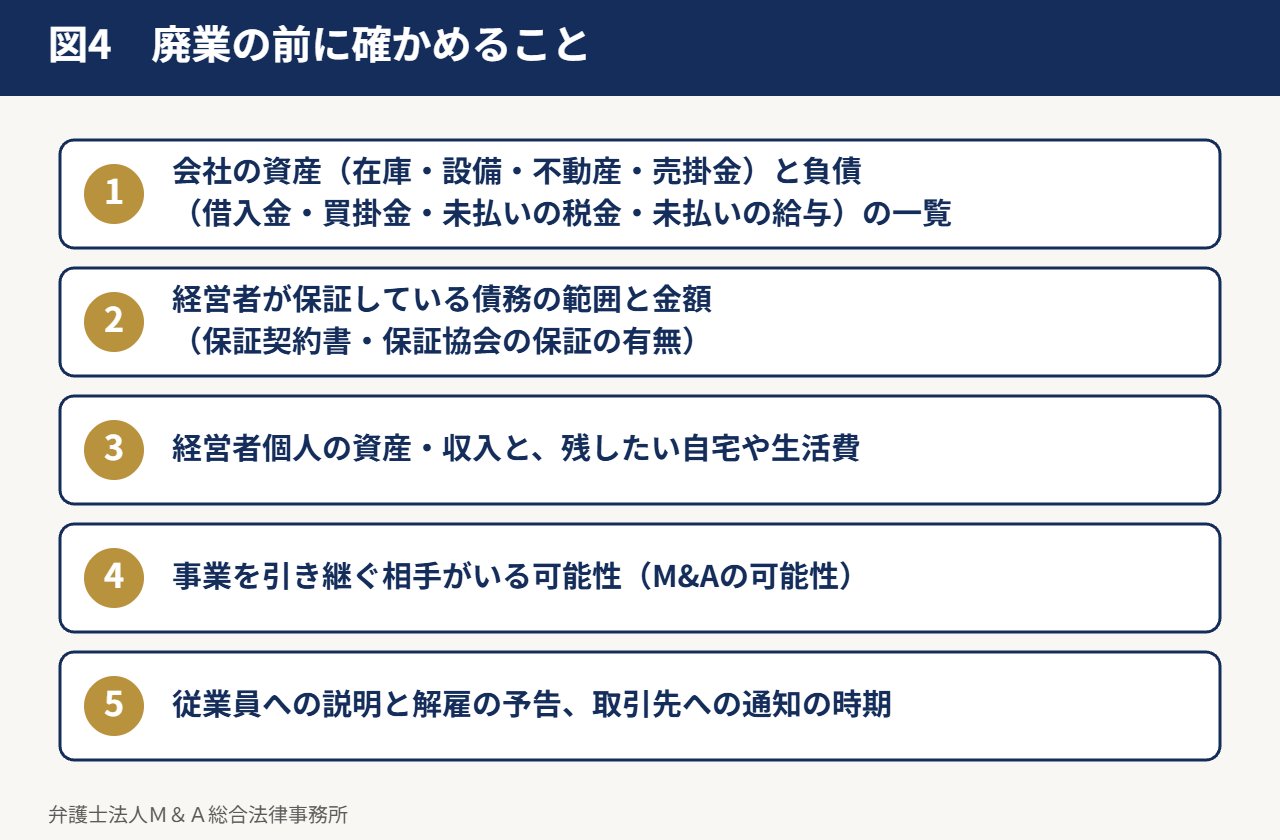
確認事項
- 会社の資産(在庫・設備・不動産・売掛金)と負債(借入金・買掛金・未払いの税金・未払いの給与)の一覧
- 経営者が保証している債務の範囲と金額(保証契約書・保証協会の保証の有無)
- 経営者個人の資産・収入と、残したい自宅や生活費
- 事業を引き継ぐ相手がいる可能性(M&Aの可能性)
- 従業員への説明と解雇の予告、取引先への通知の時期
よくあるご質問
経営者が保証していない借入れはどうなりますか。
会社の債務として会社の手続の中で整理され、経営者個人が返済する義務はありません。
廃業すると経営者は自己破産しなければなりませんか。
保証債務がなければ破産の必要はなく、保証債務がある場合も、経営者保証に関するガイドラインにより破産を避けられる場合があります。
廃業の手続にはどのくらいかかりますか。
資産の換価と債務の整理の方法によって異なりますが、数か月から1年程度を要するのが一般的です。
信用保証協会が代位弁済した後でも、分割払いの交渉はできますか。
できます。代位弁済の後は保証協会が債権者となるため、保証協会に返済の計画を示して分割払いを相談します。資力や収入がない場合は、ガイドラインや自己破産を検討します。
従業員が会社の借金を負うことはありますか。
従業員は会社と雇用契約を結んでいるにすぎず、保証人になっていない限り会社の債務を負うことはありません。未払いの給与は、会社の手続の中で優先して扱われます。
連帯保証があって廃業できない場合の記事の一覧
同じ主題の記事を、場面ごとに掲げます。全体の考え方は連帯保証があって廃業できない場合の対応方法!にまとめています。
- 会社清算の手続きと流れとは?解散までの期間、費用及び留意点
- 会社をたたむ方法とは?考えるべき時期、手続き及び流れ
- 特別清算とは?破産との違い、メリット及びデメリット並びに流れ
- 会社に借金がある場合に廃業はできる?手続き及び要点
- 廃業前のM&A
- 企業の解散・清算の内容と手続の流れ!
- 法人破産・廃業
- 廃業するくらいならその前にM&Aをご検討ください!
- 倒産と廃業の違いとは?手続きの流れ並びにメリット及びデメリット
- 借金があっても廃業できます!(本ページ)
- 開始時現存額主義とは?保証人と主債務者の双方が倒産した場合の債権額
- 連帯保証があって廃業できない場合の対応方法!
- 清算価値保障原則とは?再生計画の弁済率の下限を画する原則
- 債務超過会社の廃業の方法(破産を回避する方法)!
まとめ
借入れが残っていても、会社を廃業することはできます。会社の債務は、資産による完済、廃業型の私的整理、特定調停、特別清算、破産のいずれかの方法で整理し、経営者が負うのは自ら保証した債務に限られます。保証債務が残る場合は、経営者保証に関するガイドラインにより、一定の生活費や自宅を残しながら整理できる場合があります。分割払いの交渉、自己破産、M&Aによる事業の承継も選択肢です。廃業・法人破産を含む資金繰りの問題への対応の全体は、私的整理・民事再生・法人破産・サービサー対応の総合案内で説明しています。
廃業の段階で、会社と経営者の財産・債務を整理し、保証債務の解決の計画を立てて、廃業の手続と足並みをそろえて進めることが重要です。財産を移したり、一部の債権者にだけ返済したりすることは避け、資金に余力のある段階から弁護士に相談することをおすすめします。
本記事の根拠条文・裁判例
令和8年11月18日時点の法令に基づきます。
- 民法第446条(保証人の責任等):https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_446
- 民法第915条(相続の承認又は放棄をすべき期間):https://laws.e-gov.go.jp/law/129AC0000000089#Mp-At_915
- 会社法第471条(解散の事由):https://laws.e-gov.go.jp/law/417AC0000000086#Mp-At_471
- 会社法第475条(清算の開始原因):https://laws.e-gov.go.jp/law/417AC0000000086#Mp-At_475
- 会社法第510条(特別清算開始の原因):https://laws.e-gov.go.jp/law/417AC0000000086#Mp-At_510
- 破産法第34条(破産財団の範囲):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_34
- 破産法第252条(免責許可の決定の要件等):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_252
- 破産法第253条(免責許可の決定の効力等):https://laws.e-gov.go.jp/law/416AC0000000075#Mp-At_253
出典:中小企業庁「「経営者保証に関するガイドライン」の公表について」(平成26年1月30日)https://www.chusho.meti.go.jp/kinyu/2014/140130keiei.html
この記事の位置付け
本ページは、経営者保証及び廃業の場面における対応に関する解説のうちの一つです。全体像は、次の中核となるページをご覧ください。
同じ主題を扱う関連ページ
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容及び対応の進め方は、次のご案内のページに整理しています。あわせてご覧ください。
当事務所の弁護士費用は、弁護士費用の頁をご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
長島大野常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件に関与し、2024年(令和6年)10月には最高裁判所において株式買取請求権に関する逆転判決を得ました。現在は弁護士法人M&A総合法律事務所の代表弁護士を務めています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継、企業法務及び不動産に関する法律問題
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書