法人の債務を特定調停により整理する方法!
▶ 私的整理による債務削減|裁判所によらずに債務を圧縮する方法
会社の資金繰りが苦しく、金融機関への返済条件を見直したいが、民事再生を申し立てれば取引先に知られ、事業の価値が損なわれるおそれがある。経営者として会社の借入れを保証しており、その整理も気がかりである。
本記事は、金融機関からの借入れを抱える中小企業の経営者で、特定調停スキームによる債務の整理を検討している方に向けたものです。個人の借金を特定調停で整理する場合は、特定調停による債務整理をご覧ください。
特定調停スキームは、日本弁護士連合会が策定した3つの手引に基づいて特定調停を進める方法であり、事業再生のための一体再生型、保証債務のみを整理する単独型、廃業を支援する廃業支援型があります。一体再生型では、裁判所の仲介によって債権者の合意が得られやすく、金融機関以外に知られる可能性は極めて低いという利点があります。以下、順にご説明します。
- 特定調停とは
- 特定調停スキーム
- 特定調停スキームの特徴
- 利用できる場合
- 手続の流れ(一体再生型)
- 他の手続との比較
- よくある失敗
- よくあるご質問
- まとめ
- 特定調停スキームは、金融円滑化法の終了を受けて、中小企業の資金繰りを支える方法として整えられました
- 一体再生型は、会社の再生計画について金融機関の同意の見込みを得てから申し立て、少ない回数の期日で終えることを目指します
- 単独型は、会社の債務の整理とは別に、経営者の保証債務だけを経営者保証に関するガイドラインに沿って整理します
- 廃業支援型は、事業の継続が難しい会社が、破産によらずに会社と保証人の債務を一体として整理して廃業するための方法です
- サービサーへの債権の売却・特定調停による債務の減額の記事の一覧
- 本記事の根拠条文・裁判例
特定調停とは
特定調停は、支払不能に陥るおそれのある債務者が、債権者との間で債務の返済の条件を見直すために、簡易裁判所で行う調停の手続です(特定債務等の調整の促進のための特定調停に関する法律)。裁判所の調停委員会が間に入り、債務者と債権者の双方の利益を考慮した公正で妥当な合意の成立を目指します。
特定調停は、裁判所の手続でありながら、官報に公告されず、対象とする債権者を選べるため、取引先に知られずに金融機関の債務だけを整理できる点に大きな利点があります。法人も利用でき、中小企業の事業再生や廃業の手段として活用されています。
特定調停スキーム
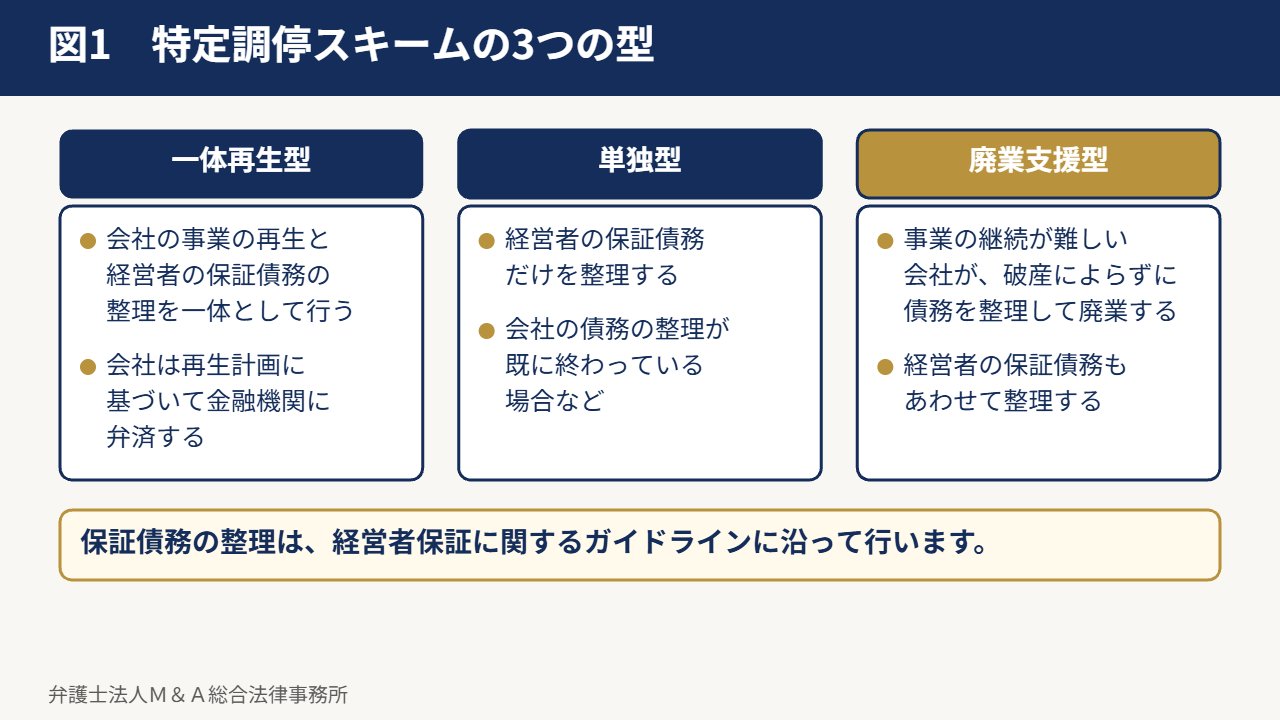
日本弁護士連合会は、特定調停を中小企業の事業再生や経営者の保証債務の整理に活用するための手引(特定調停スキームの利用の手引)を策定しています。手引は、手続の進め方に応じて、次の3つの型を定めています。
一体再生型
会社の事業の再生と、経営者の保証債務の整理を一体として行う型です。会社は事業の再生計画に基づいて金融機関に弁済し、経営者は経営者保証に関するガイドラインに沿って保証債務の整理を受けます。
単独型
会社の債務の整理が既に終わっている場合などに、経営者の保証債務だけを経営者保証に関するガイドラインに沿って整理する型です。
廃業支援型
事業の継続が難しい会社について、破産によらずに債務を整理して廃業するための型です。経営者の保証債務もあわせて整理します。
資金繰りが行き詰まった会社を、破産の前にM&Aや事業譲渡によって残す進め方は、次のページでご案内しています。
特定調停スキームの特徴
- 申立ての前に弁護士が金融機関と協議し、調停条項案への同意の見込みを得てから申し立てるのが原則であり、調停の期日は少ない回数で終わることが多い。
- 調停の対象を金融機関の債務に限ることができ、取引先との取引は通常どおり続けられる。
- 裁判所の調停として成立するため、合意の公正さが担保され、債権放棄を行う金融機関の側でも税務上の取扱いが明確になりやすい。
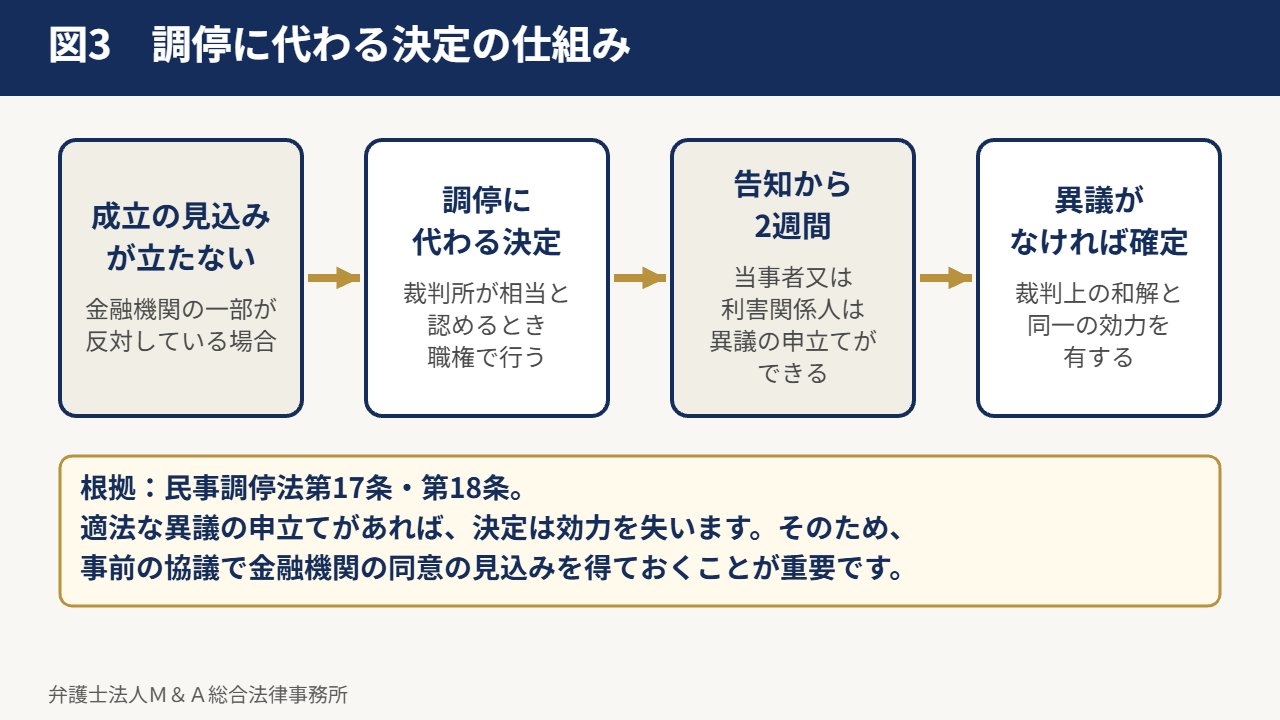
- 合意が成立しない場合でも、裁判所が相当と認めるときは、調停に代わる決定(民事調停法第17条)をすることができる。この決定は、当事者が告知を受けた日から2週間以内に異議を申し立てなければ確定し、裁判上の和解と同一の効力を有します(同法第18条)。
利用できる場合
特定調停を申し立てることができるのは、金銭の債務を負っている者であって、支払不能に陥るおそれのあるもの、事業の継続に支障を来すことなく弁済期にある債務を弁済することが困難であるもの、又は債務超過に陥るおそれのある法人です(特定調停法第2条第1項)。特定調停スキームでは、さらに、事業の再生の見込みがあること(廃業支援型では、破産した場合より多くの弁済が見込めること)、金融機関の同意の見込みがあることが前提となります。
会社の借入れの経営者保証(個人保証)の解除と整理は、次のページでご案内しています。
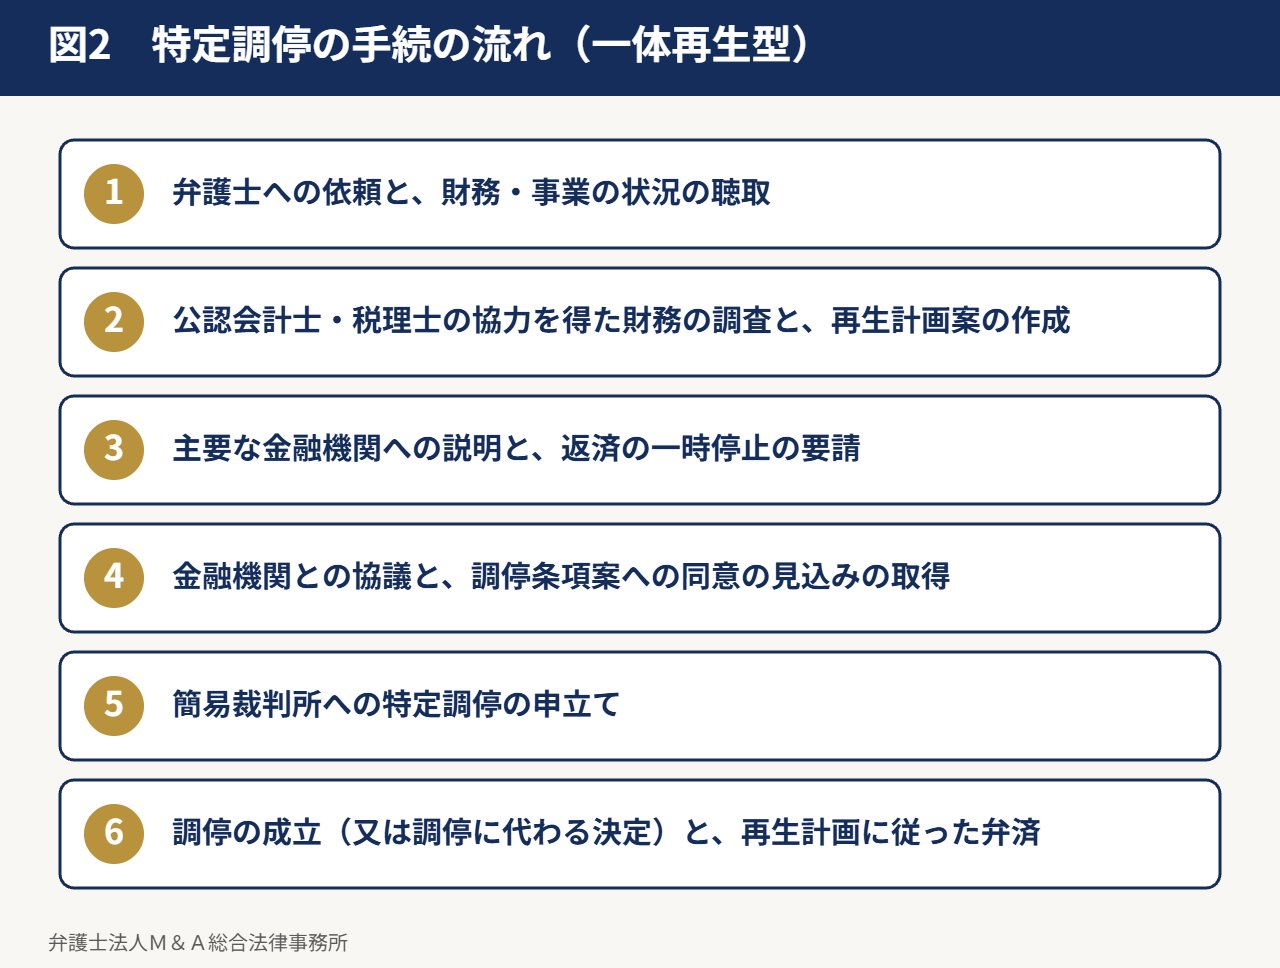
手続の流れ(一体再生型)
- 弁護士への依頼と、財務・事業の状況の聴取
- 公認会計士・税理士の協力を得た財務の調査と、事業の再生計画案の作成
- 主要な金融機関への説明と、返済の一時停止の要請
- 再生計画案と調停条項案についての金融機関との協議、同意の見込みの取得
- 簡易裁判所への特定調停の申立て
- 調停期日における調停条項の確認と、調停の成立(又は調停に代わる決定)
- 再生計画に従った弁済の実行
申立て前の協議から調停の成立まで、数か月から半年程度を要するのが一般的です。
他の手続との比較
民事再生は、取引債権も含めて整理でき、法定の多数の同意で計画を成立させられる一方、官報に公告され、取引先に知られます。中小企業活性化協議会の手続は、公的機関の関与により金融機関の同意を得やすい反面、相応の期間を要します。特定調停は、金融機関の債務だけを整理でき、裁判所の関与による公正さも確保できるため、金融機関の同意が見込める中小企業にとって使いやすい手続です。
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
よくある失敗
- 金融機関との事前の協議をしないまま申し立て、調停が不成立に終わる。
- 事業の再生計画の根拠となる数値が甘く、金融機関の理解を得られない。
- 経営者の保証債務の整理をあわせて行わず、会社の再生後も経営者個人に保証債務が残る。
よくあるご質問
特定調停を申し立てると取引先に知られますか。
特定調停は官報に公告されず、対象とする債権者を選べるため、金融機関だけを相手方とすれば、取引先に知られずに進めることができます。
金融機関の一部が反対した場合はどうなりますか。
反対する金融機関との間では調停が成立しませんが、裁判所が相当と認めるときは調停に代わる決定をすることがあります。決定に異議が出されれば効力を失うため、事前の協議で同意の見込みを得ておくことが重要です。
経営者の自宅は残せますか。
経営者保証に関するガイドラインに沿った保証債務の整理では、華美でない自宅について、一定の条件の下で残すことが検討の対象となります。
まとめ
特定調停は、取引先に知られずに金融機関の債務を整理でき、経営者の保証債務の整理もあわせて行える手続です。事前に金融機関と協議して同意の見込みを得ることが成功の鍵であり、早い段階から準備を始めることが大切です。
特定調停スキームは、金融円滑化法の終了を受けて、中小企業の資金繰りを支える方法として整えられました
特定調停スキームは、中小企業者等に対する金融の円滑化を図るための臨時措置に関する法律(中小企業金融円滑化法)が平成25年3月末に期限を迎えて終了したことを受け、返済の条件の変更を受けてきた中小企業の再生を支える方法の一つとして、日本弁護士連合会が裁判所や関係する官庁と協議して整えたものです。その後、経営者保証に関するガイドライン(経営者保証に関するガイドライン研究会。事務局は日本商工会議所及び一般社団法人全国銀行協会)が平成25年12月に公表されたことを受けて保証債務だけを整理する手引が、さらに廃業を支援する手引が加えられ、現在は一体再生型・単独型・廃業支援型の3つの手引が用いられています。どの手引を使うかは、会社の事業を続けるのか、保証人だけを整理するのか、廃業するのかという場面によって決まります。
一般の特定調停との違い
個人の借金の整理で用いられる特定調停は、債務者本人が簡易裁判所に申し立て、調停委員が債権者と交渉するのが一般的です。これに対し、特定調停スキームでは、弁護士が代理人となり、公認会計士・税理士と協力して事業の再生計画(又は弁済計画)を作り、申立ての前に金融機関と十分に協議して同意の見込みを得ておく点が大きく異なります。申立ての際には、財産の状況を示す明細書その他特定債務者であることを明らかにする資料と、関係権利者の一覧表を提出します(特定調停法第3条第3項)。
一体再生型は、会社の再生計画について金融機関の同意の見込みを得てから申し立て、少ない回数の期日で終えることを目指します
一体再生型は、民事再生などの法的な再生の手続を使うことで事業の価値が損なわれることを避けるため、私的な整理として特定調停を用いる方法です。法的な再生の手続のように多数決で計画を成立させるものではなく、原則として対象とする金融機関すべての合意が必要です。そのため、申立ての前に、弁護士が再生計画案を金融機関に示して説明・意見の交換を重ね、問題があれば計画案を修正し、調停条項案への同意の見込みを得ておきます。裁判所の調停委員会が関与することで計画の公正さが担保され、金融機関も合意しやすくなります。
一体再生型の手続の流れ
- 弁護士への依頼:金融機関からの借入れの返済が難しくなった会社が、弁護士に依頼します。
- 再生計画案の作成:弁護士が公認会計士・税理士の協力を得て、財務と事業の内容を調べ、再生計画案を作ります。
- 金融機関の同意の見込みの取得:再生計画案と調停条項案を各金融機関に示して説明し、意見を踏まえて修正します。必ずしも全ての金融機関の積極的な賛成である必要はなく、調停に代わる決定に異議を述べない見込みがあれば、手続を進められる場合があります。
- 調停の申立て:簡易裁判所に申し立てます。管轄は、相手方の営業所等の所在地を管轄する簡易裁判所又は当事者が合意で定める裁判所です(民事調停法第3条第1項)。相手方の金融機関が複数でも、まとめて申し立てるのが通常です。
- 調停期日:調停委員会が各金融機関の意向を確かめ、調停が成立するか、裁判所が調停に代わる決定をします。整わなければ次の期日までに代理人と金融機関とで調整し、少ない回数の期日で終えることを目指します。
調停の成立の見込みが立たない場合でも、裁判所は、相当と認めるときは、職権で事件の解決のために必要な決定(調停に代わる決定)をすることができます(民事調停法第17条)。この決定は、特定債務者の経済的再生に資するとの観点から、公正かつ妥当で経済的合理性を有する内容でなければなりません(特定調停法第20条、第17条第2項)。当事者が決定の告知を受けた日から2週間以内に異議を申し立てなければ、裁判上の和解と同一の効力を有します(民事調停法第18条第1項・第5項)。また、当事者が共同で申し立てたときは、調停委員会が適当な調停条項を定めることもできます(特定調停法第17条第1項)。
手続の間の執行の停止と、計画の作成の費用
特定調停が係属している間、特定調停の成立を不能にし又は著しく困難にするおそれがあるときなどは、裁判所は、申立てにより、特定調停の目的となった権利に関する民事執行の手続の停止を命ずることができます(特定調停法第7条第1項)。再生計画の作成に要する公認会計士等の費用については、国の経営改善計画策定支援の事業による補助を受けられる場合があります。補助の割合や上限は年度によって変わるため、中小企業庁や中小企業活性化協議会の公表資料で確かめる必要があります。
金融機関の側の税務上の扱い
特定調停スキームに基づいて作られた再建計画によって金融機関が債権を放棄した場合の税務上の扱いについては、日本弁護士連合会と日本税理士会連合会が平成26年6月に国税庁に照会しており、合理的な再建計画に基づく債権放棄として、原則として寄附金に当たらず損金の額に算入できる(法人税基本通達9-4-2)との考え方が示されています(国税庁「特定調停スキームに基づき策定された再建計画により債権放棄が行われた場合の税務上の取扱いについて」)。金融機関にとって債権放棄に応じやすい環境が整えられている点も、このスキームの特徴です。
単独型は、会社の債務の整理とは別に、経営者の保証債務だけを経営者保証に関するガイドラインに沿って整理します
単独型は、会社(主たる債務者)は中小企業活性化協議会の手続や破産・特別清算などで債務を整理し、保証人である経営者は特定調停によって保証債務を整理する場合に用いられます。会社の事業を続ける場合にも、会社を清算する場合にも使えます。経営者保証に関するガイドラインは法令ではなく、金融機関・経営者・保証人の間の自主的な準則ですが、保証人が一定の財産を残しながら保証債務を整理する道を示しており、単独型はこのガイドラインに沿った整理を、裁判所の調停の場で行うものです。
単独型の要件と利点
- 経営者保証に関するガイドラインによる保証債務の整理の対象となり得る保証人であることが必要です。
- 対象の債権者は、主たる債務者に金融債権を有し、保証人に保証債権を有する金融機関です。申立ての前に十分に調整し、全ての対象債権者から同意の見込みを得ておく必要があります。
- 利点として、破産をせずに保証債務を整理できること、ガイドラインに沿った整理では保証人が債務の整理を行った事実が信用情報登録機関に登録されない扱いとされていること、一定の生計費や華美でない自宅など、財産を残す余地があることが挙げられます。
単独型の手続の流れ
- 保証人から弁護士への相談と依頼
- 主たる債務者の状況、事業の再生又は廃業の方針の確認と、保証人の資産の聴取・資料の提出
- 保証債務の弁済計画案の作成と、金融機関との事前の協議(全ての対象債権者からの同意の見込みの取得)
- 申立書・調停条項案の作成(一体の整理が難しい理由、ガイドラインに沿って整理する理由を記載します)
- 保証人を申立人とする簡易裁判所への申立てと、調停期日での成立又は調停に代わる決定
経営者保証に関するガイドラインの内容
経営者保証に関するガイドラインは、中小企業の経営者による個人保証の弊害をなくすために、金融機関と中小企業・経営者の間の自主的な準則として公表されたものです。主な内容は二つあります。一つは、会社と経営者の資産・経理が明確に区分されているなど一定の条件を満たせば、経営者保証を提供せずに融資を受けられるようにすること、また既存の借入れについて経営者保証を外すことの検討を求められるようにすることです。もう一つは、会社が倒産した場合などに保証債務を整理するとき、保証人が破産をせずに、一定の生計費や華美でない自宅などを残しながら保証債務を整理できるようにすることです。ガイドラインは法令ではないため法的な強制力はありませんが、金融機関はこれを尊重し遵守することが期待されています。単独型と廃業支援型は、この後者の整理を特定調停の場で行うための手引です。
Q.会社は別の手続で整理しますが、経営者の保証債務だけを特定調停で整理できますか。
A.できます。単独型は、会社が中小企業活性化協議会の手続や破産などで債務を整理し、保証人だけが特定調停を利用する場面を想定した方法です。ガイドラインの対象となり得る保証人であることと、対象の金融機関すべてから同意の見込みを得ることが前提です。
廃業支援型は、事業の継続が難しい会社が、破産によらずに会社と保証人の債務を一体として整理して廃業するための方法です
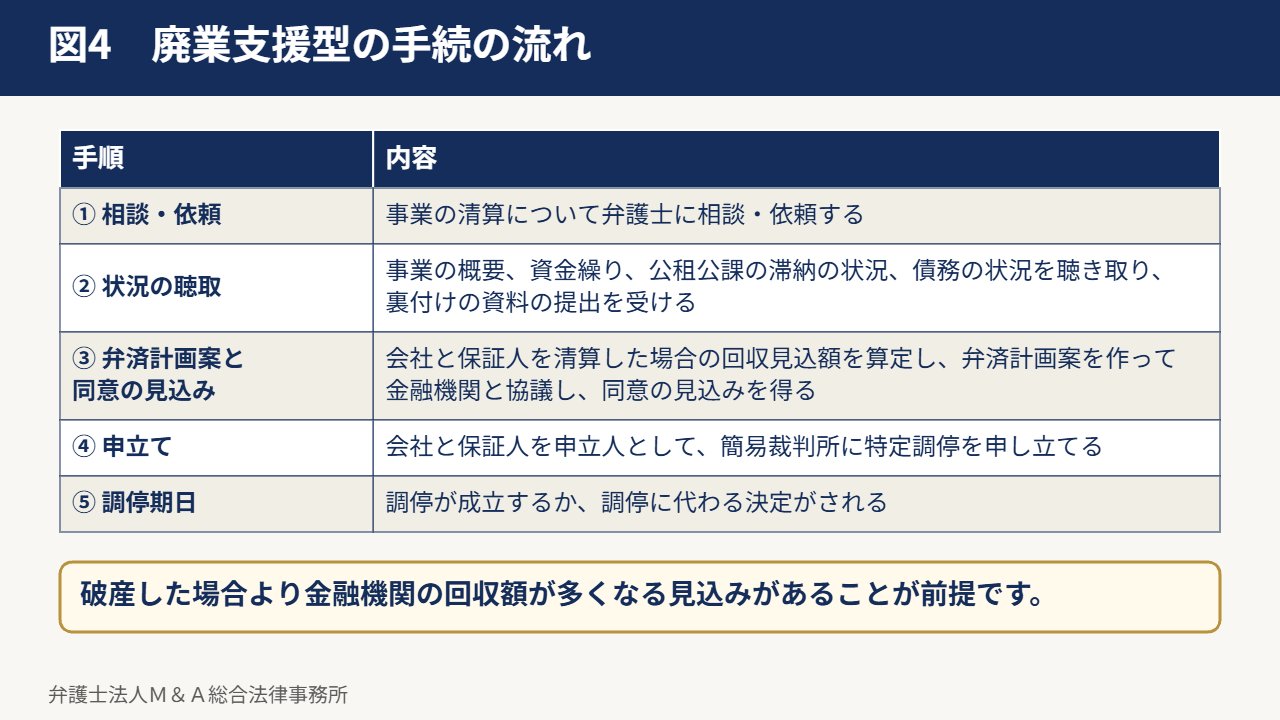
廃業支援型は、事業の継続が困難になり金融機関に過大な債務を負っている事業者が、特定調停を利用して円滑に事業を廃止・清算し、会社の債務と保証人の保証債務を、債務の免除を含めて一体として抜本的に整理する方法です。経営者や保証人の再出発を支えることを目的としています。破産した場合と比べて、金融機関にとっても回収額が多くなる見込みがあることが前提となるため、申立ての前に、会社と保証人を清算した場合の回収見込額を算定し、弁済計画案と比べて示します。
廃業支援型の利点
- 取引先を巻き込まずに済むこと(対象を金融機関の債務に限ることができます)
- 破産と比べて、手続にかかる費用が比較的抑えられること
- 保証債務の整理も一体として行えること
- 債権者の理解を得て、保証人の手元に残す資産の範囲を柔軟に決められること
- ガイドラインに沿った保証債務の整理では信用情報登録機関に登録されない扱いとされ、保証人の経済的な再出発を図りやすいこと
廃業支援型の手続の流れ
- 事業の清算について弁護士に相談・依頼します。
- 弁護士が、事業の概要、資金繰り、公租公課の滞納の状況、債務の状況を聴き取り、裏付けの資料の提出を受けます。
- 会社と保証人を清算した場合の回収見込額を算定し、主たる債務と保証債務の弁済計画案を作って金融機関と協議し、同意の見込みを得ます。
- 会社と保証人を申立人として、簡易裁判所に特定調停を申し立てます。
- 調停期日で調停が成立するか、調停に代わる決定がされます。
Q.廃業支援型を使えば、破産よりも経営者に有利になりますか。
A.事案によります。破産した場合よりも金融機関の回収額が多くなる見込みがあることが前提であり、そのうえで保証人の手元に残す資産の範囲を金融機関と協議して決めます。取引先を巻き込まずに済む点や、保証人の信用情報への影響を抑えられる点が利点ですが、金融機関の同意の見込みが得られなければ利用できません。
サービサーへの債権の売却・特定調停による債務の減額の記事の一覧
同じ場面の記事を掲げます。全体の一覧は私的整理による債務削減にまとめています。
- サービサーに債権を売却されたら?減額の方法及び買戻しの方法
- 法人の債務を特定調停により整理する方法!(本ページ)
- サービサーとの債務減額の交渉方法!
- サービサー債権の債権カット解説動画【動画】
本記事の根拠条文・裁判例
令和8年11月18日時点の法令に基づきます。
- 特定債務等の調整の促進のための特定調停に関する法律第2条・第3条(定義、特定調停手続):https://laws.e-gov.go.jp/law/411AC1000000158#Mp-At_2
- 同法第7条(民事執行手続の停止):https://laws.e-gov.go.jp/law/411AC1000000158#Mp-At_7
- 同法第17条・第18条・第20条・第22条(調停委員会が定める調停条項、不成立、調停に代わる決定への準用、民事調停法との関係):https://laws.e-gov.go.jp/law/411AC1000000158#Mp-At_17
- 民事調停法第3条(管轄):https://laws.e-gov.go.jp/law/326AC1000000222#Mp-At_3
- 民事調停法第17条・第18条(調停に代わる決定、異議の申立て):https://laws.e-gov.go.jp/law/326AC1000000222#Mp-At_17
- 国税庁「特定調停スキームに基づき策定された再建計画により債権放棄が行われた場合の税務上の取扱いについて」(日本弁護士連合会・日本税理士会連合会の照会、平成26年6月25日):https://www.nta.go.jp/law/bunshokaito/hojin/140630/besshi.htm
この記事の位置付け
本ページは、私的整理による債務削減及び事業再生に関する解説のうちの一つです。全体像は、次の中核となるページをご覧ください。
▶ 私的整理による債務削減|裁判所によらずに債務を圧縮する方法
同じ主題を扱う関連ページ
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容及び対応の進め方は、次のご案内のページに整理しています。あわせてご覧ください。
当事務所の弁護士費用は、弁護士費用の頁をご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
長島大野常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件に関与し、2024年(令和6年)10月には最高裁判所において株式買取請求権に関する逆転判決を得ました。現在は弁護士法人M&A総合法律事務所の代表弁護士を務めています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継、企業法務及び不動産に関する法律問題
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書